
株価が上昇すると考える理由
・日本全国のインフラ設備の老朽化による道路工事需要の増加が見込まれるから。
・短期間での大雨の増加により、地下貯水施設、透水性コンクリート需要の増加が見込まれるから。
・PBRが0.5台と極めて低く、低PBRが是正されていく可能性があるから。
・高配当銘柄であるから。
・株主が安定していて、外部のファンドなどに荒らされていないから。
・国内売上100%であり、今後の円高の影響を受けないから。
・これから、ハードインフラ企業の株価上昇トレンドが来ると考えるから。
基本情報
東証スタンダード市場上場
創業:1923年 渡辺組(個人営業)
創立:1938年 株式会社渡辺組
事業内容:道路舗装工事。旧渡辺組と旧佐藤道路が合併。
住所:〒106-8567 東京都港区南麻布1-18-4
弁護士:久保義人(港の見える法律事務所)
監査法人:太陽有限責任監査法人
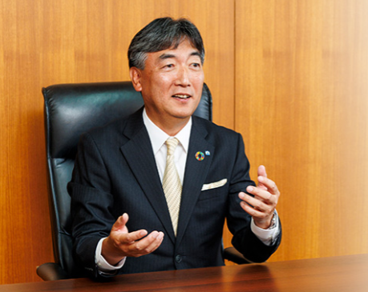
代表取締役社長 鎌田修治
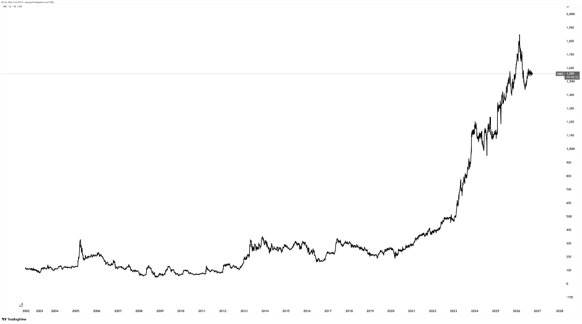
株価推移
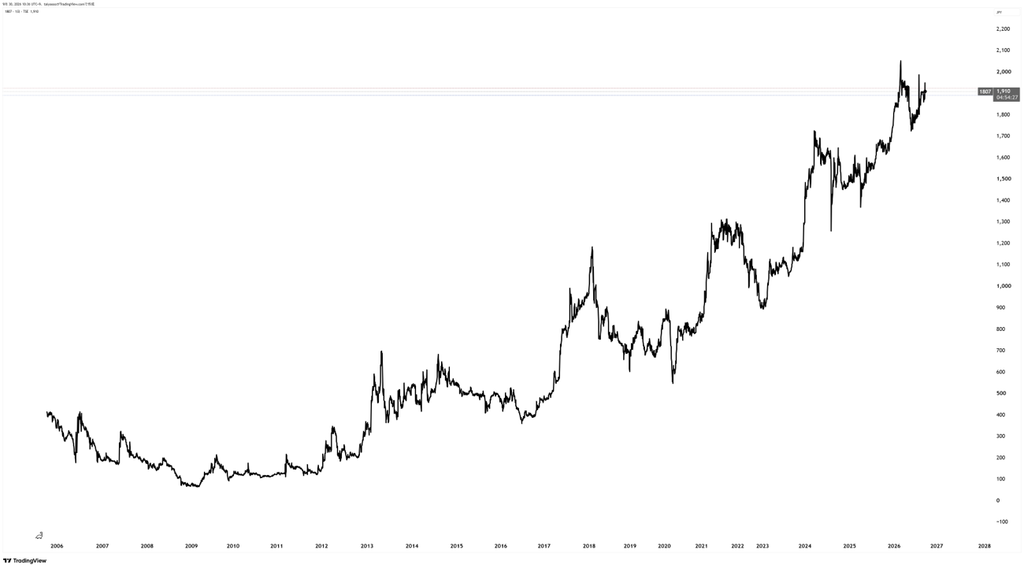
株価 1,910円(2026年9月30日現在)
2016年10月からの10年間で、株価は3.5倍以上に成長。
2008年から上昇トレンドを継続。
株価・財務指標
割安な株価、高い配当利回り、健全な財務基盤
PBRが約0.5倍、予想配当利回りが4.19%、予想PERが約13倍である。また、現金預金を60億円以上保有し、流動比率は2.5倍以上。
有利子負債に関しては、短期・長期借入金はなく、リース債務も約1.3億円のみである。
これらの財務状況を踏まえると、現在の株価は純資産や保有現金、配当水準に対して割安と考える。さらに、財務基盤も安定しているため、株価の下落リスクを限定しつつ、今後の株価の上昇要因を収益機会にすることができる。
ただし、PBRは0.54倍、ROEは4%にとどまっている。時価総額120億円に対して現金を60億円保有し、有利子負債もないことから、資本を十分に効率よく活用できていないと考えられる。
| 株価指標 | |
|---|---|
| 時価総額 | 122.1億円 |
| 発行済株式数 | 639.1万株 |
| 配当利回り(予想) | 4.19% |
| 1株配当(予想) | 80円 |
| PER(予想) | 13.26倍 |
| PBR(実績) | 0.54倍 |
| EPS(予想) | 144.14円 |
| BPS(実績) | 3,537.14円 |
| ROE(実績) | 4.00% |
| 自己資本比率 | 69.80% |
| 現金預金 | 63.9億円 |
| 流動比率 | 2.55 |
| 有利子負債 | 2025年期末残高(千円) | 返済期限 |
|---|---|---|
| 短期借入金 | 0 | |
| 1年以内に返済予定の長期借入金 | 7 | |
| 1年以内に返済予定のリース債務 | 37,727 | |
| 長期借入金(1年以内に返済予定のものを除く) | 0 | |
| リース債務(1年以内に返済予定のものを除く) | 100,497 | 2027年~2032年 |
| その他有利子負債 | 0 | |
| 合計 | 138,224 |
出所:ご提供の配当データ。「分割調整」列の実績値を使用。
財務諸表
売上高は過去10年間、300億~400億円台で安定して推移している。舗装事業が売上高の約7割を占め、売上はすべて国内で計上されている。
財務基盤は健全である。流動比率は250%を超え、時価総額約120億円に対して純資産は229億円に上る。有利子負債はリース債務を除いてゼロであり、リース債務も約1億円にとどまる。
出所:TradingView
| 損益計算書 | 金額(千円) |
|---|---|
| 売上高 | 33,704,761 |
| 売上総利益 | 3,530,182 |
| 営業利益 | 1,070,455 |
| 経常利益 | 1,369,940 |
| 税引前当期純利益 | 1,357,799 |
| 当期純利益 | 901,904 |
| 親会社株主に帰属する当期純利益 | 883,493 |
| 売上区分 | 2026年3月期 | 構成比 |
|---|---|---|
| 舗装工事 | 232.12億円 | 68.9% |
| 土木工事等 | 54.19億円 | 16.1% |
| 製品等販売 | 50.73億円 | 15.1% |
| 貸借対照表 | 金額(千円) |
|---|---|
| 資産の部 | |
| 流動資産 | 17,808,244 |
| 固定資産 | 14,864,421 |
| 資産合計 | 32,672,666 |
| 負債の部 | |
| 流動負債 | 6,990,147 |
| 固定負債 | 2,762,032 |
| 負債合計 | 9,752,179 |
| 純資産 | 22,920,486 |
| 負債純資産合計 | 32,672,666 |
類似企業比較
道路舗装業者の株価は、近年急上昇している。
世紀東急工業は、2022年に増配し、配当利回りが一時8%を超えたことにより株価が急騰。
また、東亜道路工業も2024年に配当を18円から42円に上昇させたことで株価が急上昇した。
株価指標を見ると、両社のROEやPBRは佐藤渡辺より高いものの、その他の指標はおおむね同水準である。また、売上高当期純利益率は3社とも2.4〜4%と低く、佐藤渡辺の利益率が特段低いわけではない。
これらを踏まえると、現状の両社と佐藤渡辺の市場評価の違いは、蓄積した純資産の株主還元度合にあると考えられる。
世紀東急工業(1898)
| 株価指標 | |
|---|---|
| 時価総額 | 539.6億円 |
| 配当利回り | 5.20% |
| PER(予想) | 11.24倍 |
| PBR | 1.23倍 |
| EPS(予想) | 128.3円 |
| ROE | 10.86% |
| 自己資本比率 | 52.30% |
| 有利子負債額 | 66億円 |
| 流動比率 | 1.67 |
| 損益計算書 | 金額(百万円) |
|---|---|
| 売上高 | 95,259 |
| 売上総利益 | 12,840 |
| 営業利益 | 6,417 |
| 経常利益 | 6,278 |
| 税引前当期純利益 | 6,392 |
| 当期純利益 | 4,666 |
| 親会社に帰属する当期純利益 | 4,666 |
東亜道路工業(1882)
| 株価指標 | |
|---|---|
| 時価総額 | 785.1億円 |
| 配当利回り | 5.78% |
| PER(予想) | 17.14倍 |
| PBR | 1.4倍 |
| EPS(予想) | 90.89円 |
| ROE | 6.28% |
| 自己資本比率 | 60.60% |
| 有利子負債額 | 46.3億円 |
| 流動比率 | 1.89 |
| 損益計算書 | 金額(百万円) |
|---|---|
| 売上高 | 121,327 |
| 売上総利益 | 14,525 |
| 営業利益 | 5,788 |
| 経常利益 | 5,997 |
| 税引前当期純利益 | 5,504 |
| 当期純利益 | 3,533 |
| 親会社に帰属する当期純利益 | 3,426 |
事業内容
道路舗装を主力とする建設会社
建設事業の単一セグメントで事業を展開している。高速道路や一般道路の舗装・補修を中心に、土木工事等、アスファルト混合物などの建設資材の販売も手がける。
高速道路
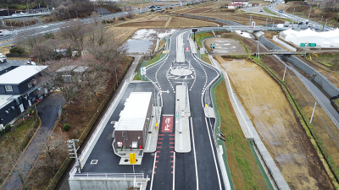
東北自動車道 菅生スマートIC舗装工事
宮城県白石市~仙台市
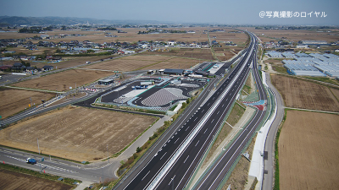
常磐自動車道山元~岩沼間舗装工事
宮城県亘理郡山元町~岩沼市
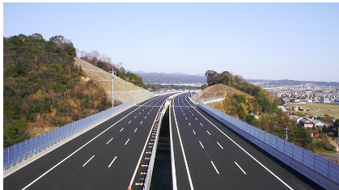
第二東名浜松舗装工事IC舗装工事
静岡県浜松市
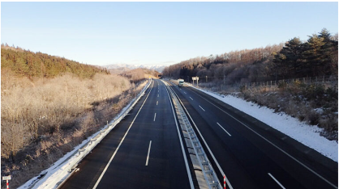
東海北陸自動車道郡上舗装工事岐阜県郡上市白鳥町~高山市荘川町
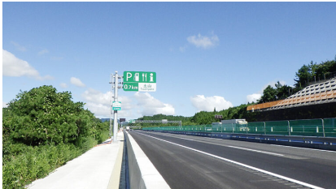
新名神高速道路 甲賀土山地区6車線化工事滋賀県甲賀市
一般国道他
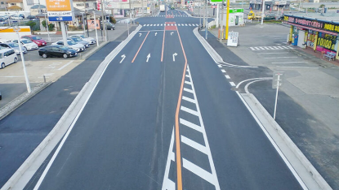
R3国道17号本庄路面復旧他工事埼玉県本庄市
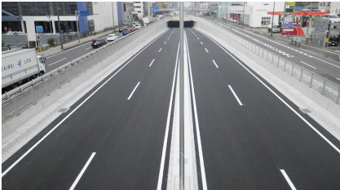
357号湾岸千葉地区舗装 その2工事千葉県千葉市
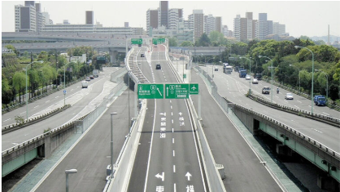
中央環状品川線大井北換気所外構整備工事その2東京都品川区
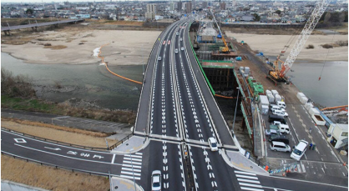
1号矢作舗装工事
愛知県岡崎市
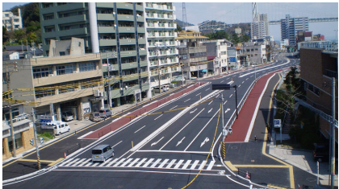
国道9号唐戸電線共同溝工事
山口県下関市
空港
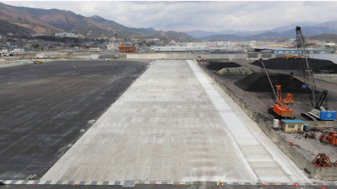
大船渡港茶屋前地区埠頭用地ほか災害復旧工事
岩手県大船渡市
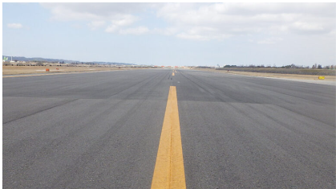
富山空港整備滑走路舗装工第8工区工事
富山県富山市
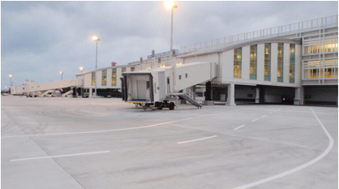
那覇空港エプロン新設外1件工事
沖縄県那覇市
環境景観
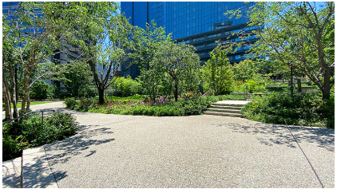
The Okura Tokyo
東京都
( パーミアストーン )
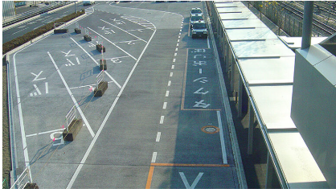
宇都宮駅東口
栃木県
( 高強度パーミアコン )
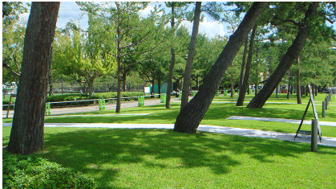
公園
( ザッソレス:省管理雑草抑制型芝草 )
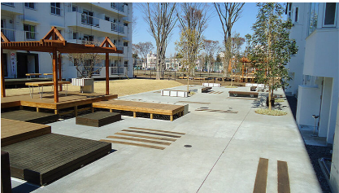
多摩平の森
東京都
( パーミアコン )
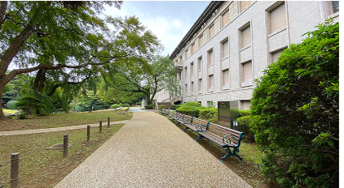
東京国立博物館
東京都
( ウォッシャブルコンクリート )
株主構成
安定した株主構成は強み。一方で、割安放置の一因の可能性
2026年3月末時点の大株主上位10名中、8名は取引先企業とみられ、1名は従業員持株会である。残る1名は約3%を保有する個人投資家の内藤征吾氏である。2016年の大株主上位10名と比較しても、5名が共通しており、その保有割合にも大きな変化はない。
佐藤渡辺の株主構成は長期にわたり安定しており、外部の投資ファンドが大きな影響力を持った形跡も見られない。長期的な視点で経営を続けやすいことは、投資先としてのプラス要因だと考える。 一方で、株主から資本効率の改善や株主還元の拡充を求める圧力が強まりにくく、株価が割安な水準にとどまっている一因である可能性もある。
大株主の状況(2026年3月31日現在)※割合は、自己株式を除く発行済株式総数に対する割合です。
| 氏名又は名称 | 住所 | 所有株式数(千株) | 所有株式数の割合(%) |
|---|---|---|---|
| 佐藤工業株式会社 | 富山県富山市桜木町1-11 | 1,300 | 20.82 |
| 有限会社創翔 | 東京都港区南麻布1-22-6 創翔館201号 | 662 | 10.61 |
| 東亜道路工業株式会社 | 東京都港区六本木7-3-7 | 482 | 7.73 |
| 株式会社アスカ | 東京都港区六本木3-4-33 | 392 | 6.28 |
| UBE三菱セメント株式会社 | 東京都千代田区内幸町2-1-1 | 322 | 5.16 |
| 佐藤渡辺従業員持株会 | 東京都港区南麻布1-18-4 | 243 | 3.89 |
| 常盤工業株式会社 | 東京都千代田区九段北4-2-38 | 210 | 3.36 |
| 内藤征吾 | 東京都中央区 | 190 | 3.05 |
| 東亜建設工業株式会社 | 東京都新宿区西新宿3-7-1 | 125 | 2.01 |
| 佐藤鉄工株式会社 | 富山県中新川郡立山町鉾木220 | 113 | 1.82 |
| 計 | — | 4,041 | 64.73 |
| 氏名又は名称 | 住所 | 所有株式数(千株) | 所有株式数の割合(%) |
|---|---|---|---|
| 渡邊忠泰 | 東京都港区 | 1,951 | 12.21 |
| 有限会社創翔 | 東京都港区南麻布1-22-6 創翔館201号 | 1,656 | 10.36 |
| 東亜道路工業株式会社 | 東京都港区六本木7-3-7 | 1,206 | 7.55 |
| 株式会社アスカ | 東京都港区六本木3-4-33 | 980 | 6.13 |
| 宇部興産株式会社 | 山口県宇部市大字小串1978-96 | 805 | 5.04 |
| 佐藤渡辺従業員持株会 | 東京都港区南麻布1-18-4 | 528 | 3.31 |
| 常盤工業株式会社 | 東京都千代田区九段北4-2-38 | 525 | 3.29 |
| HORIZON GROWTH FUND(常任代理人 株式会社三菱東京UFJ銀行) | 89 NEXUS WAY, CAMANA BAY, KY1-9007 GRAND CAYMAN, CAYMAN ISLANDS(東京都千代田区丸の内2-7-1) | 502 | 3.14 |
| 永井詳二 | 東京都港区 | 350 | 2.19 |
| 株式会社みずほ銀行 | 東京都千代田区大手町1-5-5 | 343 | 2.15 |
| 計 | — | 8,846 | 55.36 |
佐藤渡辺へ投資する理由
高速道路、水道間、ガス管などのインフラの老朽化による道路舗装需要の増加
日本は、高度経済成長期とバブル期に大量のインフラ工事を行い発展した。しかし、高度経済成長期からは、50年以上、バブル崩壊からは、35年以上経過しており、当時建設されたインフラ設備の老朽化が日本全国で発生している。
政府は、国土強靭化を戦略的投資17分野に指定し、2030年までに2.6兆円の投資を目指している。
例1)高速道路
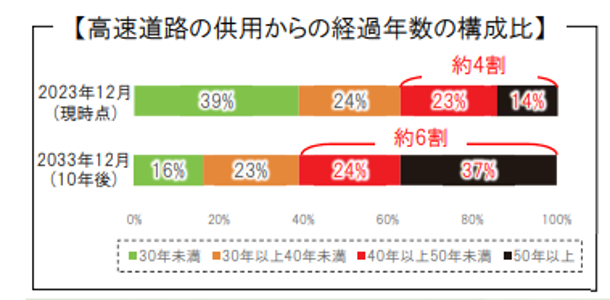
供用後40年以上経過した延長の割合は2023年12月末時点で約4割であるが、2032年には約6割に増加する見通し。
例2)水道管の老朽化
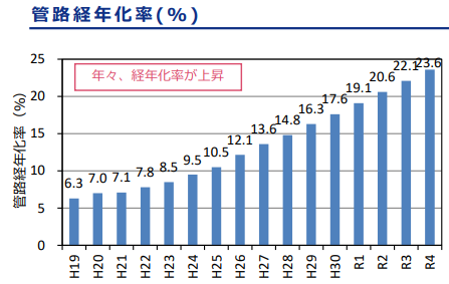
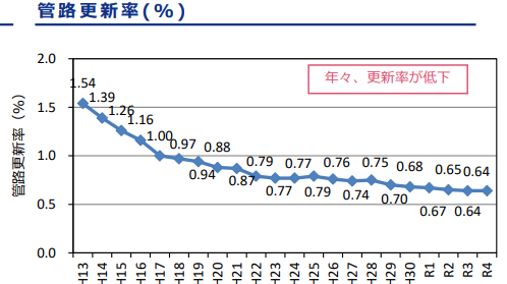
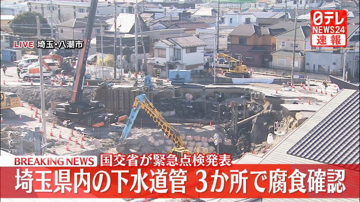
全国の水道管は老朽化が進む一方、更新が追いついていない。令和4年度には、法定耐用年数の40年を超えた管路が全体の23.6%に達したが、同年度に更新されたのは全体の0.64%の約4,800kmにとどまる。国土交通省の試算では、すでに40年を超えた管路を今後20年間で更新するだけでも、年間約8,800kmの更新が必要となる。
高速道路や水道管の工事では、道路の舗装は必須である。
佐藤渡辺は、工事例からもわかるように、高速道路や一般道の工事の経験が豊富であり、恩恵を受けることができると考える。
短時間での大雨による氾濫、洪水の増加による地下貯水施設、透水性コンクリート需要の増加
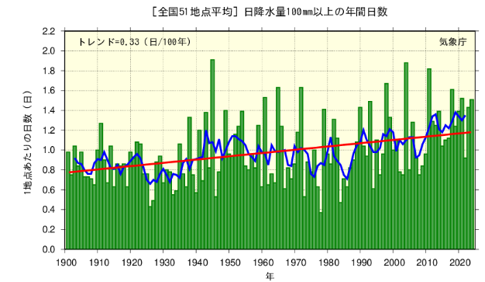
近年は、短時間で大雨が降ることによる水害が増加している。
短時間の大雨が降ること以外にも、雨水がビルや路面舗装で地中への浸透を遮られることにより、都市型洪水を引き起こしている。
多くの自治体や企業等では、環境開発による雨水放流の増加や都市型洪水防止のため、雨水流出抑制施設の導入を積極的に進めている。
将来的にも、雨の降り方が極端になることが予想される。
温暖化によって、気温が高くなることで、大気中の水蒸気量が飽和に達しにくくなるために降水の回数が減り、その一方、一度の大雨がもたらす降水量は一般的に多くなる。気象庁の高層気象観測(国内13地点)によるデータからも、上空約1,500 mの空気中に含まれる水蒸気量は増加傾向にあることが確認されている。
佐藤渡辺の雨水貯留浸透施設工事や透水性コンクリートの工事の需要が増加する可能性がある。
佐藤渡辺の技術:リ・タンスイシステム
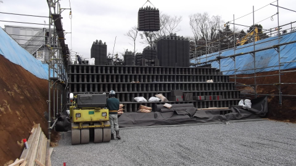
佐藤渡辺の雨水貯留浸透施設。
大型車の走行だけでなく駐車帯として使用可能な、プラスチック貯留浸透工法として最大クラスの高強度を有している。
貯水型
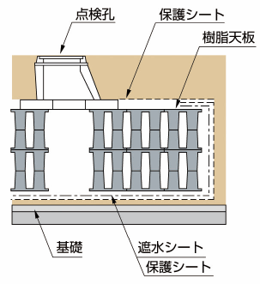
雨水貯留槽の側面および底面を遮水シートで包み、集中豪雨による雨水を雨水貯留槽にて一時貯留する事により、雨水が下水道や河川に一気に集中する都市型洪水を防ぐ。
浸透型
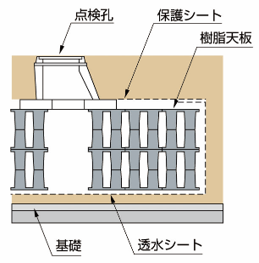
雨水貯留槽を透水シートで包み、集中豪雨による雨水を雨水貯留槽にて一時貯留し、ゆっくりと地下に浸透させる。都市化により低下した保水機能の回復や水循環の再生に寄与し、周辺環境に潤いをもたらす。
佐藤渡辺の技術:パーミアコン
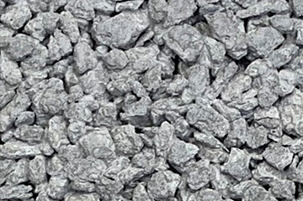
パーミアコンMサイズ(骨材粒径2.5~5mm)
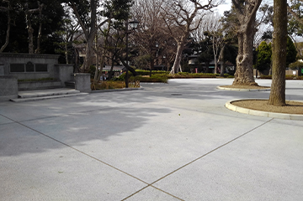
Mサイズ施工現場 上野公園(東京都)
優れた透水性
パーミアコンは、透水係数が1×10⁻¹cm/sec以上と大変優れた透水機能を持っている。
雨水を地中に浸透・還元するので地下水の涵養、地中の生態系の保持、樹木の発育に効果がある。自然と共存する環境計画づくりの一助となる。
雨水貯留浸透機能
パーミアコンは、優れた雨水貯留浸透機能を持っている。雨水を舗装体内の空隙で一時貯留しながら、徐々に地中へ浸透・蒸発散させる。雨水のピーク流出を遅らせ、下水道や調整池等の施設への負担を軽減し、都市型河川氾濫を防止する雨水貯留浸透施設として利用できる。
国内のみでの売上のため、円高の影響を受けない
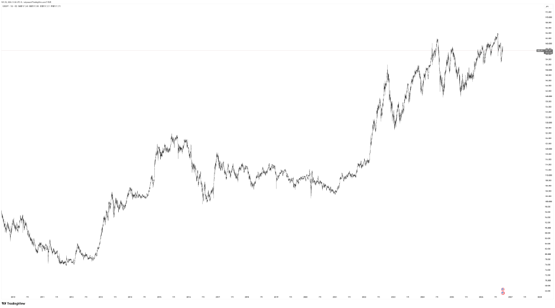
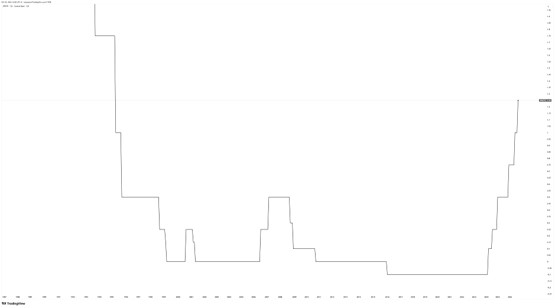
新型コロナ対策として行われた金融緩和に伴うインフレを受け、世界各国が政策金利を引き上げる一方、日本の政策金利はゼロ%近辺で維持されたため、円安が進んだ。2026年には、ドル円相場が1ドル160円を超える場面もあった。
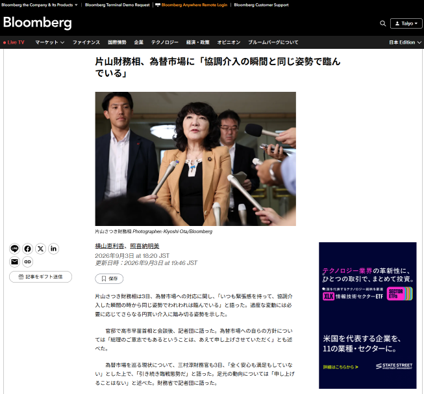
しかし、2026年7月以降、片山財務大臣や三村財務官のもとで円買い介入が行われ、米国も約20年ぶりに円買い介入を実施した。これにより、日米両政府は、これ以上の円安を容認しない姿勢を示した。さらに、片山大臣はGPIFによる国内投資の増加にも言及しており、近年でも特に強く円安を是正する姿勢を示していると考えられる。
また、日本銀行も政策金利を急速に引き上げ、1.25%とした。今後、世界各国でインフレが落ち着き、利下げが進めば、日本との金利差が縮小し、円高圧力が一層強まる可能性がある。
円高が進むと、海外売上高比率の高い企業では、外貨建て売上の円換算金額が減少する。これまでの円安は日本企業の売上高を押し上げ、日本株高を支える一因となってきた。
一方、今後円高が進む場合には、国内で売上を得ており、為替によって売上高が減少しにくい企業が注目されると考えられる。そのため、佐藤渡辺も今後注目される可能性がある。
ハードインフラの上昇トレンドが来る
18世紀半ばの産業革命以降、世界は工場、鉄道、道路、電力網などのハードインフラに巨額の資金を投じることで発展してきた。
その基盤の上で、1995年のWindows 95の発売に象徴されるように、MicrosoftやAppleなどによるパソコンやインターネットが普及し、20世紀末以降はソフトウェアに投資資金が集まった。
現在のAIブームでも、ソフトウェアやその関連企業であるAI関連企業の株価は大きく上昇している。一方、建設業などのハードを担う企業は、その株価上昇の恩恵を受けていない。
しかし、AIが今後さらに発展し、社会のさまざまな場面で使われるようになれば、既存のインフラだけでその需要を支えることは難しい。例えば、データセンターの電力需要が増えれば、新たな発電技術の開発や発電設備の建設、送電網の拡充が必要になる。ソフトウェアの進歩を続けるために、ハードの技術革新と整備が急務となる。その過程で、資金と投資家の注目は再びハードインフラへ集まる。今回のAIデータセンターの建設ラッシュの影響で、建設機器Caterpillar(CAT)の株価が上昇したように、ハードインフラの株価は、ソフトの技術革新とともにその需要が大きくなる。そのため、設備の建設を担う建設業を含め、ハードインフラ関連企業の株価が上昇するトレンドが生まれると考える。
結論
今後株価が上昇すると考える理由
・日本全国のインフラ設備の老朽化による道路工事需要の増加が見込まれるから。
・短期間での大雨の増加により、地下貯水施設、透水性コンクリート需要の増加が見込まれるから。
・PBRが0.5台と極めて低く、低PBRが是正されていく可能性があるから。
・高配当銘柄であるから。
・株主が安定していて、外部のファンドなどに荒らされていないから。
・国内売上100%であり、今後の円高の影響を受けないから。
・これから、ハードインフラ企業の株価上昇トレンドが来ると考えるから。
