
分析基準:2026年9月30日・米国市場終値。金額は米ドル。会社決算はFY2026第3四半期(2026年6月30日終了)、株価指標は9月30日取得値。事実・市場解釈・条件付きシナリオを区別して記載する。
結論
Fair Isaac(FICO)は、住宅ローンやクレジットカードなどの与信判断に利用されるFICO Scoreを中核に、不正検知を含む意思決定支援ソフトウェアも展開する企業である。FICO Scoreの強い市場支配力と堅調な成長が評価され、PERは一時110倍程度まで上昇していた。しかし、競合商品の台頭によってその前提が揺らぎ、期待値の修正から株価は大きく調整した。一方で、現在のPERは17.12倍。2006年から2014年と8年ほどPERが10~20倍のレンジ推移していた事実があり、ここのレンジに戻ってきたことで適正な水準に近づいてきたと考えている。
買いを考える第一候補は、2024年などの上昇を作った起点となる444~567ドル付近。センチメントの悪化でさらに売られる場合は340ドル付近、テクニカル上の最下限の目安は170ドル付近で考えている。反転が成功した場合は、824~931ドルをベースシナリオとして見ている。
ただし、さらに前提を覆すような悪材料がでたり、著しいセンチメントの悪化により下落トレンドの終焉が見えない場合はテクニカルが通用しなくなる可能性があるので、注視していきたい。
会社概要
コメント
この銘柄の過去を調べてみると、利益率の高さにプロダクトの市場支配力の大きさからも長らく敵なしの状態が続いていたのだという印象をうけた。今回の下落は、それに対する修正によって通常の競争下のもと事業を行う銘柄へと移行したというふうに整理している。高く評価される優良企業が普通の企業になるかもしれないというのは落差は相当なインパクトでそれが株価推移に今回反映されているのだろうが、逆を言えば普通の企業なら適正価格を見つけ出せれば永遠に下落は続かないのではないかと考えた。財務状況では高い利益率が目立ち、また、株主資本がマイナスになるほど自社株買いをしている様子からアグレッシブな会社という印象を受け、この状況に対して経営陣がどのように対処するか及びその結果株価がどのように推移するか個人的に注目している。
基本情報
Fair Isaac Corporation(FICO)は、米国モンタナ州ボーズマンに本社を置く分析ソフトウェア企業。企業向けソフトウェア(Enterprise Software)を業種とし、ScoresとSoftwareの2つの事業を展開している。
Scores事業では、企業の取引や意思決定プロセスに組み込める予測型の信用スコアなどを提供するB2Bサービスと、myFICO.comのサブスクリプションを含む個人向けのB2Cサービスを展開する。
Software事業では、口座開設・融資受付、顧客管理、顧客との関係構築、不正検知、マーケティングなど、業務ごとの分析・意思決定ソリューションと関連する専門サービスを提供する。さらに、高度な分析や意思決定を支えるモジュール型のFICO Platformと、顧客が多様な業務用途に合わせて設定できる独立型ソフトウェアを展開している。
- 住所
- 5 West Mendenhall, Suites 105
Bozeman, MT 59715
United States - コンタクト
- +1 (406) 9827276
https://www.fico.com/ - 業種
- Enterprise Software
- Braden R. Kelly独立取締役会長
- William J. LansingCEO・取締役
- Steven P. WeberCFO・上級副社長
- Nikhil BehlSoftware事業社長
- Richard Shawn Deal最高人事責任者・上級副社長
- Mark Russell Scadina上級副社長・法務責任者・会社秘書役
- Thomas A. Bowers企業戦略担当上級副社長
- Michael Stephen Leonard最高会計責任者・副社長
- Fabiola R. Arredondo De Vara独立取締役
- Eva Manolis独立取締役
- Marc F. McMorris独立取締役
- Joanna Rees独立取締役
- David A. Rey独立取締役
- Henry Tayloe Stansbury独立取締役
データテーブル
| 指標 | FICO | Benchmark/比較対象 |
|---|---|---|
| 銘柄/本社 | FICO・NYSE/米国(Bozeman) | — |
| 時価総額/企業価値 | 12.80B/18.15B | — |
| 売上高 TTM | 2.39B(23.9億ドル) | — |
| P/E TTM | 17.12倍 | 24.12倍 |
| Forward P/E | 11.53倍 | 13.54倍 |
| EV / Sales | 7.58倍 | —(基準日を再確認) |
| P / FCF | 13.63倍 | —(基準日を再確認) |
| 売上成長 TTM・前年比 | 24.09% | 10.35% |
| EPS成長 TTM・前年比 | 34.17% | 11.11% |
| 粗利益率 TTM | 85.10% | 46.35% |
| 営業利益率 TTM | 52.11% | 18.53% |
| 純利益率 TTM | 34.05% | 15.08% |
| 流動比率 | 1.18倍 | 1.01倍 |
| 有利子負債・帳簿価額 | 5.58B | 前年FY末 3.06B |
| 現金及び現金同等物 | 248.4M | — |
| 株主資本(2026/6末) | −4.10B(−41.0億ドル) | — |
BenchmarkはEquifax(EFX)、TransUnion(TRU)、Verisk(VRSK)の単純中央値(3社)。業界全体の中央値ではなく、信用情報・データ分析企業との参考比較。事業構成、決算期、借入・買い戻しの差がある。Growth・Profitabilityの緑字は中央値を上回ることだけを示し、投資判断を意味しない。ValuationはPremium/Discountとして記載する。予想P/Eは政策変更後の利益修正を十分反映しない可能性がある。
株価推移とその背景
2019年からの全体像を見る。2020〜2022年のレンジと2022年11月10日の突破が、その後の上昇を考える起点になる。上段の番号は個別イベント、下段のA〜Gはその時代の背景。それぞれ独立して説明を切り替えられる。
価格は対数目盛。全期間のチャートを表示したまま、下の説明を切り替える。Eは米国の決算発表日を株価と共通の日付軸上に配置し、下にFICOの会計年度・四半期を表示(9月期)。Bの期間には2020〜2022年度の12回の決算を含む。引け後の発表では、株価の反応は翌営業日に出る場合がある。
個別イベント
①
① 2019/11/05|2019年決算:成長と収益力の拡大
終値 300.82 → 331.37ドル/前日比 +10.16%
発表の内容:2019年11月4日、FICOは2019年9月期の第4四半期決算を発表した。売上高は3億530万ドルで前年同期比19%増、米国会計基準(GAAP)による1株利益(EPS)は1.07ドルから1.80ドルへ増加した。信用スコアを扱うScores事業の売上は30%増、そのうち金融機関など企業向けのB2B売上は40%増だった。
事業上の意味:信用スコアは、銀行などが融資の申込みを受けた際に、返済が滞るリスクを判断するために使う数値である。この決算では、企業向けスコアの利用から得られる収入が全社売上より速く増えていた。CEOのウィリアム・ランシングは、売上・利益の2桁成長と利益率の改善を実現したと説明した。
株価とのつながり:翌5日は10.16%上昇した。売上だけでなく利益も伸びる実績は、将来の利益予想を引き上げる材料になる。この日の反応は、スコア事業の収益力が評価された動きと解釈できる。ただし、企業向け売上の40%増をすべて値上げの効果と断定できる資料ではない。数量・単価などの寄与は分けて考える。
②
② 2020/03/18|コロナ期:急落と、その後のレンジ
終値 245.69 → 212.00ドル/前日比 -13.71%
当時の環境:2020年3月は、新型コロナウイルスの感染拡大で経済活動の停止と資金繰り悪化が懸念された時期だった。米国の中央銀行に当たるFRBは、15日に政策金利の誘導目標を0〜0.25%へ緊急に引き下げた。危機への対応が必要なほど、経済の先行きが不透明になっていた。
FICOへの波及経路:FICOは融資判断に使われるスコアを提供するため、銀行が貸出しに慎重になったり、自動車購入や消費者ローンの申込みが減ったりすると、スコアの利用数量にも圧力がかかる。一方、低金利は住宅ローンの借り換えを増やし、スコア需要を支える方向にも働く。金利低下の影響は一方向ではない。
株価とのつながり:18日の株価は13.71%下落した。市場全体の資金退避と、融資需要への不安が重なる局面として整理する。この日の下落をFICO固有の破綻懸念だけで説明する根拠は確認できない。後に公表された2020年度実績では、住宅ローンの借り換え需要などを背景にScores売上は25%増だった。当日に分からなかった通期実績と、当時の不安は区別して見る。
③
③ 2022/10/24|FICO 10T・VantageScore 4.0の承認
終値 409.66 → 415.88ドル/前日比 +1.52%
誰が何を決めたか:2022年10月24日、米連邦住宅金融庁(FHFA)はFICO 10TとVantageScore 4.0という2つの新しい信用スコアモデルを承認した。当時の長官サンドラ・トンプソンは、評価の精度と、より幅広い借り手を評価できる点を説明し、移行には時間と業界の協調が必要だと述べた。
この機関が重要な理由:FHFAはFannie Mae(ファニーメイ)とFreddie Mac(フレディマック)などを監督する政府機関である。この2社は金融機関から住宅ローンを買い取り、証券化などを通じて住宅金融に資金を供給する。そのため、2社に売却できるローンの条件は、貸し手がどのスコアを使うかに大きく関わる。
制度はどう変わる予定だったか:当初の計画は、複数年の移行後、利用可能な場合には両方の新スコアを提出するというものだった。FICO 10TはFICO自身の新モデル、VantageScore 4.0は競合モデルである。家賃の支払いなど追加情報や、信用履歴の推移を使う点が新モデルの特徴とされた。
株価とのつながり:当日の株価は1.52%上昇した。FICO自身の新商品が承認された機会と、競合が制度上受け入れられるリスクの両方が存在する。ここではまだ「競合に置き換わった」とは言えない。2025年の選択制や2026年の実務導入へ進む前の、制度上の入口が開いた段階である。
④
④ 2022/11/10|約2年のレンジを突破:今回の上昇の発端
終値 443.77 → 581.78ドル/前日比 +31.10%
会社側の材料:2022年11月9日の取引終了後、FICOは第4四半期の売上高3億4,870万ドル、米国会計基準(GAAP)による1株利益(EPS)3.55ドルを発表した。同時に翌年度の通期EPS見通しを16.00ドルと提示した。四半期の3.55ドルと通期の16.00ドルは対象期間が違うため、そのまま成長率として比較しない。CEOのウィリアム・ランシングは、不安定な市場でも事業に耐久性があり、翌年度もEPSの2桁成長を見込むと説明した。
CPIは何が変わったのか:翌10日、米労働統計局が発表した10月の消費者物価指数(CPI)は前年同月比7.7%上昇だった。9月の8.2%から上昇率が鈍ったのであり、物価そのものが前年より下がったわけではない。当時はインフレを抑えるための急速な利上げが株式市場の重荷だったため、鈍化は利上げペースが緩む可能性を考える材料になった。
なぜ株価に追い風になるのか:金利が高いほど、先の将来に得る利益を現在の価値に置き換えた金額は小さくなる。逆に金利の上昇が落ち着く期待は、同じ将来利益に対して投資家が払う株価の倍率を押し上げやすい。また、住宅ローン金利が落ち着けば、購入や借り換えの需要が戻り、スコアの利用数量にも追い風となり得る。ただし、このCPI発表だけで金利低下や融資需要の回復が確定したわけではない。
この上昇をどう整理するか:FICOの利益見通しを確認できたところへ、市場全体の金利への警戒が和らぐ材料が重なり、株価は31.10%上昇した。会社の収益力への評価と、株式に払う倍率の見直しが同時に起きた可能性がある。約2年間のレンジを抜けた起点として重視するが、決算とCPIがそれぞれ何%分を動かしたかは切り分けられない。
⑤
⑤ 2024/11/07|値上げを成長へ転換
終値 2,090.63 → 2,176.10ドル 前日比 +4.09%
発表の内容:2024年11月6日の取引終了後、FICOは第4四半期売上高4億5,380万ドル、前年同期比16%増を発表した。Scores事業は27%増、そのうち金融機関など企業向けのB2B売上は38%増だった。会社はB2B増収の主因を単価上昇と説明している。CEOのウィリアム・ランシングは、過去最高の年度業績と、翌年度見通しで各主要指標の2桁成長を示した点に言及した。
なぜ単価が重要か:スコア事業の売上は、利用される数量と、1回の利用から得る単価の両方に左右される。住宅ローンの件数が増えるのを待つだけでなく、値上げを収入に転換できるなら、成長の道筋は強くなる。この「顧客が利用を続ける中で価格を引き上げられる力」が価格決定力である。
株価とのつながり:翌7日は4.09%上昇した。数字が良かったというだけでなく、高い単価でも利用され続ける事業への期待を支える決算だったと考える。その反面、この力が長く続く前提で株価が評価されるほど、後に料金への政治的圧力や競合の低価格が出た際、利益予想だけでなく評価倍率も下がりやすくなる。
⑥
⑥ 2025/05/21|料金への政治的な圧力
終値 2,027.00 → 1,707.94ドル 前日比 -15.74%
誰が何を述べたか:米連邦住宅金融庁(FHFA)長官のビル・プルテは、2025年5月20日の会合で、FICOは料金をできる限り抑えるべきであり、そのための対応を積極的に検討しているという趣旨を述べた。これはReutersが証券会社Jefferiesの説明を伝えた内容に基づく要約である。5月27日の追加発言とは日付を分け、21日の下落に後日の発言を当てはめない。
なぜこの人物の発言が重いのか:FHFAは、住宅ローンを金融機関から買い取るFannie MaeとFreddie Macを監督する政府機関である。FICOの料金を直接決める会社ではないが、2社向けローンで使えるスコアの採用方針に関わる。その長官が料金を問題視したため、単なる顧客の値下げ要望を超えて、競合を使いやすくする制度変更への警戒につながる。
収益・株価への経路:代わりのスコアを使えるようになれば、FICOは利用数量を失う可能性があり、顧客の離脱を避けるため値上げもしにくくなる。翌21日は15.74%下落した。直近利益が消えたというより、将来も高い単価と成長を維持できるという前提が疑われた反応と解釈する。この発言時点で、強制的な値下げや顧客の一斉移行が決定したわけではない。
⑦
⑦ 2025/07/08|競合スコアの選択を認める方針
終値 1,869.83 → 1,703.17ドル 前日比 -8.91%
誰が何を発表したか:2025年7月8日、米連邦住宅金融庁(FHFA)長官ビル・プルテは、Fannie Mae・Freddie Mac向けローンで、貸し手がVantageScore 4.0を使えるようにする方針をXで表明した。競争を増やし、借り手の費用を抑える目的を示し、3社の信用情報を統合する現行の「トライマージ」は維持すると説明した。
何が選べるようになるのか:Fannie Mae・Freddie Macは住宅ローンを買い取る政府支援企業で、GSEとはこの種の企業を指す。VantageScoreは、信用情報を扱うEquifax、Experian、TransUnionの3社が共同所有するスコア会社である。信用情報という材料を集める仕組みと、その材料から返済リスクを数値化するスコアモデルは別であり、今回は主に後者の選択肢が増える話である。
2022年との違いと株価反応:2022年は将来2つの新スコアを併用する計画だったが、今回は従来型のClassic FICOに加えて競合を選べる方向への変更だった。FICOを使う必然性が弱まれば、単価交渉や利用数量に影響し得る。当日は8.91%下落した。ただし、方針表明だけで全社の業務システムが切り替わるわけではなく、実際のローン受入れや運用ルールの整備は後の段階になる。
⑧
⑧ 2025/10/02|FICOの直接ライセンスに期待
終値 1,512.71 → 1,784.68ドル 前日比 +17.98%
FICOが示した対抗策:2025年10月1日の取引終了後、FICOはMortgage Direct License Programを発表した。これは住宅ローン向け信用情報を金融機関に届ける再販事業者が、信用情報会社を経由してスコアを受け取る経路に加え、FICOから直接ライセンスを受けてスコアを計算・提供できる仕組みである。
誰が何を説明したか:CEOのウィリアム・ランシングは、中間段階での上乗せを減らし、価格の透明性と利用者の選択肢を増やす狙いを説明した。信用情報そのものが不要になるという意味ではなく、FICOスコアのライセンスと流通経路を変える施策である。
料金はどう変わるのか:提示された一案は1スコア4.95ドルに加え、融資が成立した場合に借り手・スコア当たり33ドルを課す方式。もう一案は1スコア10ドルの方式だった。申込み時点の料金だけを見て「すべて半額」とは言えず、融資成立時の費用も含めた比較が必要になる。
株価とのつながり:翌2日は17.98%上昇した。競合の参入に対し、FICOにも顧客の負担を抑えながら利用を維持する手段があると評価された反応と考える。ただし、顧客がどちらの方式を選ぶか、競合がさらに価格を下げるかで収益効果は変わる。対抗策の発表と、シェア維持の達成は別である。
⑨
⑨ 2025/10/08|競合の低価格・無料同梱
終値 1,879.55 → 1,695.01ドル 前日比 -9.82%
誰が何を発表したか:2025年10月7日、米大手信用情報会社Equifax(エクイファックス)は、住宅ローン向けVantageScore 4.0を1スコア4.50ドルで2027年末まで提供すると発表した。さらに、FICOスコアを買う住宅ローン・自動車・カード・消費者金融の顧客には、2026年末までVantageScore 4.0を無料で併せて提供する方針を示した。
発表者の立場と狙い:EquifaxはFICOスコアの流通に関わる信用情報会社である一方、競合VantageScoreの共同所有者でもある。CEOのマーク・ベゴーは、低価格を2年間維持することで、貸し手が安心してモデルを切り替えられるようにする狙いを説明した。これは中立的な第三者評価ではなく、競合を普及させる側の施策である。
なぜ無料同梱が効くのか:貸し手はFICOを使い続けながら、競合の点数を追加のスコア料金なしで取得し、審査結果を比較できる。切り替えを検討するための試行費用が下がる点が重要だ。ただし、信用情報レポートの取得費用全体や、システム改修・検証費用まで無料になるわけではない。
株価とのつながり:翌8日は9.82%下落した。FICOの直接ライセンスへの期待が出た直後に、競合も価格と試しやすさで対抗した形になる。将来の利用数量の移行と、FICOの値上げ余地の縮小を警戒した反応と解釈する。
⑩
⑩ 2026/04/22|競合が限定的な実運用へ
終値 1,036.70 → 970.17ドル 前日比 -6.42%
誰が何を発表したか:2026年4月22日、米連邦住宅金融庁(FHFA)長官ウィリアム・J・プルテと、住宅都市開発省(HUD)長官スコット・ターナーが、新しい信用スコアの導入を共同発表した。プルテは費用低減と、家賃を適切に払ってきた人などへの住宅ローン利用機会の拡大を説明した。
実務上の変更:Fannie Maeは融資を買い取る際の実務規則であるSelling Guideを改訂し、承認された貸し手からVantageScore 4.0で評価したローンを限定的に受け入れるとした。未承認の貸し手は引き続きClassic FICOを使用し、FICO 10Tによるローン受入れは後日とされた。2025年の方針表明から、実際のローンを渡せる段階へ進んだ点が重要である。
似た名称の区別:FHFAと、同日の発表に登場するFHA(連邦住宅局)は別の組織である。FHAはHUDの下で住宅ローン保険を担う機関で、Fannie Mae・Freddie Macの監督機関ではない。FHA保険付きローンへの新モデル採用方針と、2社向けローンの限定導入は、対象と実施手順を分けて読む必要がある。
株価とのつながり:当日は6.42%下落した。「将来、競合が使えるかもしれない」から「承認された貸し手は競合を使ってローンを供給できる」へ進むと、FICOの利用数量が移る可能性をより具体的に考える必要がある。ただし、限定導入の開始は、その時点で大幅なシェア喪失が起きたことを意味しない。
⑪
⑪ 2026/07/30|好決算でも翌日に急落
終値 1,373.08 → 1,139.54ドル 前日比 -17.01%
決算で確認できた事実:2026年7月29日の取引終了後、FICOは第3四半期売上高6億7,420万ドル、前年同期比26%増を発表した。Scores売上は41%増、企業向けB2Bは49%増で、主因は住宅ローン向けスコアの単価上昇だった。CEOのウィリアム・ランシングは好調な業績と通期見通しの引上げを説明した。通期売上見通しは24.5億ドルから25.3億ドルへ、米国会計基準による1株利益見通しは35.60ドルから36.86ドルへ引き上げられた。
なぜ好決算でも下がり得るのか:株価が評価するのは過去の利益だけではなく、その先も得られる利益である。今回の増収を支えた単価上昇が、競合との価格競争で続かなくなるなら、足元の決算が強くても将来利益の見積もりは下がり得る。また、良い結果が事前に期待されていれば、発表そのものが追加の買い材料になるとは限らない。
この日の解釈と限界:翌30日は17.01%下落した。価格決定力が続くかを重視する本レポートでは、好調な実績と将来の競争懸念が併存した局面と整理する。ただし、決算資料だけでは売り手の動機や市場予想との差は確定できない。「競合が原因で17%下落した」と一本化せず、確認できた業績と、株価反応についての解釈を分ける。
⑫
⑫ 2026/09/04|利用できる貸し手が広がる
終値 1,118.93 → 932.26ドル 前日比 -16.68%
誰が何を述べたか:2026年9月3日、米連邦住宅金融庁(FHFA)長官ビル・プルテは、Fannie Mae・Freddie Macの初期導入では50の貸し手がローンを供給しているとXで説明し、VantageScoreを利用する貸し手をすべて承認するよう2社に指示したと表明した。Reutersがこの発言を報じている。
4月から何が進んだのか:4月は承認された一部の貸し手による限定導入だった。対象が広がれば、より多くの銀行や住宅ローン会社が、従来型FICO以外のスコアを使う選択を取りやすくなる。2社は貸し手から住宅ローンを買い取るため、その受入れ条件が変わることは、スコア会社にとって販売機会と競争条件の変化になる。
株価とのつながり:翌4日は16.68%下落した。競合が試験的な存在から、広く使える選択肢へ進むことは、FICOの将来の利用数量と単価への圧力を強め得る。この段階で注目されるのは、制度上使える貸し手の数と、実際にFICOから切り替えるローンの量がどの程度一致するかである。
日付と対象の注意:9月9日にはFannie Maeが利用対象の拡大を正式に説明したが、その後日の発表を4日の下落原因として扱わない。また、プルテは同時期に信用情報3社の料金も批判しており、政策全体がVantageScore側の企業を無条件に支援しているとまでは言えない。
⑬
⑬ 2026/09/29|大手の優先採用と低価格競争
終値 840.89 → 617.87ドル 前日比 -26.52%
大手の採用方針:2026年9月28日、住宅ローン会社Rocket Mortgageは、約4か月の検証を経て、対象となるローンでVantageScore 4.0を優先モデルにすると発表した。2026年第4四半期に、Fannie Mae・Freddie Mac向けなど適格ローンの標準選択にする予定である。CEOのジェイ・ブレイは、モデルを比較した結果、より多くの適格な顧客を支援できるモデルを選んだという趣旨を説明した。これは同社自身による検証結果と採用理由である。
低価格が長期化する材料:翌29日、信用情報大手TransUnion(トランスユニオン)は、住宅ローン新規組成用のVantageScore 4.0を1スコア0.99ドルで提供する料金を2028年末まで延長し、FICO購入顧客への無料同梱も継続すると発表した。同社の自動車・住宅ローン事業責任者サティアン・マーチャントは、価格を予測できることが貸し手の採用判断を支えると説明した。0.99ドルはスコア部分の料金で、住宅ローンの信用調査費用全体ではない。
なぜ前の段階より重大なのか:制度上選べるだけでなく、大手の貸し手が実際の優先順位を変える方針を示した。さらに低価格が一時的なキャンペーンにとどまらないなら、貸し手は切り替え後の費用を見積もりやすくなる。FICOには、利用数量が移るリスクと、残る顧客への単価を上げにくくなるリスクが同時に生じ得る。
株価とのつながり:29日は26.52%下落した。大手の採用と価格競争の継続は、将来の利益と、その利益に払う評価倍率を見直す材料と考える。ただし、Rocketの全ローンが当日中に移行したという意味ではない。採用予定、実際の移行量、FICOの利益への影響を今後の確認項目として分けておく。
時代背景・対応期間
A
A 2019/01/02〜2019/12/31|信用スコアの収益力が見え始めた段階
2019年は、スコアの普及に加え、利用されるたびに収益が積み上がる事業の強さが業績に表れた時期だった。FY2019のScores売上は421.2Mドルと前年比25%増、事業利益は361.4Mドルと33%増。売上より利益の伸びが大きく、追加の売上を高い利益率で取り込める性質が確認できる。
11月4日の第4四半期決算でもScores売上は30%増、B2Bは40%増。全社売上は305.3Mドル、GAAP EPSは1.80ドルだった。翌5日の終値は300.82ドルから331.37ドルへ10.16%上昇した。成長を伴う上昇として整理できるが、この一日の反応を年間の上昇すべての説明には使わない。
一方、2019年にはFHFAが新しい信用スコアモデルの検証・承認手続きを制度化していた。競争への道が存在しなかったわけではない。この時代は、長年使われてきた標準としての立場と、収益力の改善が同時に評価されていた段階と考える。
B
B 2020/01/01〜2022/11/09|急落から回復しても、株価は長いレンジに残った
2020年3月は金融市場全体の混乱と融資需要への不安が重なり、18日の終値は212.00ドルまで下落した。しかし融資の種類すべてが同じように縮小したわけではない。自動車や無担保融資の需要が弱くなる一方、低金利による住宅ローンの借り換えが増え、スコアの利用を支えた。
FY2020のScores売上は528.5Mドルと25%増、事業利益は454.3Mドルと26%増だった。市場の急落と事業の実績は分けて見る必要がある。先行きが読めない中で株価が先に売られ、その後、事業の耐久性を確認しながら評価が戻った局面として整理する。
2021年6月にはCollections and Recovery事業を売却し、92.8Mドルの売却益を計上した。第3四半期のGAAP EPS5.18ドルのうち、税後2.52ドルはこの売却に由来する。一時的に利益が大きくなるとPERは下がるため、この期間のPER低下をそのまま株価の割安化とは解釈できない。ソフトウェアをプラットフォーム中心に組み替える過程でもあった。
2022年は利上げで融資需要と評価倍率の両方に圧力がかかった。11月2日の政策金利は3.75〜4.00%。10月24日にはFHFAがFICO 10TとVantageScore 4.0を承認したが、当初は移行後に両方を提出する方針で、2025年以降の「どちらかを選べる」方針とは異なる。成長が続いても金利・融資数量・制度変更を織り込む中で株価は大きなレンジに残った。この価格帯が後の上昇起点になったことを、今回の買い候補と結びつけて見ている。
C
C 2022/11/10〜2024/12/31|数量が弱くても、値上げで伸ばせる力を評価
今回の上昇の起点として重視するのは2022年11月10日だ。前日引け後のFY2022 Q4決算は売上348.7Mドル、GAAP EPS3.55ドル、FY2023のEPS見通しは16.00ドル。住宅ローンの融資数量は減少していたが、ScoresのB2B売上は単価上昇とカード・個人向け融資の増加で6%伸びた。SoftwareではPlatform ARRが52%増となった。
翌10日には米CPIも発表され、前年比上昇率は7.7%へ鈍化した。会社の決算・翌年度見通しと、金融引き締めへの見方が変わり得る材料が同じ日に重なった。終値は443.77ドルから581.78ドルへ31.10%上昇し、約2年間のレンジを突破した。決算だけ、CPIだけに限定せず、会社の収益力と市場環境の両方が見直された転換点として整理する。
FY2023 Q4のB2B売上は21%増で、会社は主な要因を価格上昇と説明している。融資数量の減少を値上げが補った点が重要だ。同じ四半期にPlatform ARRも53%増となり、スコア以外の成長要因も確認された。FY2024 Q4のB2B売上は38%増で、こちらも主に単価上昇によるものだった。
市場が評価したのは、融資件数の回復だけを待たなくても利益を伸ばせる価格決定力だったと考える。ただし業績の伸びと株価の伸びは同じではない。大幅上昇には、利益成長と、その力が将来も続くという期待・評価倍率の拡大が含まれていた。現在の下落を考える際には、このプレミアムがどこまで剥がれたかが論点になる。
D
D 2025/01/01〜2025/07/07|足元の利益と、将来の値上げ余地を分けて評価
2025年前半の調整は競合スコアの一つの発表だけでは説明できない。高い評価倍率の見直しと市場全体の下落も重なった。その後、4月29日のQ2決算では全社売上15%増、Scores25%増、B2B31%増を確認した。B2Bの主な増収要因は引き続き単価上昇で、通期見通しも維持された。
競争懸念が出ていても直近の業績は強かったため、すでに利益が崩れたから株価が下がったとは整理しない。実績が強いことと、その強さに高い倍率を払い続けられることは別の判断になり始めていた。
5月後半の料金への政治的批判に伴う急落では、今の利益より今後も値上げを続けられるかが焦点になったと考える。競合モデルの利用が住宅ローン費用の削減という政策課題と結びつき、将来の価格決定力を慎重に見積もる動きが強まった。事業の強さそのものより、それに付けていたプレミアムの持続性が問われ始めた段階と見る。
E
E 2025/07/08〜2025/12/12|競争が選択肢になり、販売経路でも対抗
7月8日の方針変更で、Fannie Mae・Freddie Mac向け融資はClassic FICOまたはVantageScore 4.0を選べる方向へ進んだ。2022年の双方提出という方針から、代替モデルを選択できる方針への変化だ。FICOを使わず適格ローンを供給できる可能性が具体化し、将来の利用数量と価格への懸念につながった。
FICOは10月1日にMortgage Direct License Programを発表した。信用情報会社を経由する経路に加え、再販事業者がFICOから直接ライセンスを受ける仕組みで、中間の上乗せ費用を減らして継続利用の理由を作ろうとする施策と解釈できる。翌2日の株価は17.98%上昇した。
ただし単純に料金を半額にする仕組みではない。新モデルは1スコア4.95ドルに加え、融資成立時に借り手・スコア当たり33ドルを課す。一方、1スコア10ドルの従来型モデルも用意した。申込段階だけでなく融資成立後の費用を含めて比較する必要がある。
10月7日にはEquifaxがVantageScore 4.0を4.50ドルで2027年まで提供し、FICO購入者には2026年末まで無料で併せて提供する施策を発表した。代替モデルを試す費用が下がり、FICOの対抗策だけで懸念は解消しなかった。反発と再下落は、FICOの対応力への期待と、移行しやすくなる懸念が交互に評価された局面と見る。
F
F 2025/12/13〜2026/07/29|低価格の提示から、実際に利用できる段階へ
2026年3月9日、ExperianはVantageScore 4.0を住宅ローン申込用スコア当たり0.99ドルで提供すると発表した。FICO購入者への無料同梱も続き、代替モデルを試す費用上の障壁を下げた。ただしこれはスコア部分の価格で、信用情報レポート全体の取得費用と同じではない。
4月22日にはVantageScoreを用いるローンの限定的な実務導入が進んだ。制度上の承認から、貸し手が具体的な運用を検討できる段階へ移ったことが重要だ。当日株価は6.42%下落した。モデルの性能だけでなく、利用数量がどの程度FICOから移るかが注視されるようになった。
一方、4月28日のFY2026 Q2決算は売上39%増、Scores60%増、B2B72%増だった。住宅ローン向けスコアの単価上昇と融資数量の増加が成長を支え、通期売上見通しは2.35Bから2.45Bドルへ引き上げられた。競争の進展と実績の成長が同時に起きていた。好業績だから競争リスクがないとも、株価下落だから利益が崩れたとも言い切れず、将来の利益への懸念を抱えながら実績が反発を支えた期間と考える。
G
G 2026/07/30〜2026/09/30|好決算より、競争後の利益を重視
7月29日のQ3決算でもScores売上は41%増、B2Bは49%増。主な要因は住宅ローン向けスコアの単価上昇だった。好決算と通期見通しの上方修正に対し、翌30日の株価は17.01%下落した。過去四半期の成長だけでは高い評価を維持できず、競争が進んだ後の利益に視線が移っていた可能性がある。
9月には代替モデルを利用できる貸し手の範囲がさらに広がった。9月3日の報道と、9月9日のFHFAによる正式な制度説明は分けて扱う。9日の更新は、事前の書面承認なしで全承認貸し手が対象ローンにVantageScore 4.0を使えることを明示したもので、9月4日の下落の原因として後の日付の発表を持ち出すことはできない。
9月28日にはRocket Mortgageが約4か月の検証を経て、対象適格ローンでVantageScore 4.0を優先モデルにすると発表した。制度上使えるだけでなく、大手貸し手の運用上の選択になった点が重要だ。翌29日にはTransUnionが0.99ドル料金を2028年末まで延長した。利用数量の移行と低価格競争の長期化を意識させる材料が重なり、29日は26.52%下落、30日の終値は592.47ドルとなった。
9月30日にはFannie MaeがClassic FICOとVantageScore 4.0に共通のLLPA価格体系を適用すると発表した。これは前日の下落の原因にはできないが、モデル選択を実務上進めやすくする動きとして確認できる。現在の論点は利益がすでに消えたかではなく、過去の価格決定力と利用の優位性をどこまで維持できるか。その見積もりが落ち着く水準を探しているという文脈で、PERと買い候補につなげている。
財務・ファンダメンタルズ
株価と全ての財務指標は2018/1〜2026/9の同じ日付軸。財務は2018年3月期〜2026年6月期の34四半期で、棒は各四半期単体、借入・現金は期末残高。棒・点の位置は対象期末で、決算発表日ではありません。最新の2026年9月期は未発表のため補間していません。営業CFは累計の差分で四半期化。2018年は継続事業の営業CF。利払い・EBITDAの定義は下の計算方法を参照。
数値一覧・計算方法(年次・TTMの補足)
| 指標 | FY2023 | FY2024 | FY2025 | TTM 2026/6 |
|---|---|---|---|---|
| 売上高 | 1,513.56M | 1,717.53M | 1,990.87M | 2,393.58M |
| 営業利益 | 642.83M | 733.63M | 924.85M | 1,236.30M |
| 純利益 | 429.38M | 512.81M | 651.95M | 815.02M |
| 営業CF | 468.92M | 632.96M | 778.81M | 1,001.55M |
| FCF | 464.68M | 607.41M | 739.40M | 960.88M |
| 純利息費用 | 95.55M | 105.64M | 133.65M | 186.34M |
| 有利子負債・期末 | — | 2,209.02M | 3,055.69M | 5,582.39M |
| 現金・期末 | — | 150.67M | 134.14M | 248.44M |
| 純負債 / EBITDA | — | 2.75倍 | 3.11倍 | 4.26倍 |
金額単位はMドル。TTM=FY2025+FY2026第3四半期累計−FY2025第3四半期累計。FCF=営業CF−有形固定資産購入−資産計上した社内利用ソフトウェア。EBITDA=GAAP営業利益+減価償却・償却。純負債=有利子負債の帳簿価額−現金及び現金同等物。利払いカバーは純利息費用を用いた近似値。会社の調整後EBITDAや契約上のレバレッジ比率とは定義が異なる。
成長性|伸びた実績と、次の成長を分ける
売上高はFY2023の1.514BからFY2025の1.991B、2026年6月末TTMでは2.394Bへ拡大。純利益と営業CFも増加している。最新Q3売上は674.2M(6.742億ドル)、純利益237.2M、希薄化EPS10.45ドル。Scoresの値上げが成長を支えてきたため、今後は売上の伸びだけでなく単価と利用数量を分けて確認する。7月29日発表のFY26会社見通しは売上2.53B・GAAP EPS36.86ドルで、9月の競争進展後の予測ではない。
利益率|90%はどこの利益なのか
FY2026 Q3のScores事業利益率は90.8%、Software事業は25.6%。本社費用・株式報酬などの未配賦費用を控除する前の事業別利益率であり、全社の営業利益率とは異なる。全社TTMの粗利益率は85.10%、営業利益率は51.64%、純利益率は34.05%。SnapshotのFinviz営業利益率52.11%とは表示値に差があるため、この章ではSECのGAAP営業利益から算出した値を使う。
返済・利払い|借入はどれくらい重いか
2026年6月末の有利子負債は5.582B、現金248.4M、純有利子負債は5.334B。TTM純利息費用は186.3M、営業利益1.236Bに対する利払いカバーは6.63倍。直近Q3だけでは362.6M÷59.9M=6.06倍で、利息負担が増えている。TTM FCFは960.9M、純負債 / FCFは5.55倍。FCFを全額返済に回せるという仮定の規模比較で、実際の返済年数ではない。
主な借入は、変動金利のリボルバー710M(6月末5.643%・2030年満期)、タームローン1.5B(同5.863%・2028年満期)、固定金利社債900M(4.00%・2028年満期)、1.5B(6.00%・2033年満期)、1.0B(6.25%・2034年満期)。金利を固定した社債と、金利上昇の影響を受ける変動借入を分けて見る。変動借入2.21Bの金利が1ポイント上がると、残高一定なら年間約22.1Mの追加利息となる。
今後12か月の元本返済予定は300M。現金だけでは0.83倍、未使用リボルバー290Mを加えると1.79倍だが、借入枠は現金ではなく、利用条件もある。2028年にはタームローンの残額と900M社債の返済・借換えが重なる。会社は6月末時点で財務制限条項を遵守。上の独自EBITDA比率を契約上の上限と直接比較しない。倒産可能性を一つの比率で断定せず、利益・CFの落ち込み、返済期日、資金調達余力を合わせて確認する。
特殊要因|株主資本がマイナスになっている理由
2026年6月末の株主資本は−4.097B。累積自社株買いによる自己株式の控除額10.277Bが、利益剰余金5.213Bなどを上回っている。黒字でも自社株買いで株主資本はマイナスになる。第3四半期累計の買戻し関連キャッシュ支出は3.046Bに対し、営業CFは777.9M。負の資本そのものに加え、CFを上回る買戻しと借入増加を見ておきたい。自己資本が負のため、ROEやDebt / Equityは通常の健全性比較には使わない。
テクニカル分析
ここでは、私が作成したチャートと、そのチャートから考えた買い候補・反転の条件を整理する。見る順番は、評価の正常化、下落の大きさ、過去の上昇起点、バンドと波形、そして戻りの目標。
PER:市場支配力の再評価と適正水準
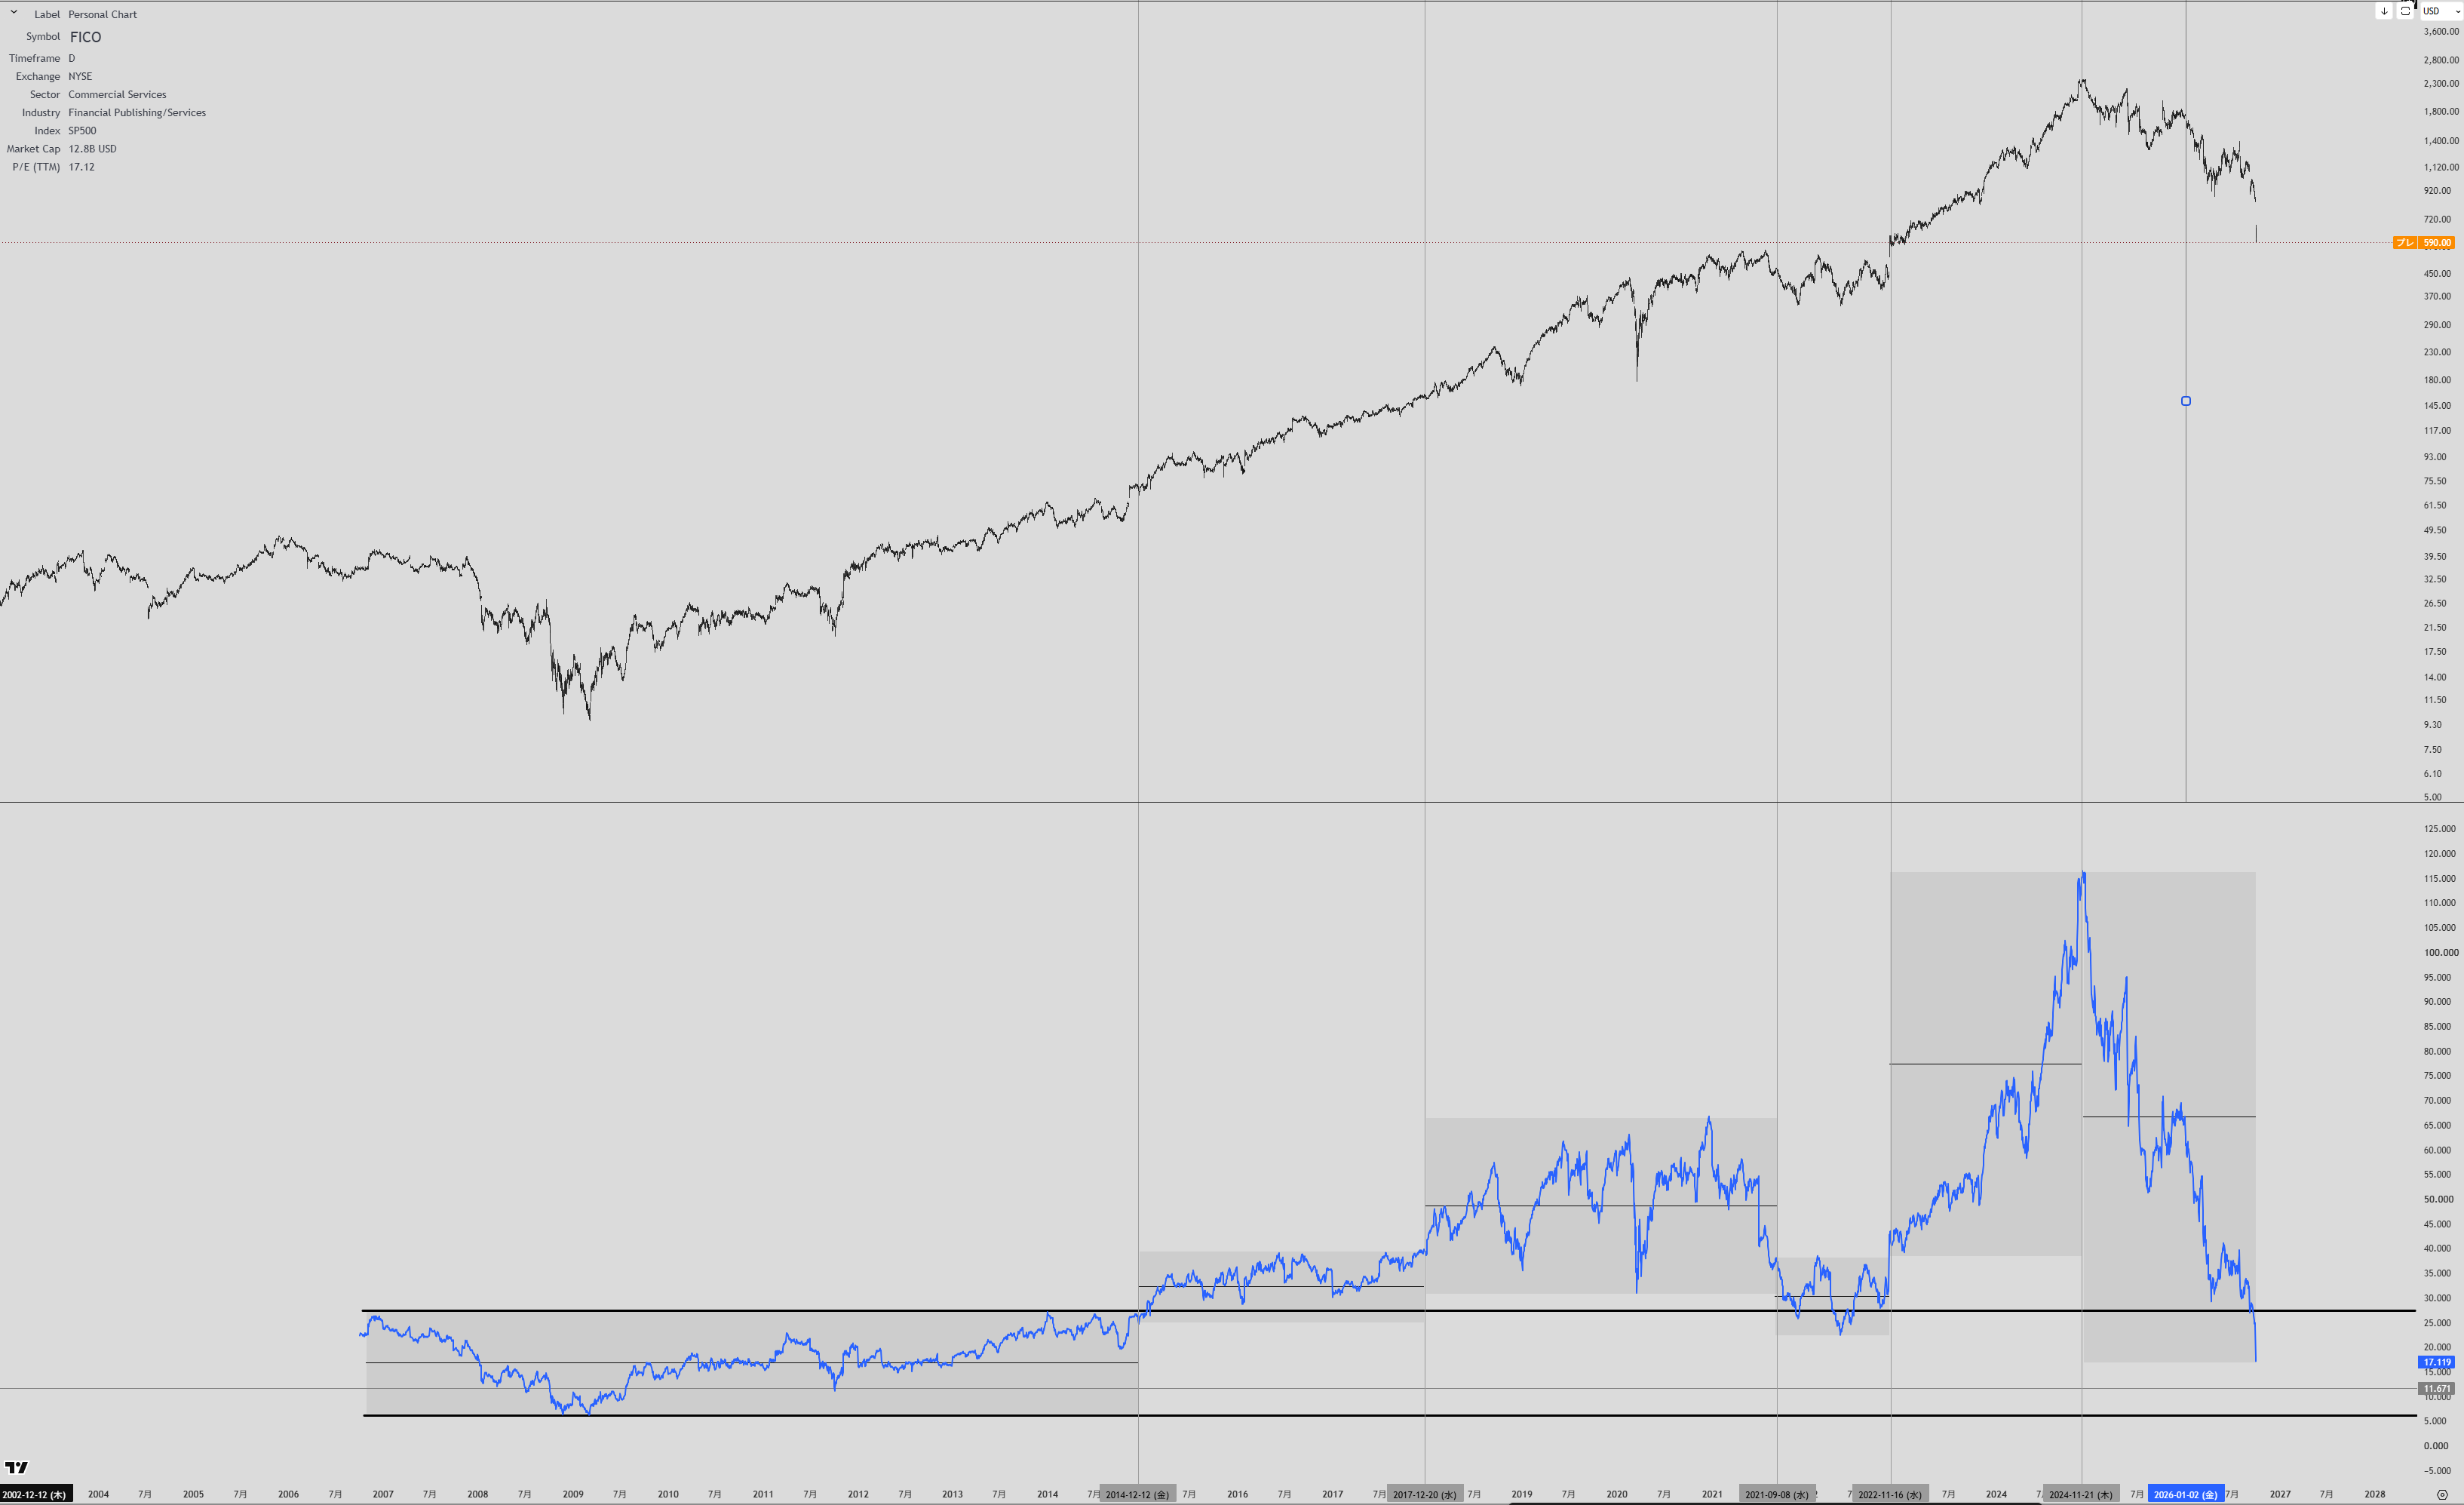
銘柄の背景を整理すると、市場支配力の高さがマーケットに評価されていた優良企業が、その優位性を見直されているという文脈で解釈している。現段階では、倒産するかどうかが主な焦点だとは考えていない。競争や制度変更の材料が出尽くされれば、株価はいずれボトムを探し、何かしらのきっかけを通じて、変化した事業環境に見合う適正価格を形成していくのではないか。
もちろん、新たな材料が出る余地は引き続きウォッチする必要がある。ただ、現時点の整理では、優位性を巡る前提条件が崩れ、かつて株価に織り込まれていた割高な部分を修正している最中と仮定している。以前は市場支配力と成長の持続性への期待から、PERが110倍前後まで拡大していた。今回PERを見ようと思ったのは、そのプレミアムが剥がれた後、どの水準であれば通常の評価として買いを検討できるか、という視点だ。適正な水準を測るために、同じようにPERで割安・割高を判断する人が一定数いると考えた。
上図を見ると、2007〜2014年は、低いところではPER5〜10倍、高いところでは25〜30倍という範囲で長い間推移していた。現在の表示値は17.12倍で、この過去の範囲に戻っている。事業環境や利益の質が当時と同じとは限らないが、過去との単純な数値比較では、以前の高いプレミアムを乗せた領域を脱し、PERの観点では適正な水準に近づいている可能性がある。これを、今まで高いと考えて手を出さなかった人が、再び買いを検討するきっかけの一つとして見ている。
この見方の前提は、利益を生む力が一定程度維持されることだ。競合に継続してシェアを奪われる、単価が下がるなどして利益そのものが減れば、現在のPERを根拠にした評価は変わる。また、2021年には事業売却益がGAAP利益を押し上げており、過去のPERにも一時利益の影響がある。17倍だから無条件に割安と決めるのではなく、利益の前提を確認しながら、過去の評価水準を買い場所を考える根拠の一つにしている。
ドローダウン:同じ下落率でも、当時の環境は違う
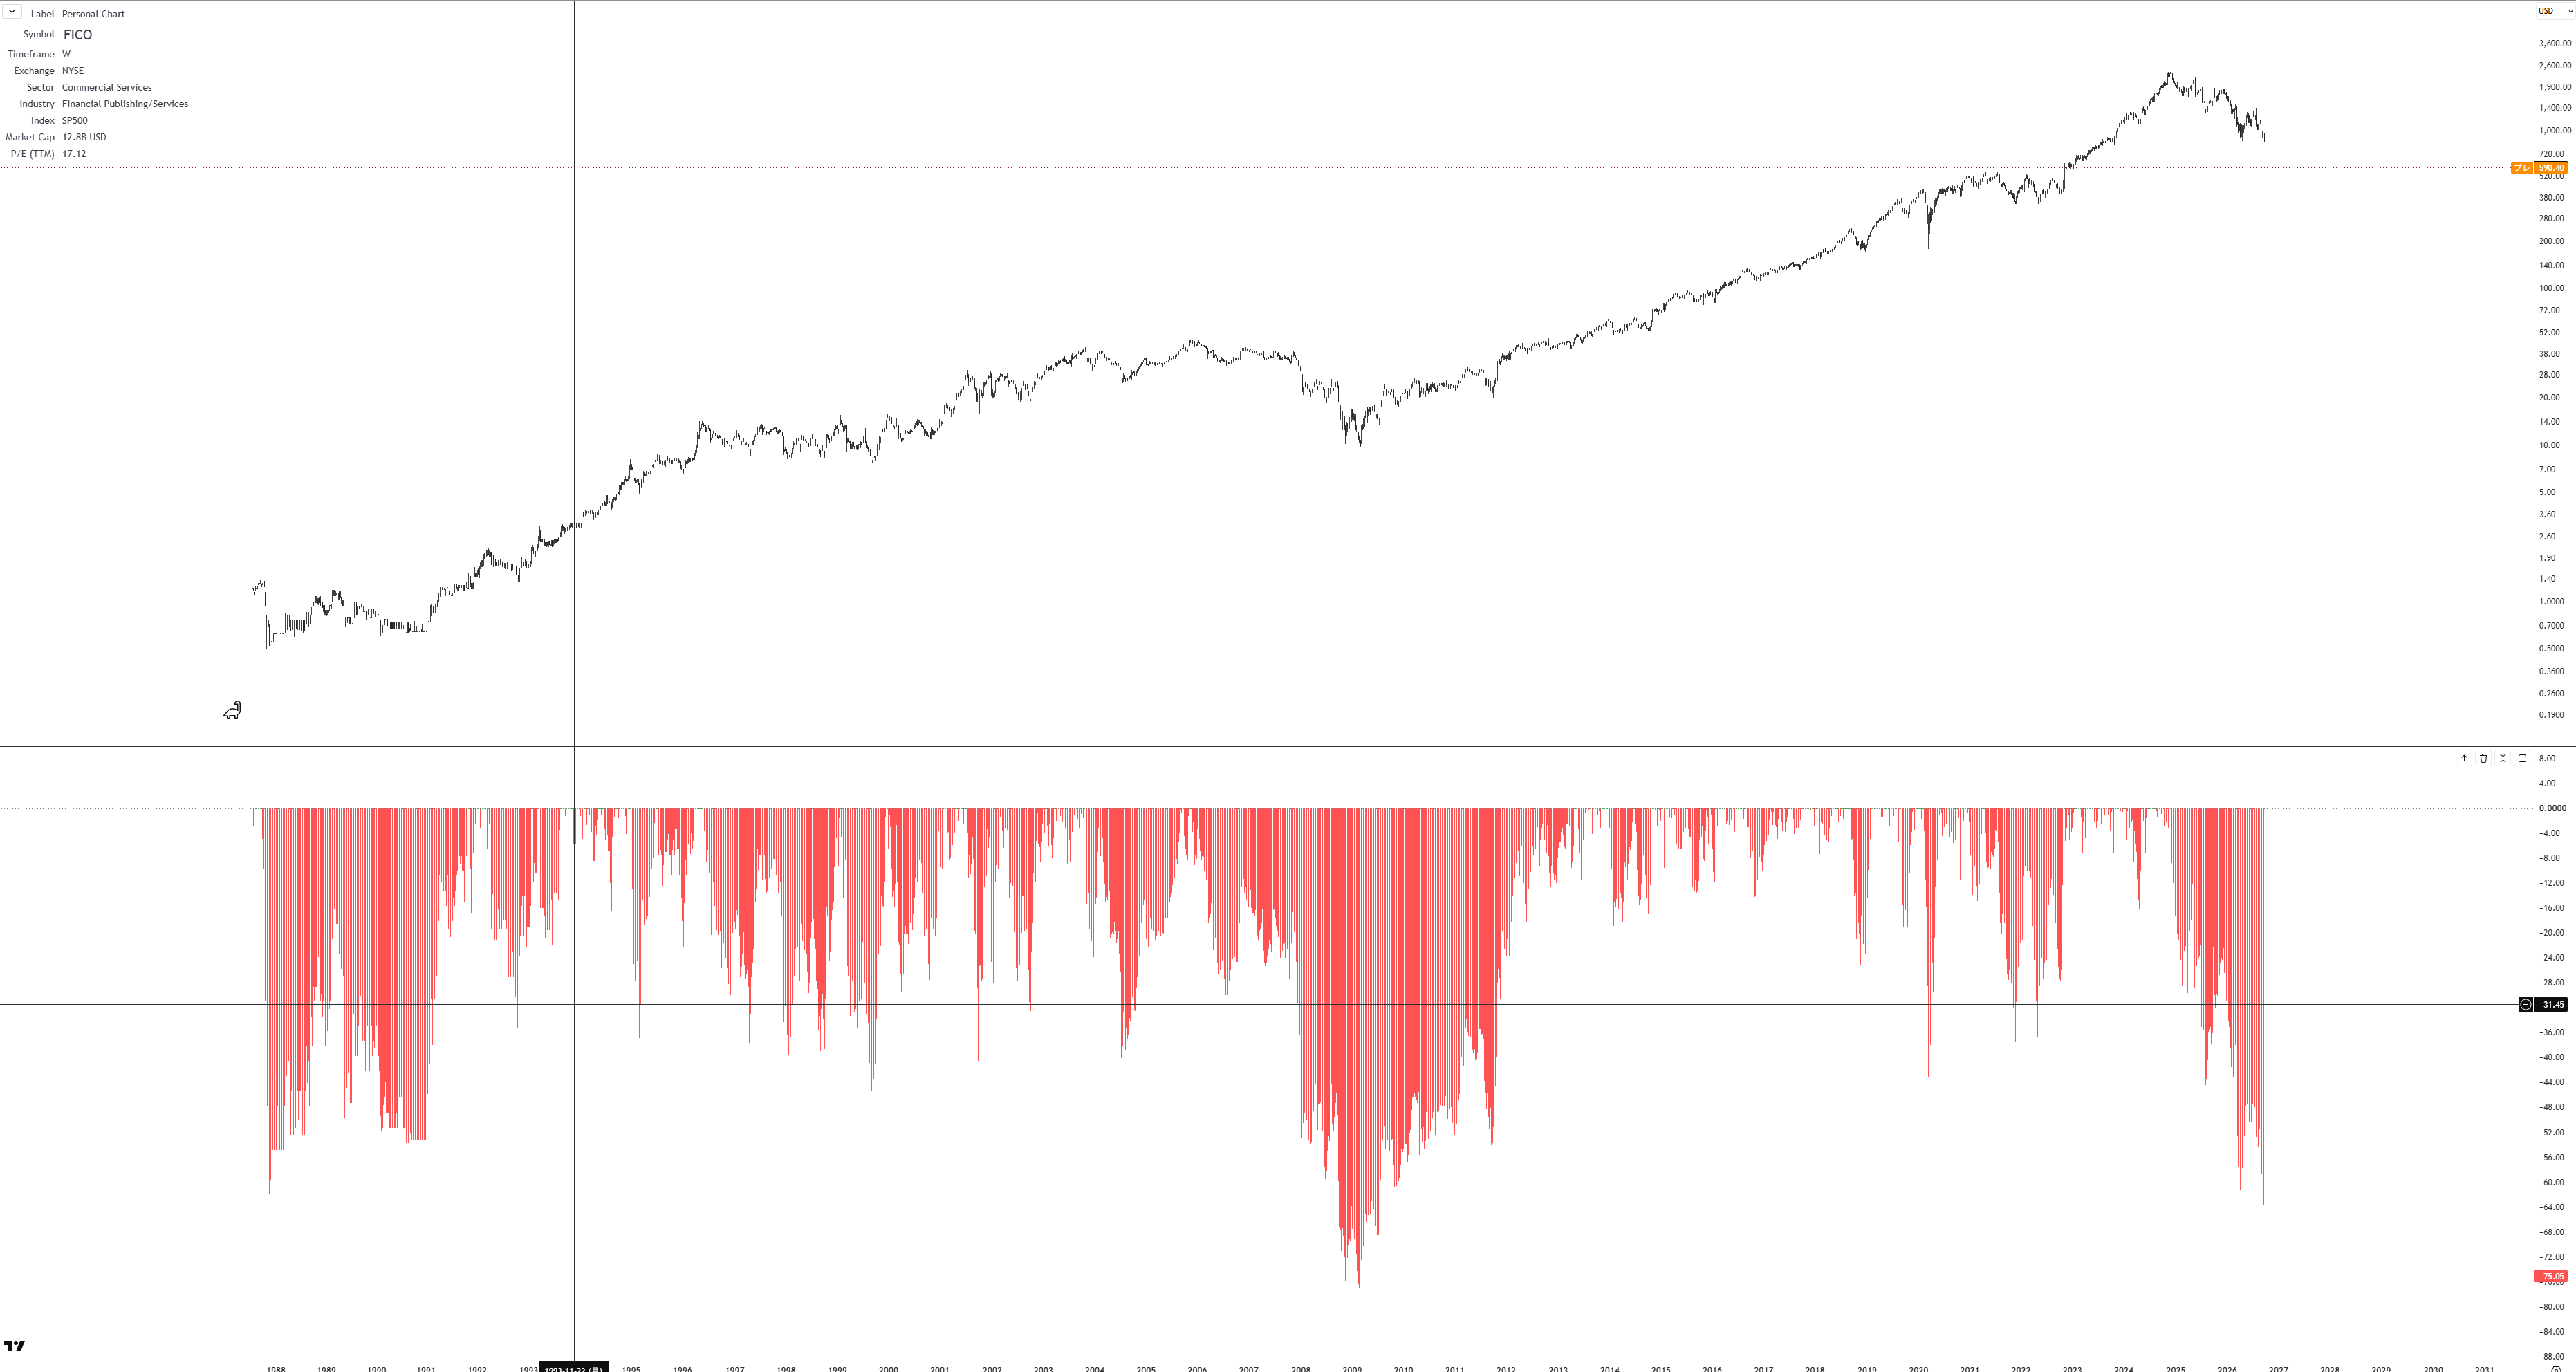
| 局面 | 高値からの下落(概算) | 比較する背景 |
|---|---|---|
| 2007〜2009年・金融危機 | 約76% | 金融システム、融資、信用市場への不安 |
| 2020年・コロナ急落 | 約51% | 過去にない感染症により経済がストップせざるえなった |
| 2024年高値〜2026年9月 | 約75% | プレミアムの修正で済むのか、利益の前提も変わるのか |
長期のドローダウンを見ると、FICOは金融危機時に約76%、今回も約75%下落しており、下落率だけを見ると近い水準にある。
ただし、背景を比べてみると、2008~09年は金融機関の破綻や信用収縮が広がり、米国では2年間で165行が破綻した。FICOの主要顧客である金融機関や住宅ローン市場そのものに大きな不確実性があった局面だった。
コロナショック時も、2020年4月には米国の失業率が14.7%まで上昇し、経済活動が急速に縮小した。FICO固有の問題というより、景気や信用市場がどこまで悪化するか見通しにくいことが株価の重しとなっていた。
一方、今回は金融システムや経済全体の問題というより、VantageScoreの普及によって、FICOがこれまで持っていた高いシェアや価格決定力を今後どの程度維持できるかが主な論点になっている。
つまり、過去の大幅下落は金融危機やコロナという外部環境の悪化が大きかったのに対し、今回はFICO自身の競争環境の変化が中心にある。
そのため、同じような下落率でも単純には比較できない。今回の約75%下落が妥当かどうかを見るには、VantageScoreによってFICOの将来利益が実際にどの程度失われるのかを確認する必要がある。
ボトムの候補を過去から探る
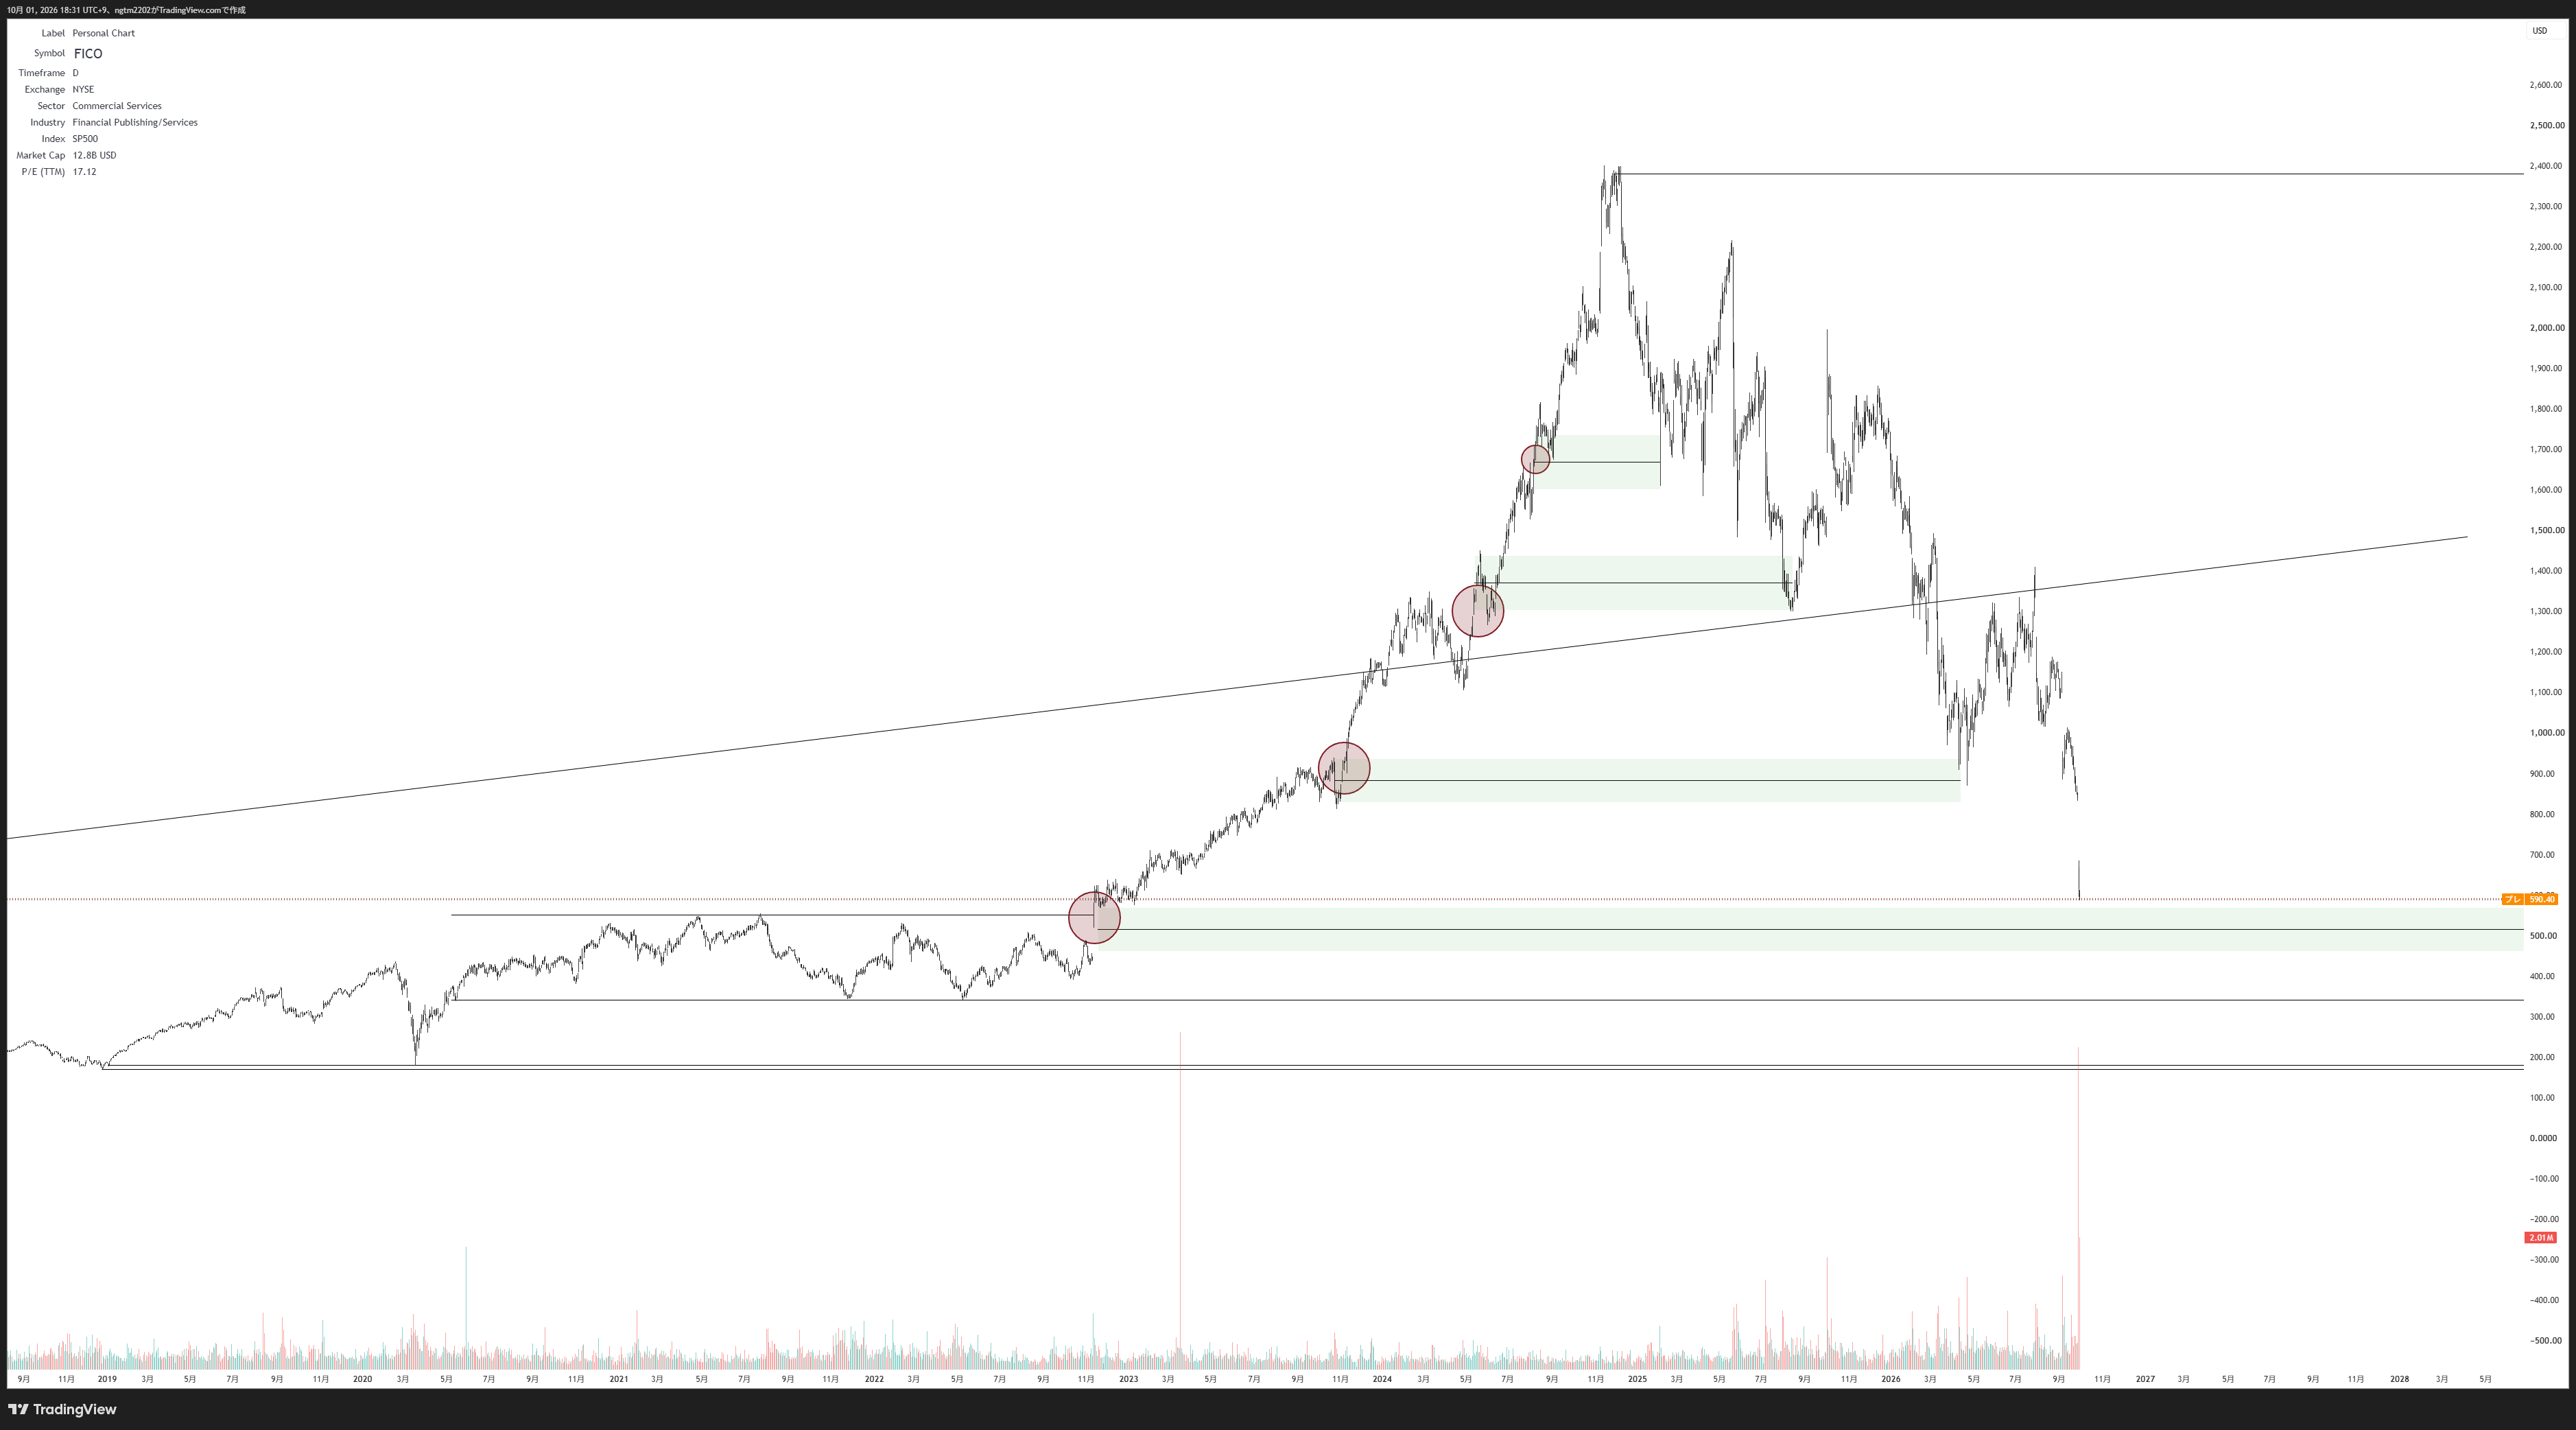
過去の上昇を作った起点は、その後に株価が戻ってきた際にも反応する傾向が見られた。今回も、その起点に引きつけて買えるかを考えている。特に重要なのは、2020年ごろから続いたレンジと、2022年11月10日の上方突破だ。ここから始まった上昇分をプレミアムと捉えるなら、そのプレミアムが剥がれて元の価格帯へ戻ること自体は不思議ではない。
さらなる環境の悪化が起きなければ、以前しばらく推移していた価格帯で、あらためて適正価格を探しにいく可能性がある。第一候補は444〜567ドル。センチメントがさらに悪化した場合は340ドル付近、テクニカル上の最下限候補として170ドル付近まで想定する。いずれも反応を見たい候補であり、到達するだけで反転が決まるわけではない。
Year VWAP・200BB:下側バンドでの反応を見る
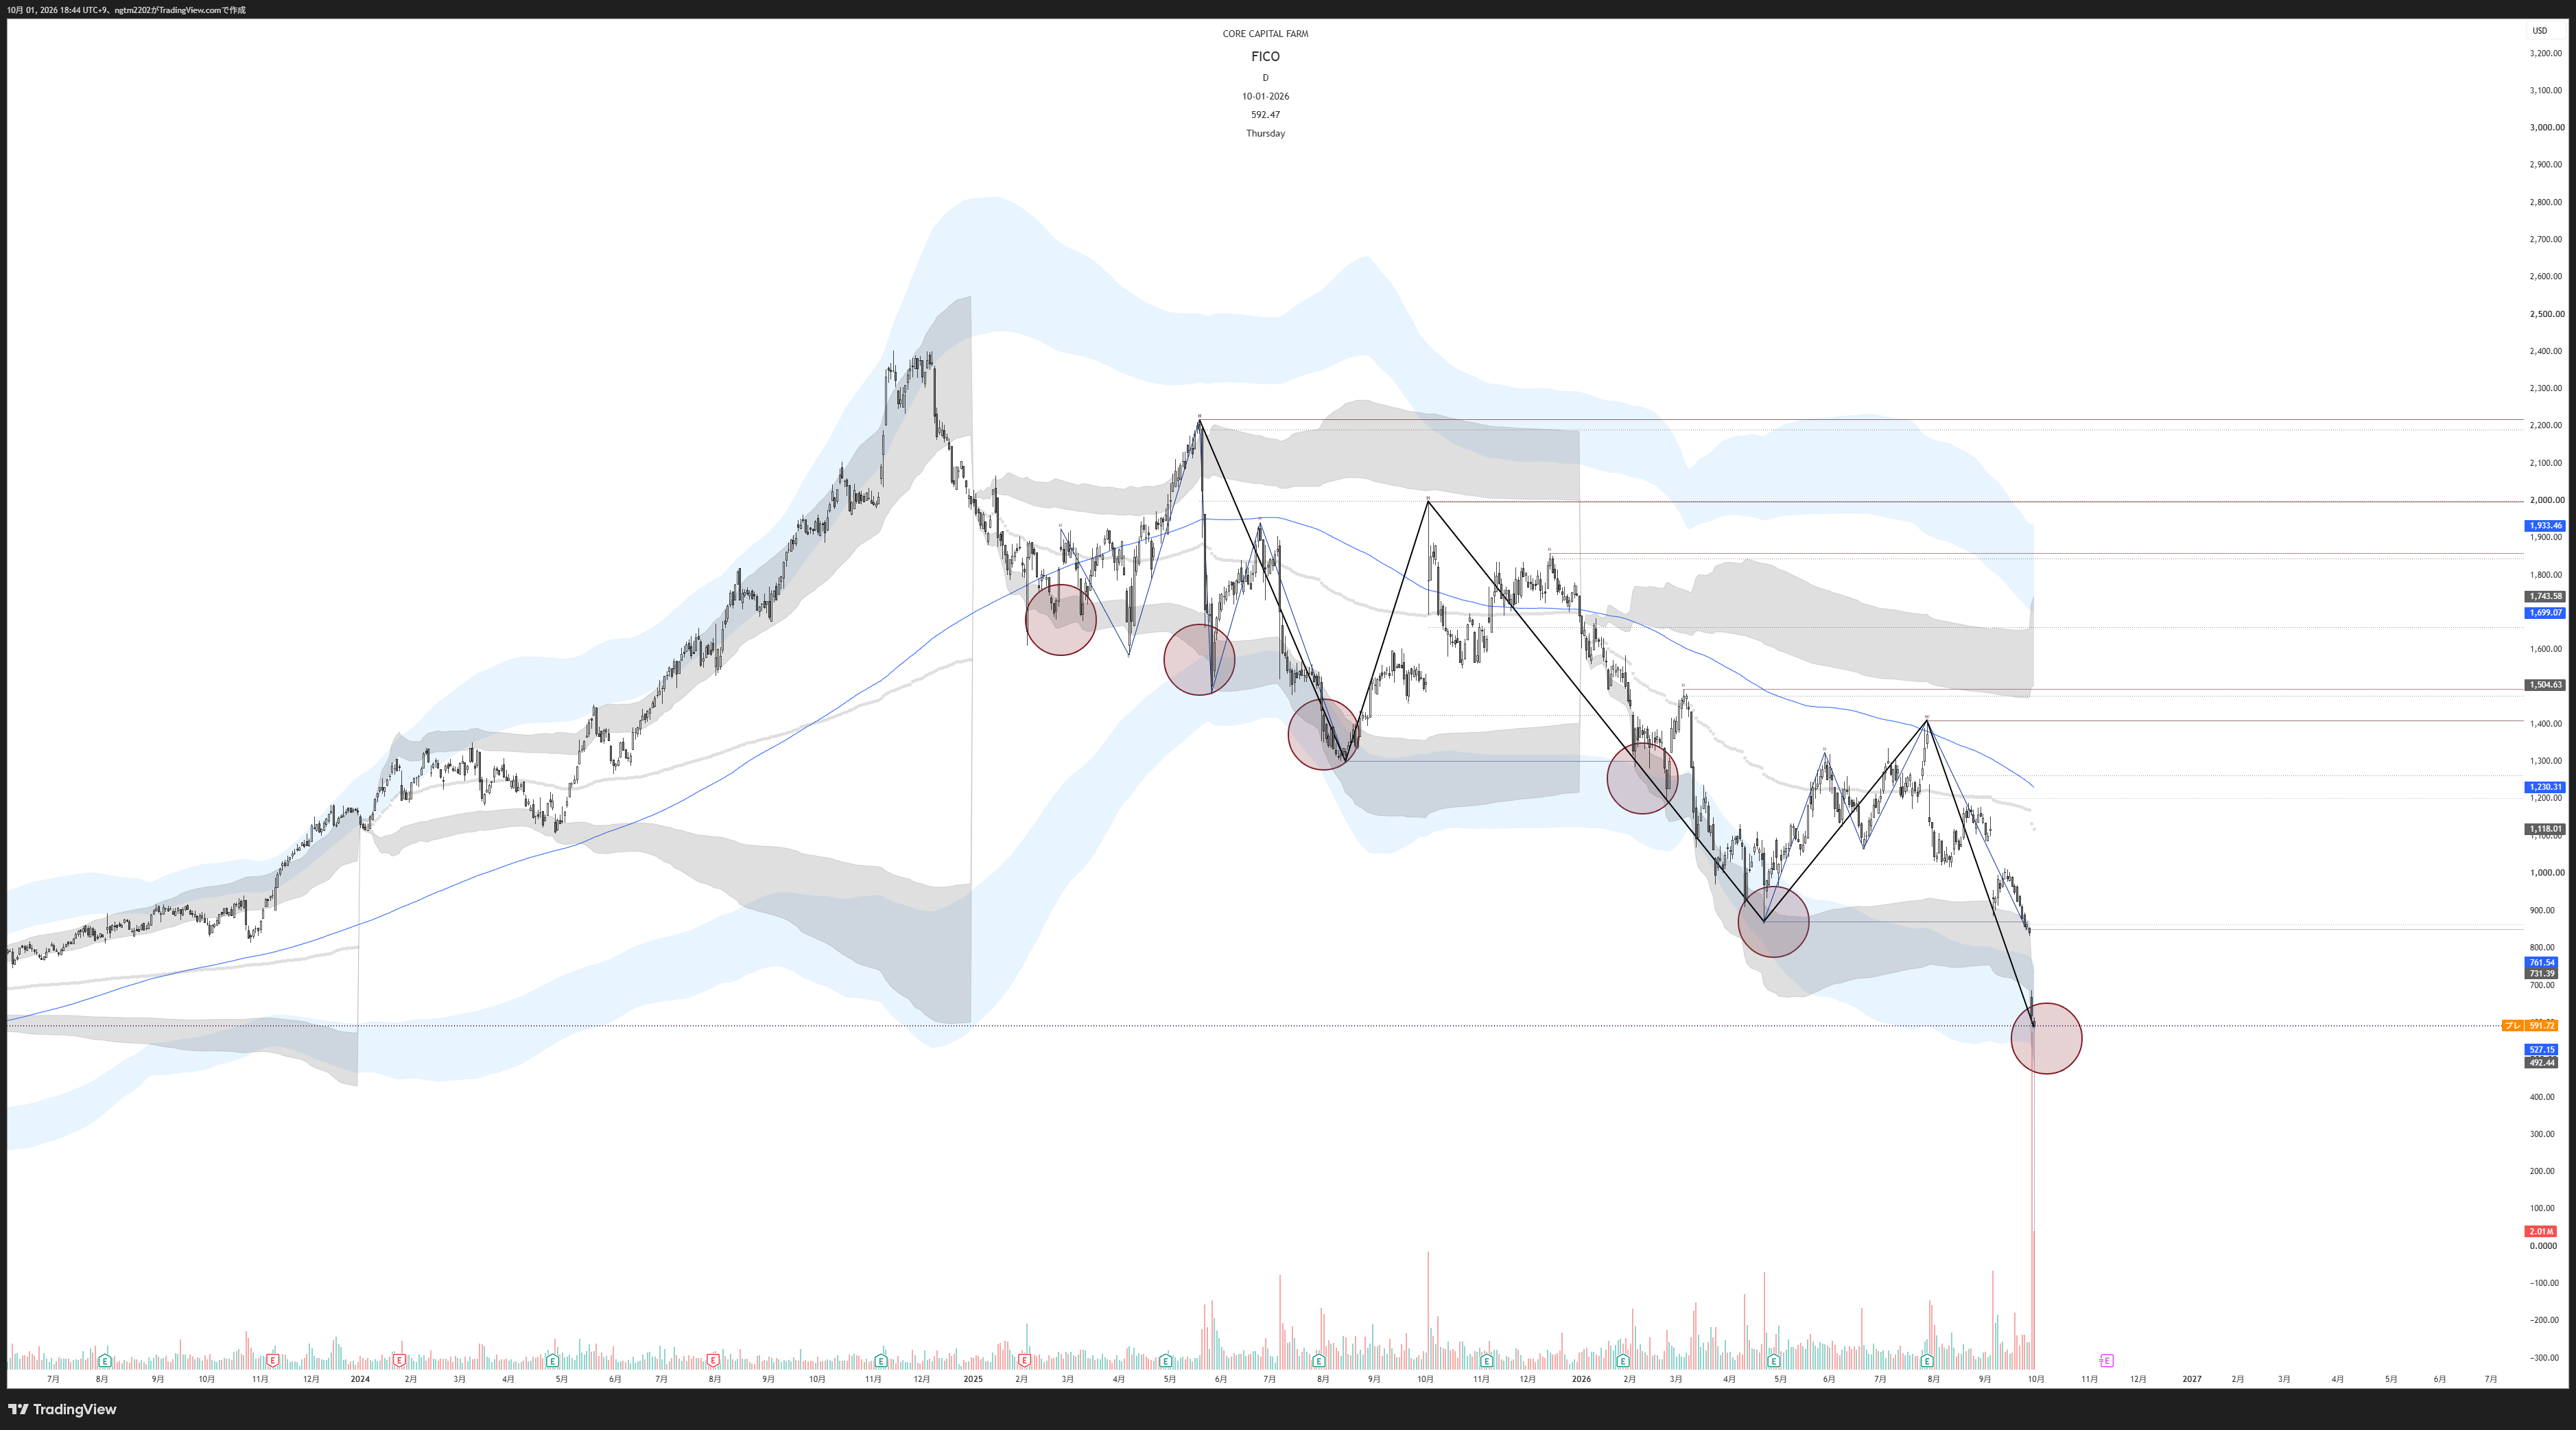
Year VWAPと200BBの−2〜−3σのバンドを見ると、過去の下落ではその周辺で反応を見せてきた。今回も同じように、売りが続いた後の反応を確認する場所として見ている。
ただし、下落トレンドではバンドウォークが続き、さらに低い水準まで来ることもあり得る。バンドに触れたことだけを買いの根拠にしない。どこまでバンドウォークし得るか過去調べたところ、リーマンショック期間の外れ値50%を除くと、20%が最大級である。
波形比較:過去の下落幅を現在に重ねる
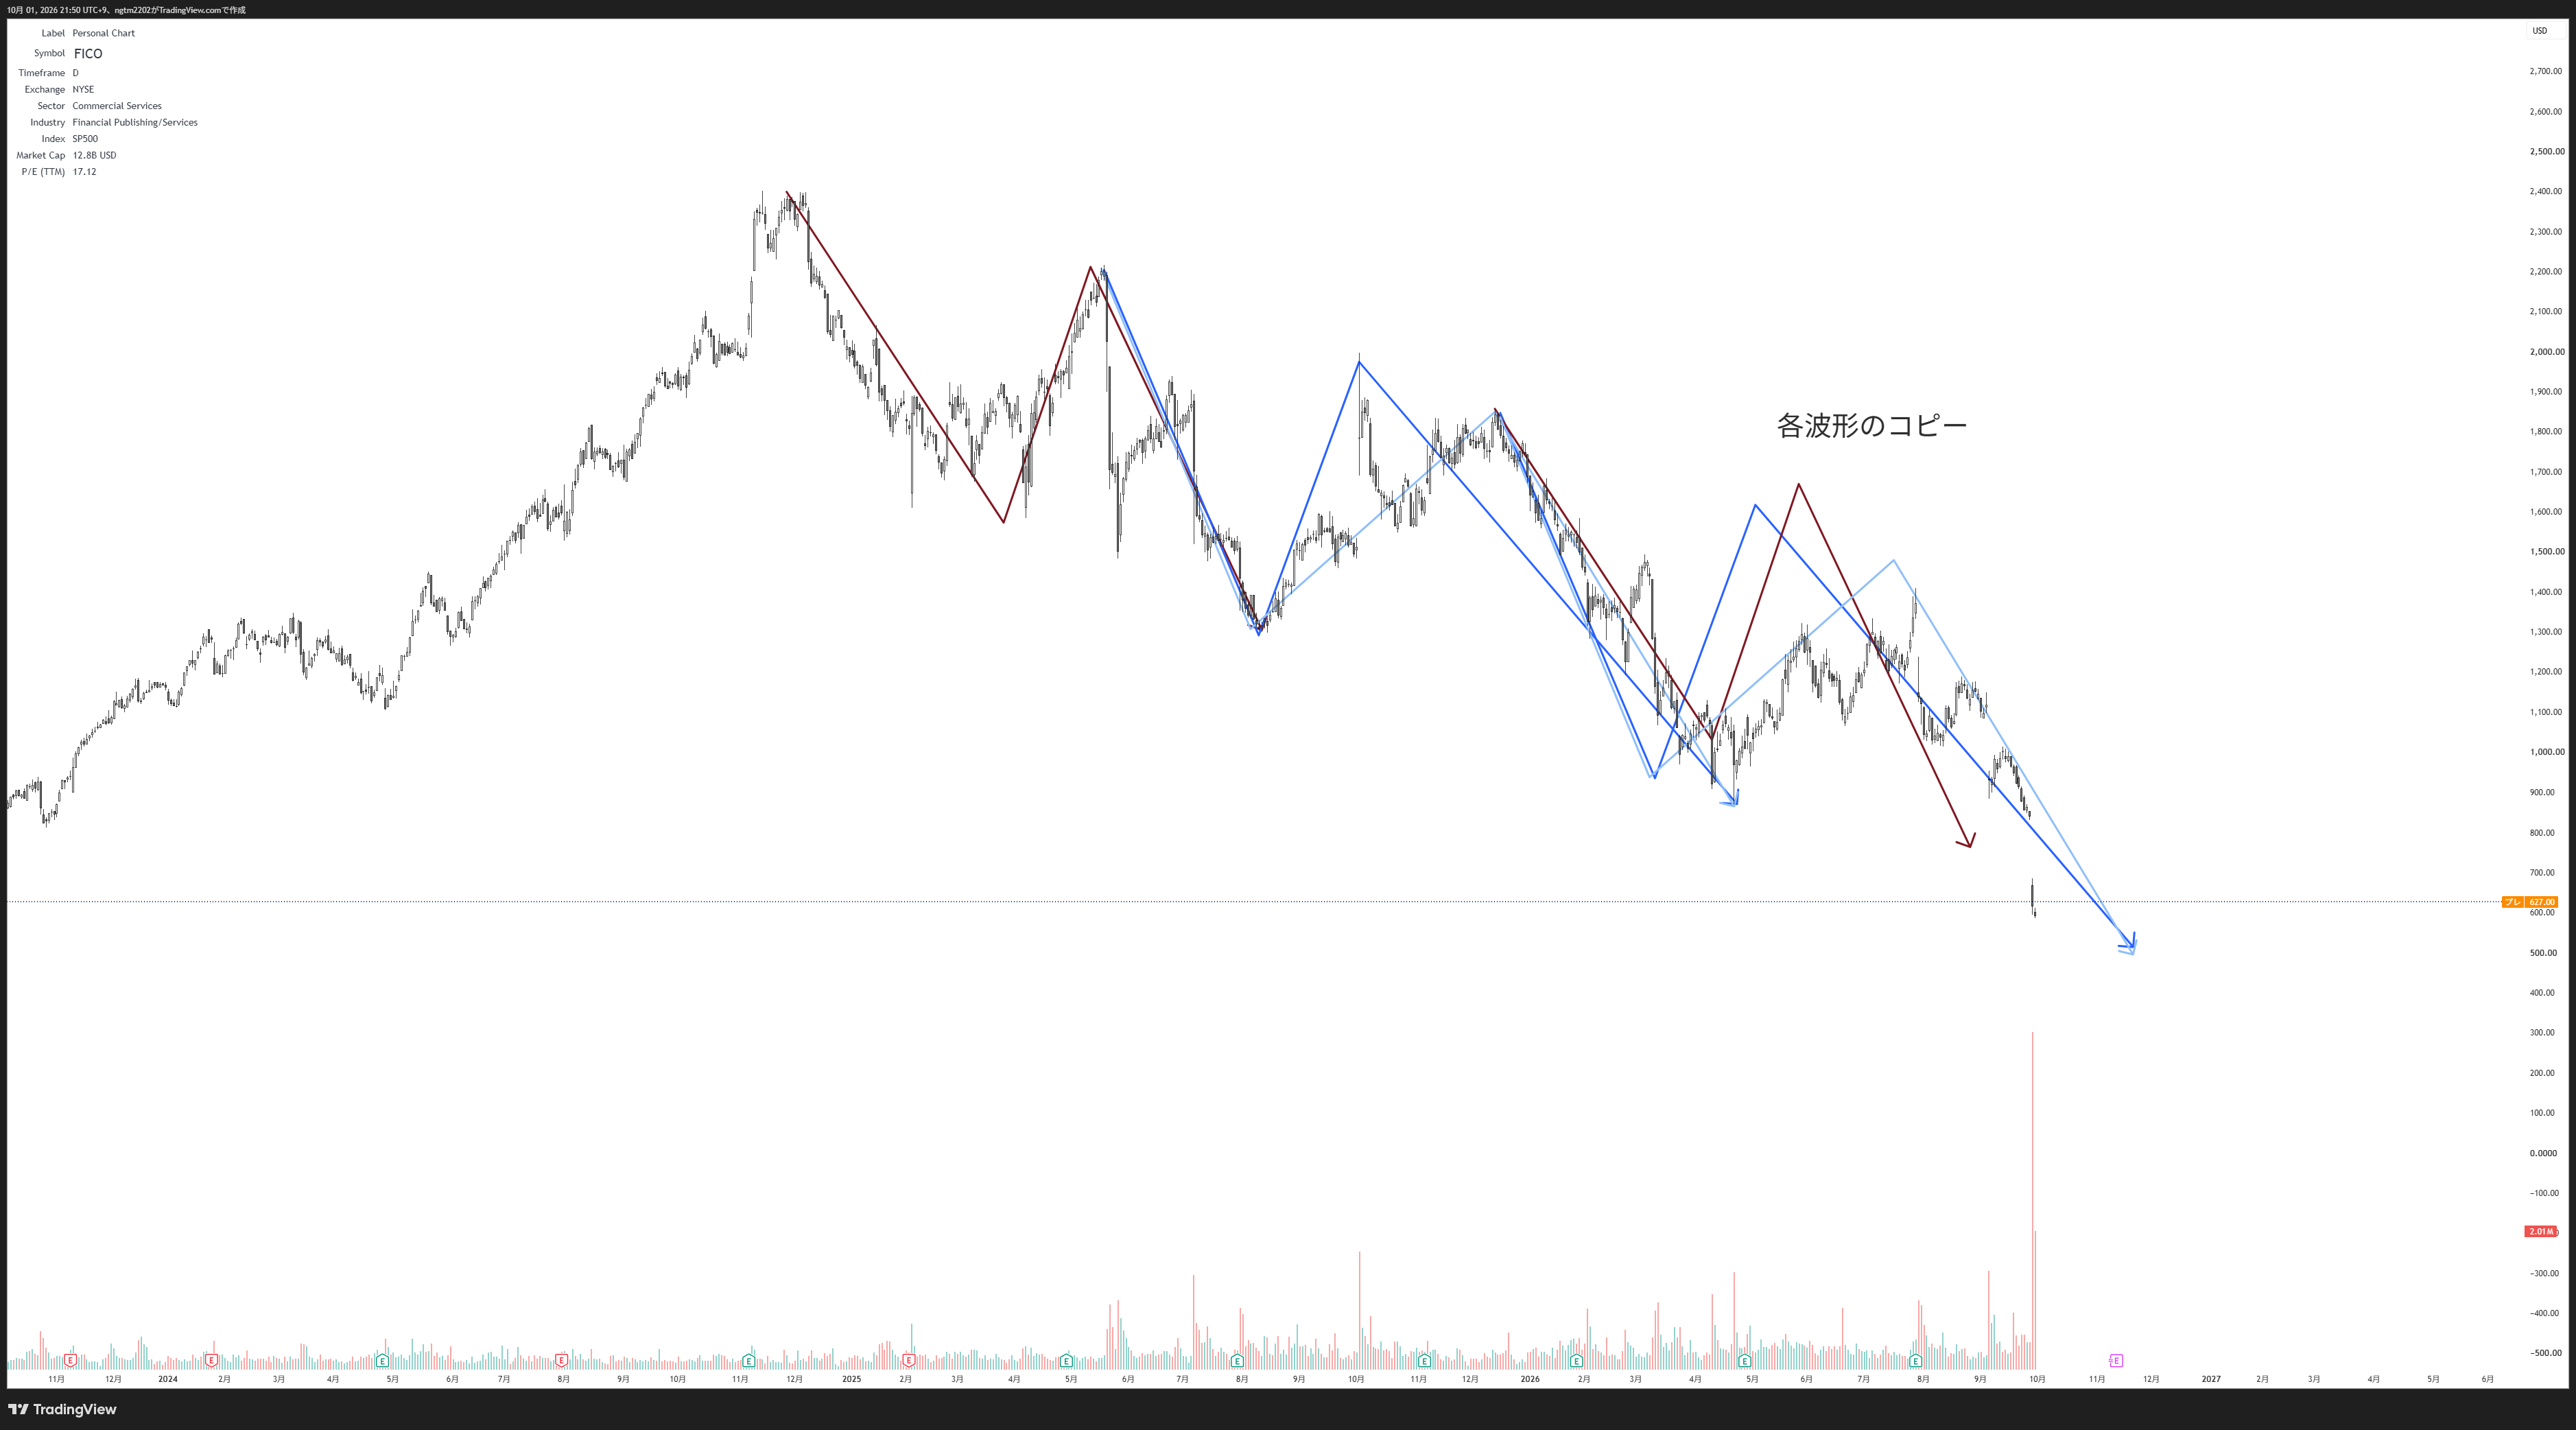
この下落トレンドの各波形をコピーし、現在の波形に重ねてみた。過去に反転するまで進んだ値幅を当てはめると、その到達候補がおおよそ現在の株価に近いところまで来ている。同じ騰落を繰り返すとは限らないが、一つの根拠としては参考になると考えている。
2022年11月の上昇起点から見るVWAP・出来高プロファイルと株価の関係
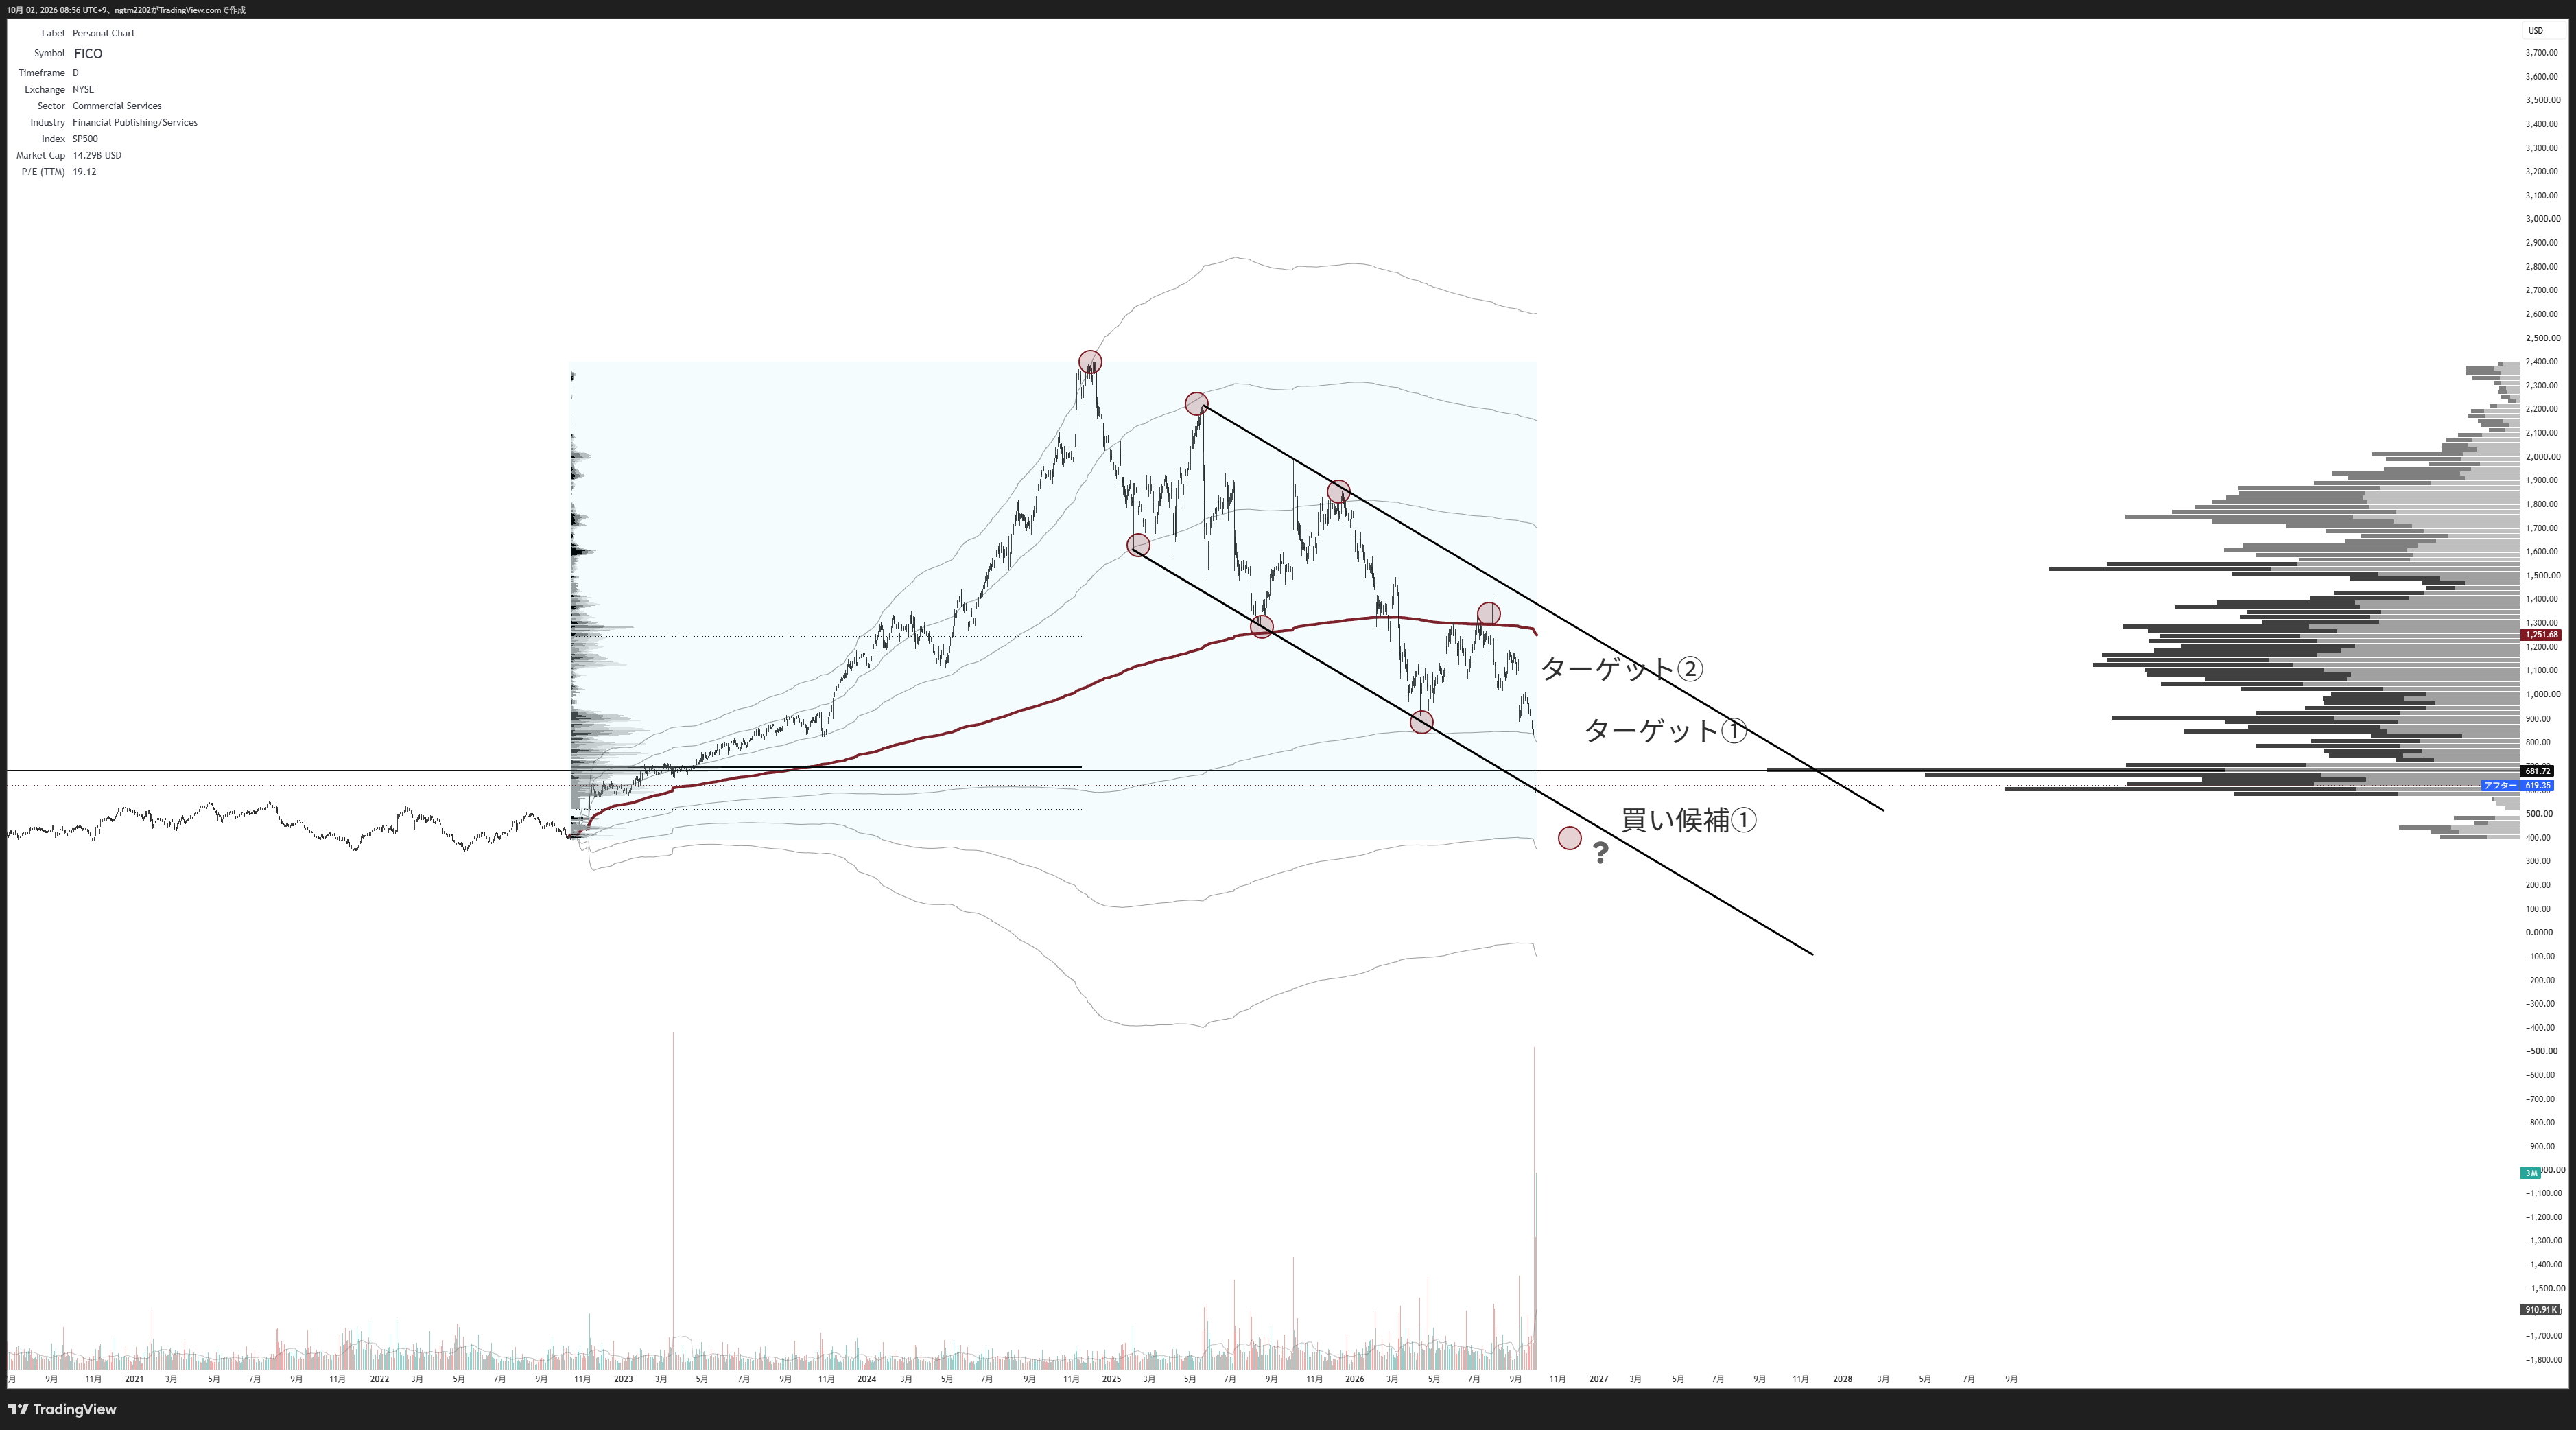
2022年11月を起点としたVWAPと出来高プロファイルを分析すると、VWAPの各バンドと株価の騰落のリズムが、ある程度一致していることがわかる。上昇・下落のそれぞれの局面で、バンド付近が反応する水準として意識されているように見える。
また、下落トレンドにチャネルを引くと、株価は過去に反応していたチャネル上の水準まで下落していることが確認できる。VWAPのバンドとチャネルを重ね、今回も同じような位置関係で反応が見られるかを確認したい。
出来高プロファイルについても、過去のレンジで取引が積み上がった価格帯に注目している。現在検討している買い候補は、こうした過去に出来高があった水準とも重なっている。VWAPの各バンド、下落チャネル、レンジの出来高を合わせて、反応を見たい場所を整理している。
上値候補:一度割れたボトムを試しにいく
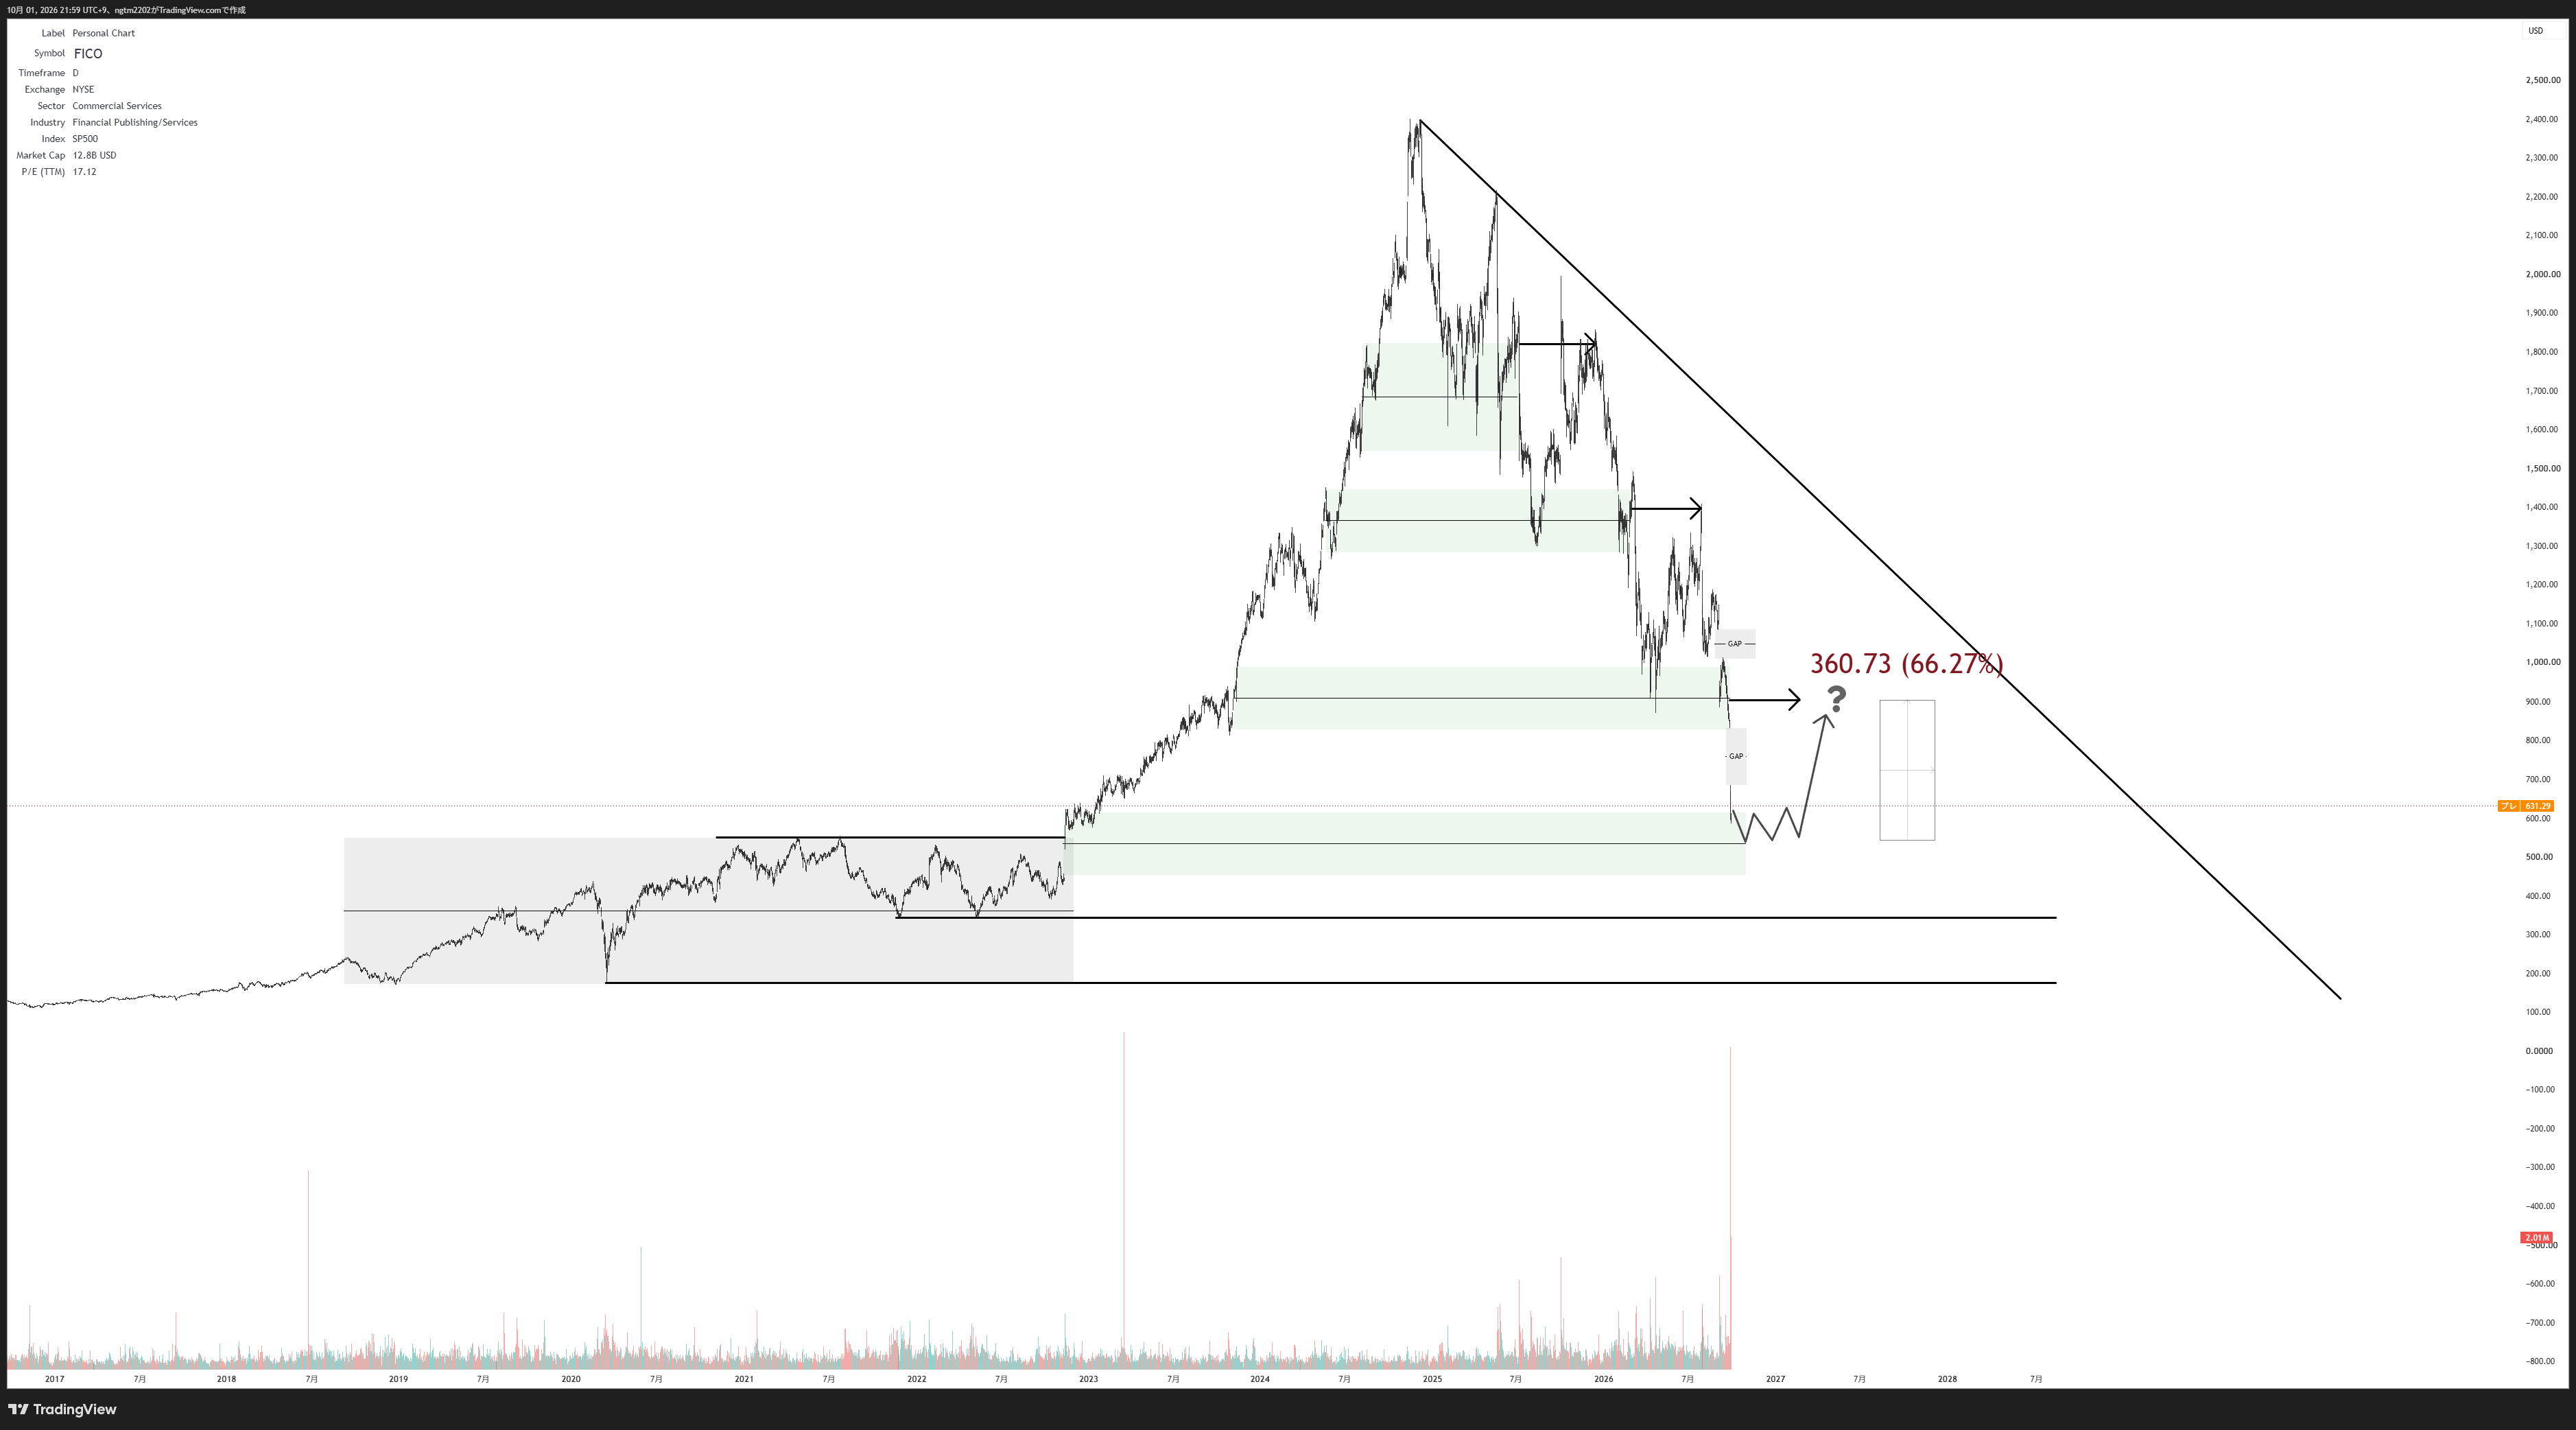
次に、反転が成功した場合にどこまで伸び得るのかを検討する。今回の下落トレンドでは、いったん反発した地点を再び下抜けた後、その価格帯まで株価が戻る場面が見られる。また、ボトム付近から上昇を試みたものの失敗して下落した場合にも、その上昇を試みた価格帯まで戻る傾向が確認できる。
この値動きを踏まえ、反転が成功した際のターゲットは、まずブレイクされたボトムである824〜931ドル付近を想定している。さらに勢いがつく場合は、上昇しきれなかった価格帯であり、ギャップ(窓)も存在する1014〜1182ドル付近を次のターゲットとして考えている。
買い候補と、反転後に確認する水準
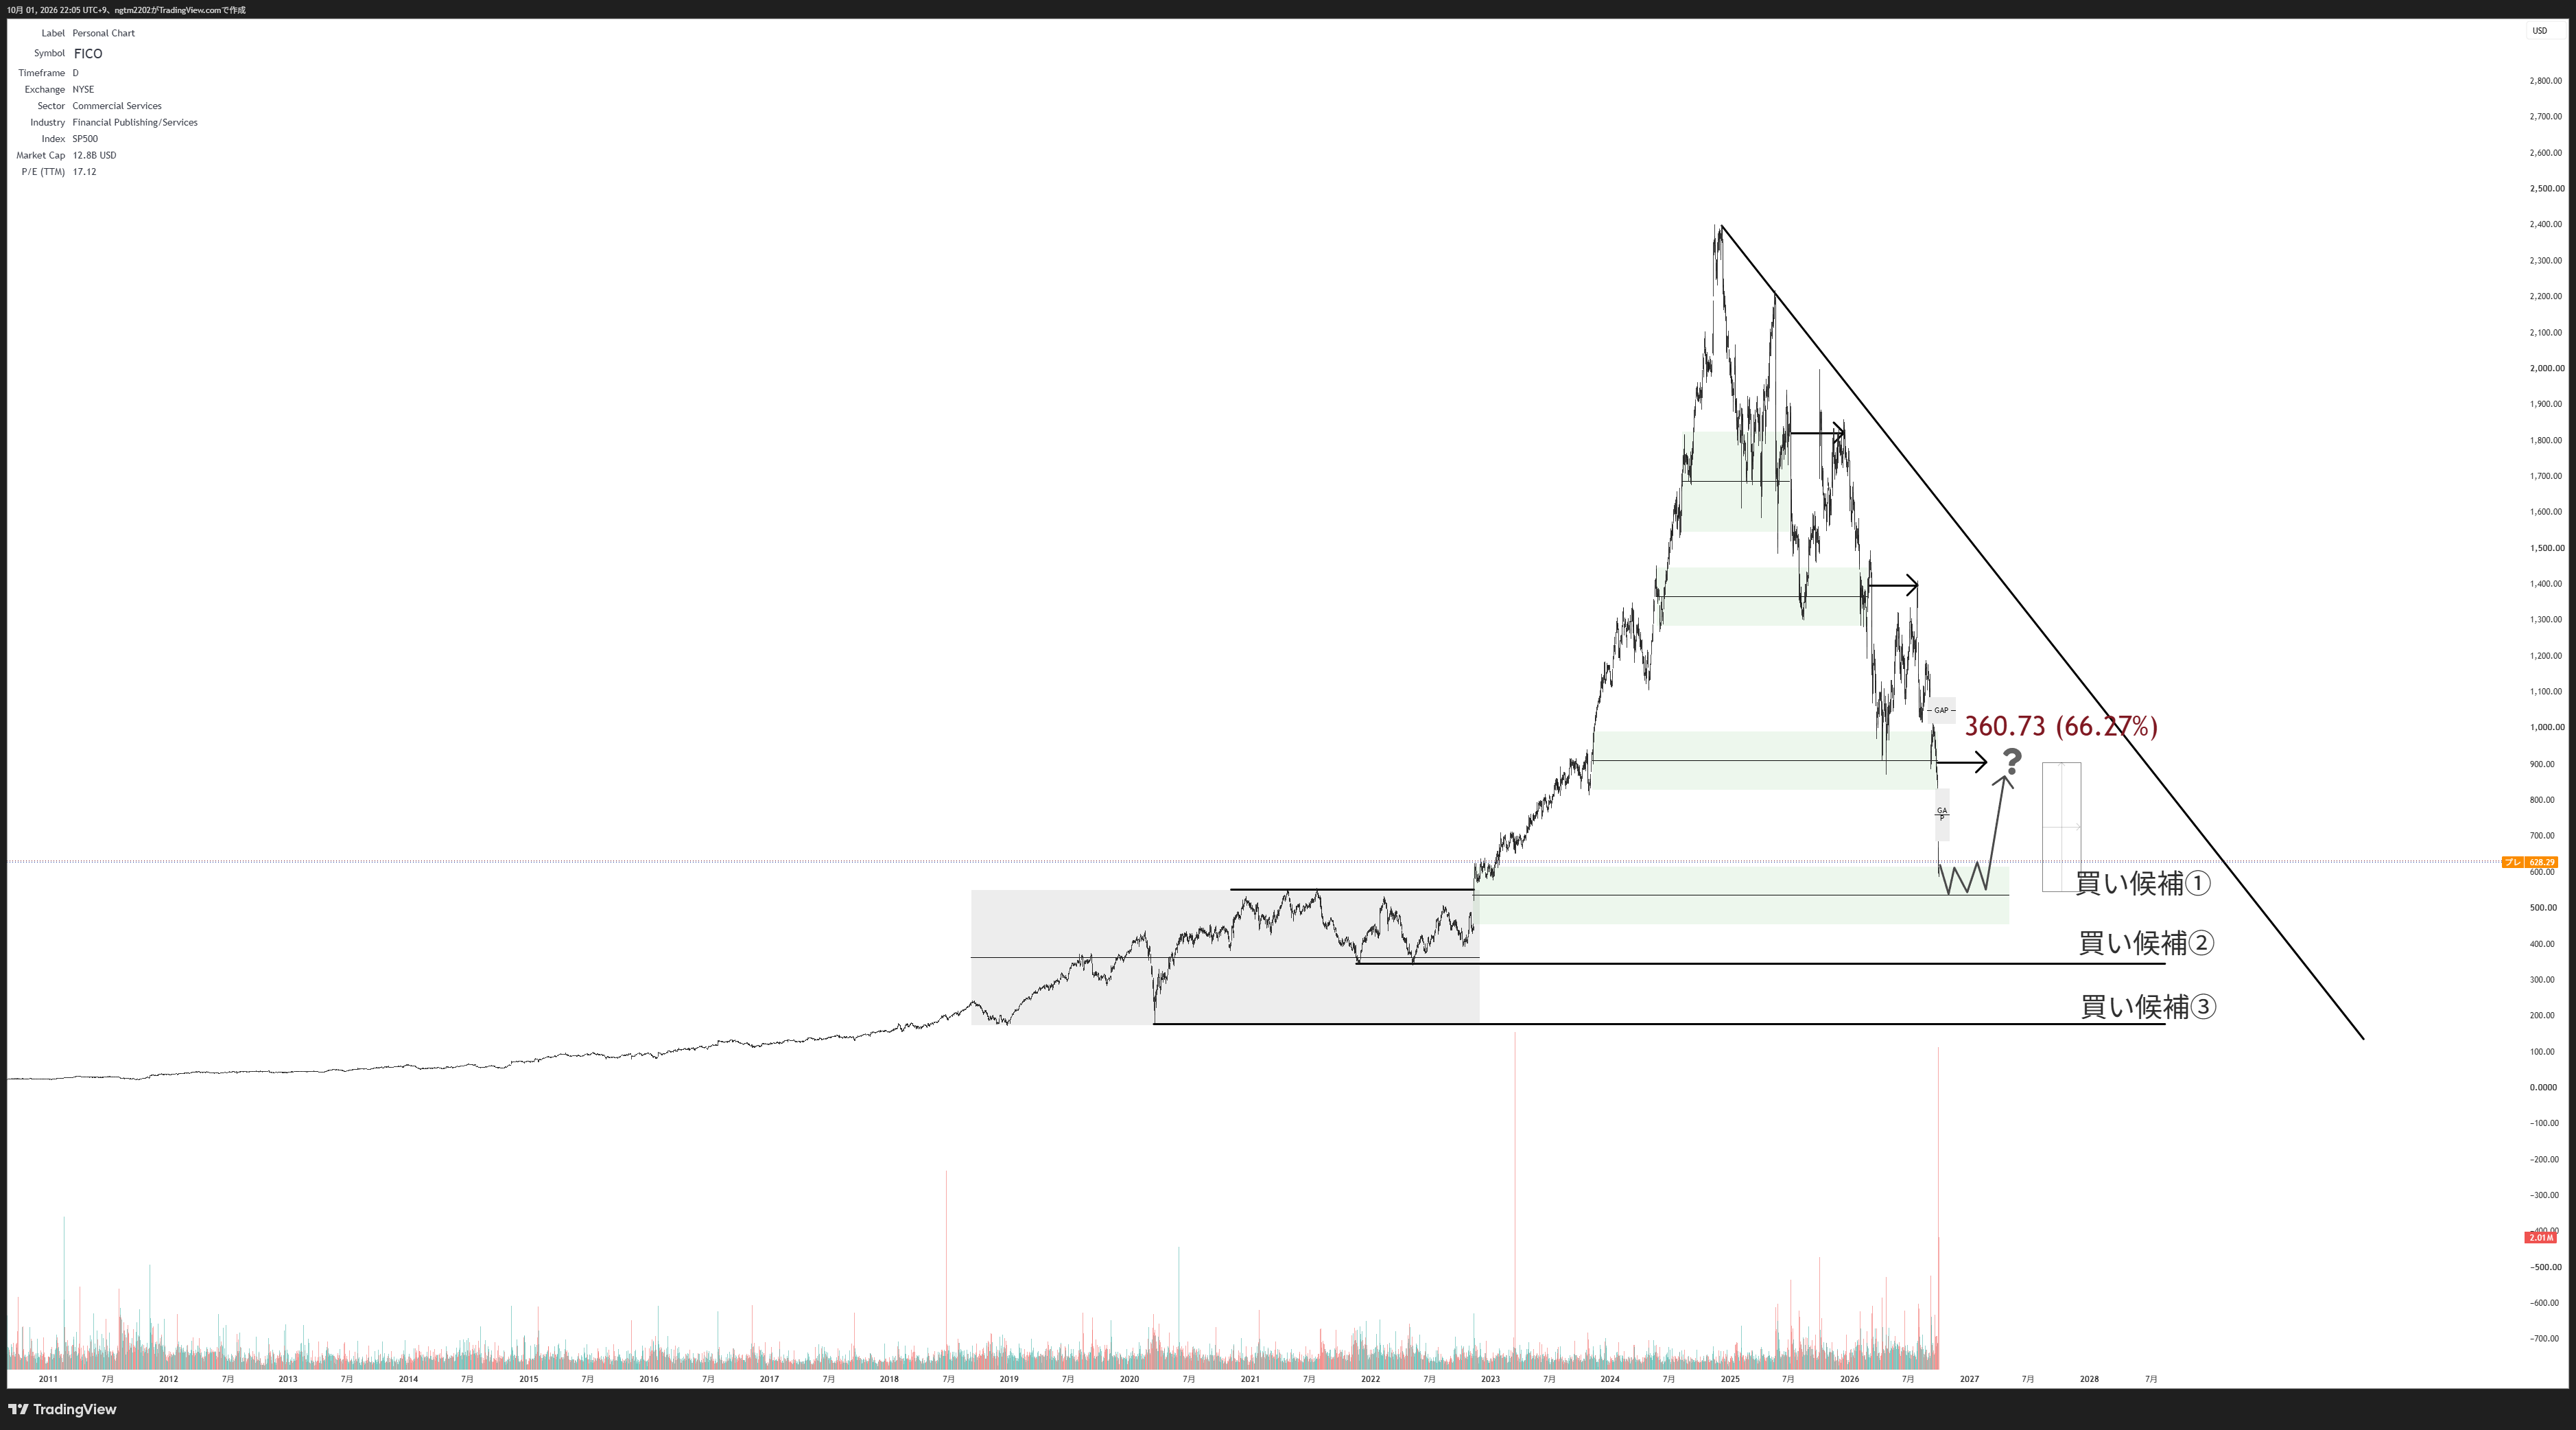
| 候補 | 価格帯(ドル) | 私の見方 |
|---|---|---|
| 買い候補① | 444〜567 | 過去のレンジと上昇起点。まず反応を見たい場所 |
| 買い候補② | 340付近 | センチメントがさらに悪化した時の下値候補 |
| 買い候補③ | 170付近 | テクニカル上の最下限として考える候補 |
| 反転後の上値候補 | 824〜931 | 一度割れたボトムを試すベースシナリオ |
PERの正常化、過去の下落との比較、上昇起点、バンド、波形が重なる場所まで引きつけて、反応を見る。これが私の現時点の考え方だ。ただし、これは現時点での環境を前提としており、さらなる競争によって利益の前提が崩れる場合や、センチメントの著しい悪化などにより下落トレンドが続く場合は、この見方も見直す。
シナリオ・リスク
テクニカルの想定
過去の上昇の起点、2022年11月からのVWAPと出来高プロファイル、下落幅・波形による考察を合わせ、買い候補は444〜567ドルで考えている。価格帯への到達だけで判断せず、下げ止まりや反転につながる反応が見られるかを確認したい。
反転が成功した場合は、ブレイクの起点である824〜931ドルを第一ターゲットとする。地合いが良く、もう一段上まで進む場合は、1014〜1182ドル付近を第二ターゲットとして考えている。反応が弱く下落トレンドが続く場合は、反転を前提にしたこの想定を見直す。
以上はテクニカルから整理した価格帯と値動きの想定であり、ファンダメンタルズの環境が著しく変化しないことを前提としている。シェア縮小に関するさらなる悪材料や、FICOの優位性を再び揺るがす発表があれば、これらの仮定をすべて崩す可能性がある。その場合は従来の価格帯に判断を固定せず、前提から見直す必要があるため、新しい材料は引き続き注視したい。
最終結論
プレミアムが剥がれ、普通の評価で買い場所を考えられる水準に近づいてきたのではないかと考えている。444〜567ドルに引きつけて反応を見たい。最悪のケースとしてさらに売られる場合は340ドル、170ドル付近まで想定し、反転が成功した場合のベースシナリオは824〜931ドル。状況がいい場合はもう一段上の1014~1182ドルまでをターゲットとして想定している。ただし、利益・シェアの前提が崩れる場合は、これらのテクニカルがすべて通用しなくなる可能性があるので、注視していきたい。
更新時は、価格と技術指標を同じ基準日へ揃え、決算の対象期間と予想の発表日を残す。事実が変われば結論も更新する。本稿は条件付きの企業・株価分析であり、個別の売買指示や将来の価格保証ではない。
使用データ・出典
金額のMは100万ドル、Bは10億ドル。TTMは直近12か月で、四半期売上とは対象期間が異なる。。比較3社のEV/SalesとP/FCFは再取得値と掲載値が一致せず、TRUの参照ページは9/29表示のため、同一基準日に揃えるまで比較値を保留。株価チャートの参照先はTradingViewのデータを使用。テクニカル章の図は提供されたTradingViewチャート、分析文は筆者の見方を記載。PER17.12倍は2026/09/30時点。撮影日の前後で株価が一部一致しない。株価の基準日は2026年9月30日米国市場終値。
会社情報はReuters「Company Information」(提供情報)を使用。市場指標と比較企業の数値はFinviz(2026年9月30日取得)、財務・事業KPIはFICOの決算資料とSEC提出書類を使用。BenchmarkはEFX・TRU・VRSKの単純中央値(3社)。
政策・導入・料金はFHFA、Fannie Mae、FICO、Equifax、Experian、TransUnion、Rocketの発表を使用。報道の解釈はReuters、Bloomberg、HousingWireを参照。企業が示す節約額等は企業側の試算として扱い、制度の変更・実採用・市場解釈を区別した。
Finviz:FICO / EFX / TRU / VRSK
FICO FY24 Q4(2024/11/6) / FY25 Q2(2025/4/29) / FY25 Q4(2025/11/5) / Experian(2026/3/9)
Bloomberg(2025/7/8) / HousingWire(2025/7/10) / Q3決算 / 10-Q
Reuters:FHFAトップが料金・選択肢を問題視 / GSE向けClassic FICO/VantageScore 4.0の選択を認める方針 / Mortgage Direct License / Reuters報道
EquifaxがVantageScore価格・無料同梱を提示 / 好決算 / Reuters:全承認貸し手へVantageScore利用を拡張 / Rocketが適格ローンでVantageScoreを優先採用
TransUnionが0.99ドルを2028年末まで延長 / Fannie Maeがモデル間の価格体系を共通化 / FICO決算発表資料(Eマーカーの日付)
財務時系列はSEC Company Factsの10-K・10-Q(2026/10/1までの提出分)を使用。第4四半期EPSはFICO公式決算発表で補完。財務比較用の長期株価はYahoo Financeの日次終値(2018/1〜2026/9、配当再投資を含まない)を使用。対象期末に四半期実績を配置し、累計値は差分で四半期化しています。
SEC財務データ/長期株価データ/2021年Q4 EPS・2022年Q4 EPS・2023年Q4 EPS・2024年Q4 EPS・2025年Q4 EPS
2019〜2022年の背景にはFICO公式決算発表、FHFAの新スコア承認資料、米BLSのCPI資料を使用。金融危機とのドローダウン比較は提供チャートと「FICOのPER時代区分比較」の調査内容を参照。テクニカルの買い候補・バンド・波形・目標は筆者の分析であり、条件付きの見方として記載。
FICO FY2019 Q4 / FICO FY2022 Q4・FY2023見通し / FHFA 2022/10/24承認 / BLS 2022/11/10 CPI
2020 Q1発表 / 2020 Q2 / 2020 Q3 / 2020 Q4 / 2021 Q1 / 2021 Q2日程 / 2021 Q3日程 / 2022 Q1 / 2022 Q2 / 2022 Q3
時代背景の補足にはFICOの年次報告・決算発表、FHFA・Fannie Mae・Freddie Mac、FRB・BLS、信用情報会社および貸し手の発表を使用。事実と株価の反応を日付で整理し、市場の評価に関する記述は筆者の解釈として記載。
FY2019 10-K / FY2021 Q3・売却益 / FRB 2022/11/2 / FICO直接ライセンス / Equifax競合料金 / FHFA Credit Scores / Rocket採用 / Fannie Mae価格体系
FY2020 10-K・借り換え需要 / Freddie Mac 2026/4/22導入通知 / Fannie Maeモデル選択方針
個別イベント①〜⑬の確認資料:発言は以下の公表資料・報道の要約。株価は掲載済みの日次終値を使用し、発表と値動きの関係についての解説は分析上の解釈として記載。
① FICO 2019年Q4 / ② FRB 2020/3/15緊急利下げ・FICO FY2020年次報告 / ③ FHFA 2022/10/24・Thompson長官発言 / ④ FICO 2022年Q4・BLS 2022/11/10・10月CPI / ⑤ FICO 2024年Q4
⑥ Reuters 2025/5/27配信・5/20発言の回顧 / ⑦ HousingWire 2025/7/8・Pulte長官発言 / ⑧ FICO 2025/10/1・直接ライセンス / ⑨ Equifax 2025/10/7・料金と無料同梱
⑩ FHFA・HUD 2026/4/22共同発表・Fannie Mae SEL-2026-04・限定導入の条件 / ⑪ FICO 2026年Q3 / ⑫ Reuters・2026/9/3のPulte長官発言・Fannie Mae 2026/9/9利用拡大 / ⑬ Rocket 2026/9/28採用方針・TransUnion 2026/9/29料金延長
目次
- 結論
- 会社概要
- コメント
- 基本情報
- データテーブル
- 株価推移とその背景
- 財務・ファンダメンタルズ
- 成長性|伸びた実績と、次の成長を分ける
- 利益率|90%はどこの利益なのか
- 返済・利払い|借入はどれくらい重いか
- 特殊要因|株主資本がマイナスになっている理由
- テクニカル分析
- PER:市場支配力の再評価と適正水準
- ドローダウン:同じ下落率でも、当時の環境は違う
- ボトムの候補を過去から探る
- Year VWAP・200BB:下側バンドでの反応を見る
- 波形比較:過去の下落幅を現在に重ねる
- 2022年11月の上昇起点から見るVWAP・出来高プロファイルと株価の関係
- 上値候補:一度割れたボトムを試しにいく
- 買い候補と、反転後に確認する水準
- シナリオ・リスク
- テクニカルの想定
- 最終結論
- 使用データ・出典
