
結論
10月14日の米CPIが予想を上回ったことを受け、NQは発表直前の30,839.75から当日米株引けの30,185.50まで2.12%下落した。翌15日15:00(日本時間)には29,879.25となり、発表直前比の下落率は3.11%に拡大した。当日引けまでの下落率は、2011年9月以降のCPIイベント177件中4番目である。
FedWatchでは、10月FOMCの25bp利上げ確率が前日の22.1%からCPI後の観測で39.3%へ上昇し、当日引けには32.7%へ低下した。15日更新の掲載表では27.1%である。一方、年末までに現在の政策金利から累計50bp上昇する確率は22.6%だった。「10月の利上げ確率」と「年末までの累計50bp上昇確率」は異なる。
しかし、共有データのUS02Yは当日日足終値で4.806%、前営業日比+0.9bp(+0.009%ポイント)にとどまり、CPI後の上昇は定着しなかった。2022年7月には、金利の上昇が巻き戻されると株価も下げ幅を縮めた。この関係なら今回も株価が戻ってよさそうだが、実際には下落が続いている。その追加要因として、CoreWeaveなどAI企業の債務・資金調達懸念が、NQの回復を妨げている可能性がある。
これらの懸念はCPI以前から存在している。10月27~28日(米国時間)のFOMCに向け、売る材料も買う材料も少なくなっていくことが想定できるため、一段安となっても29,000までに最初のボトムをつける可能性を考えている。
今回の値動き:金利は戻ったが、NQの下落は続いた
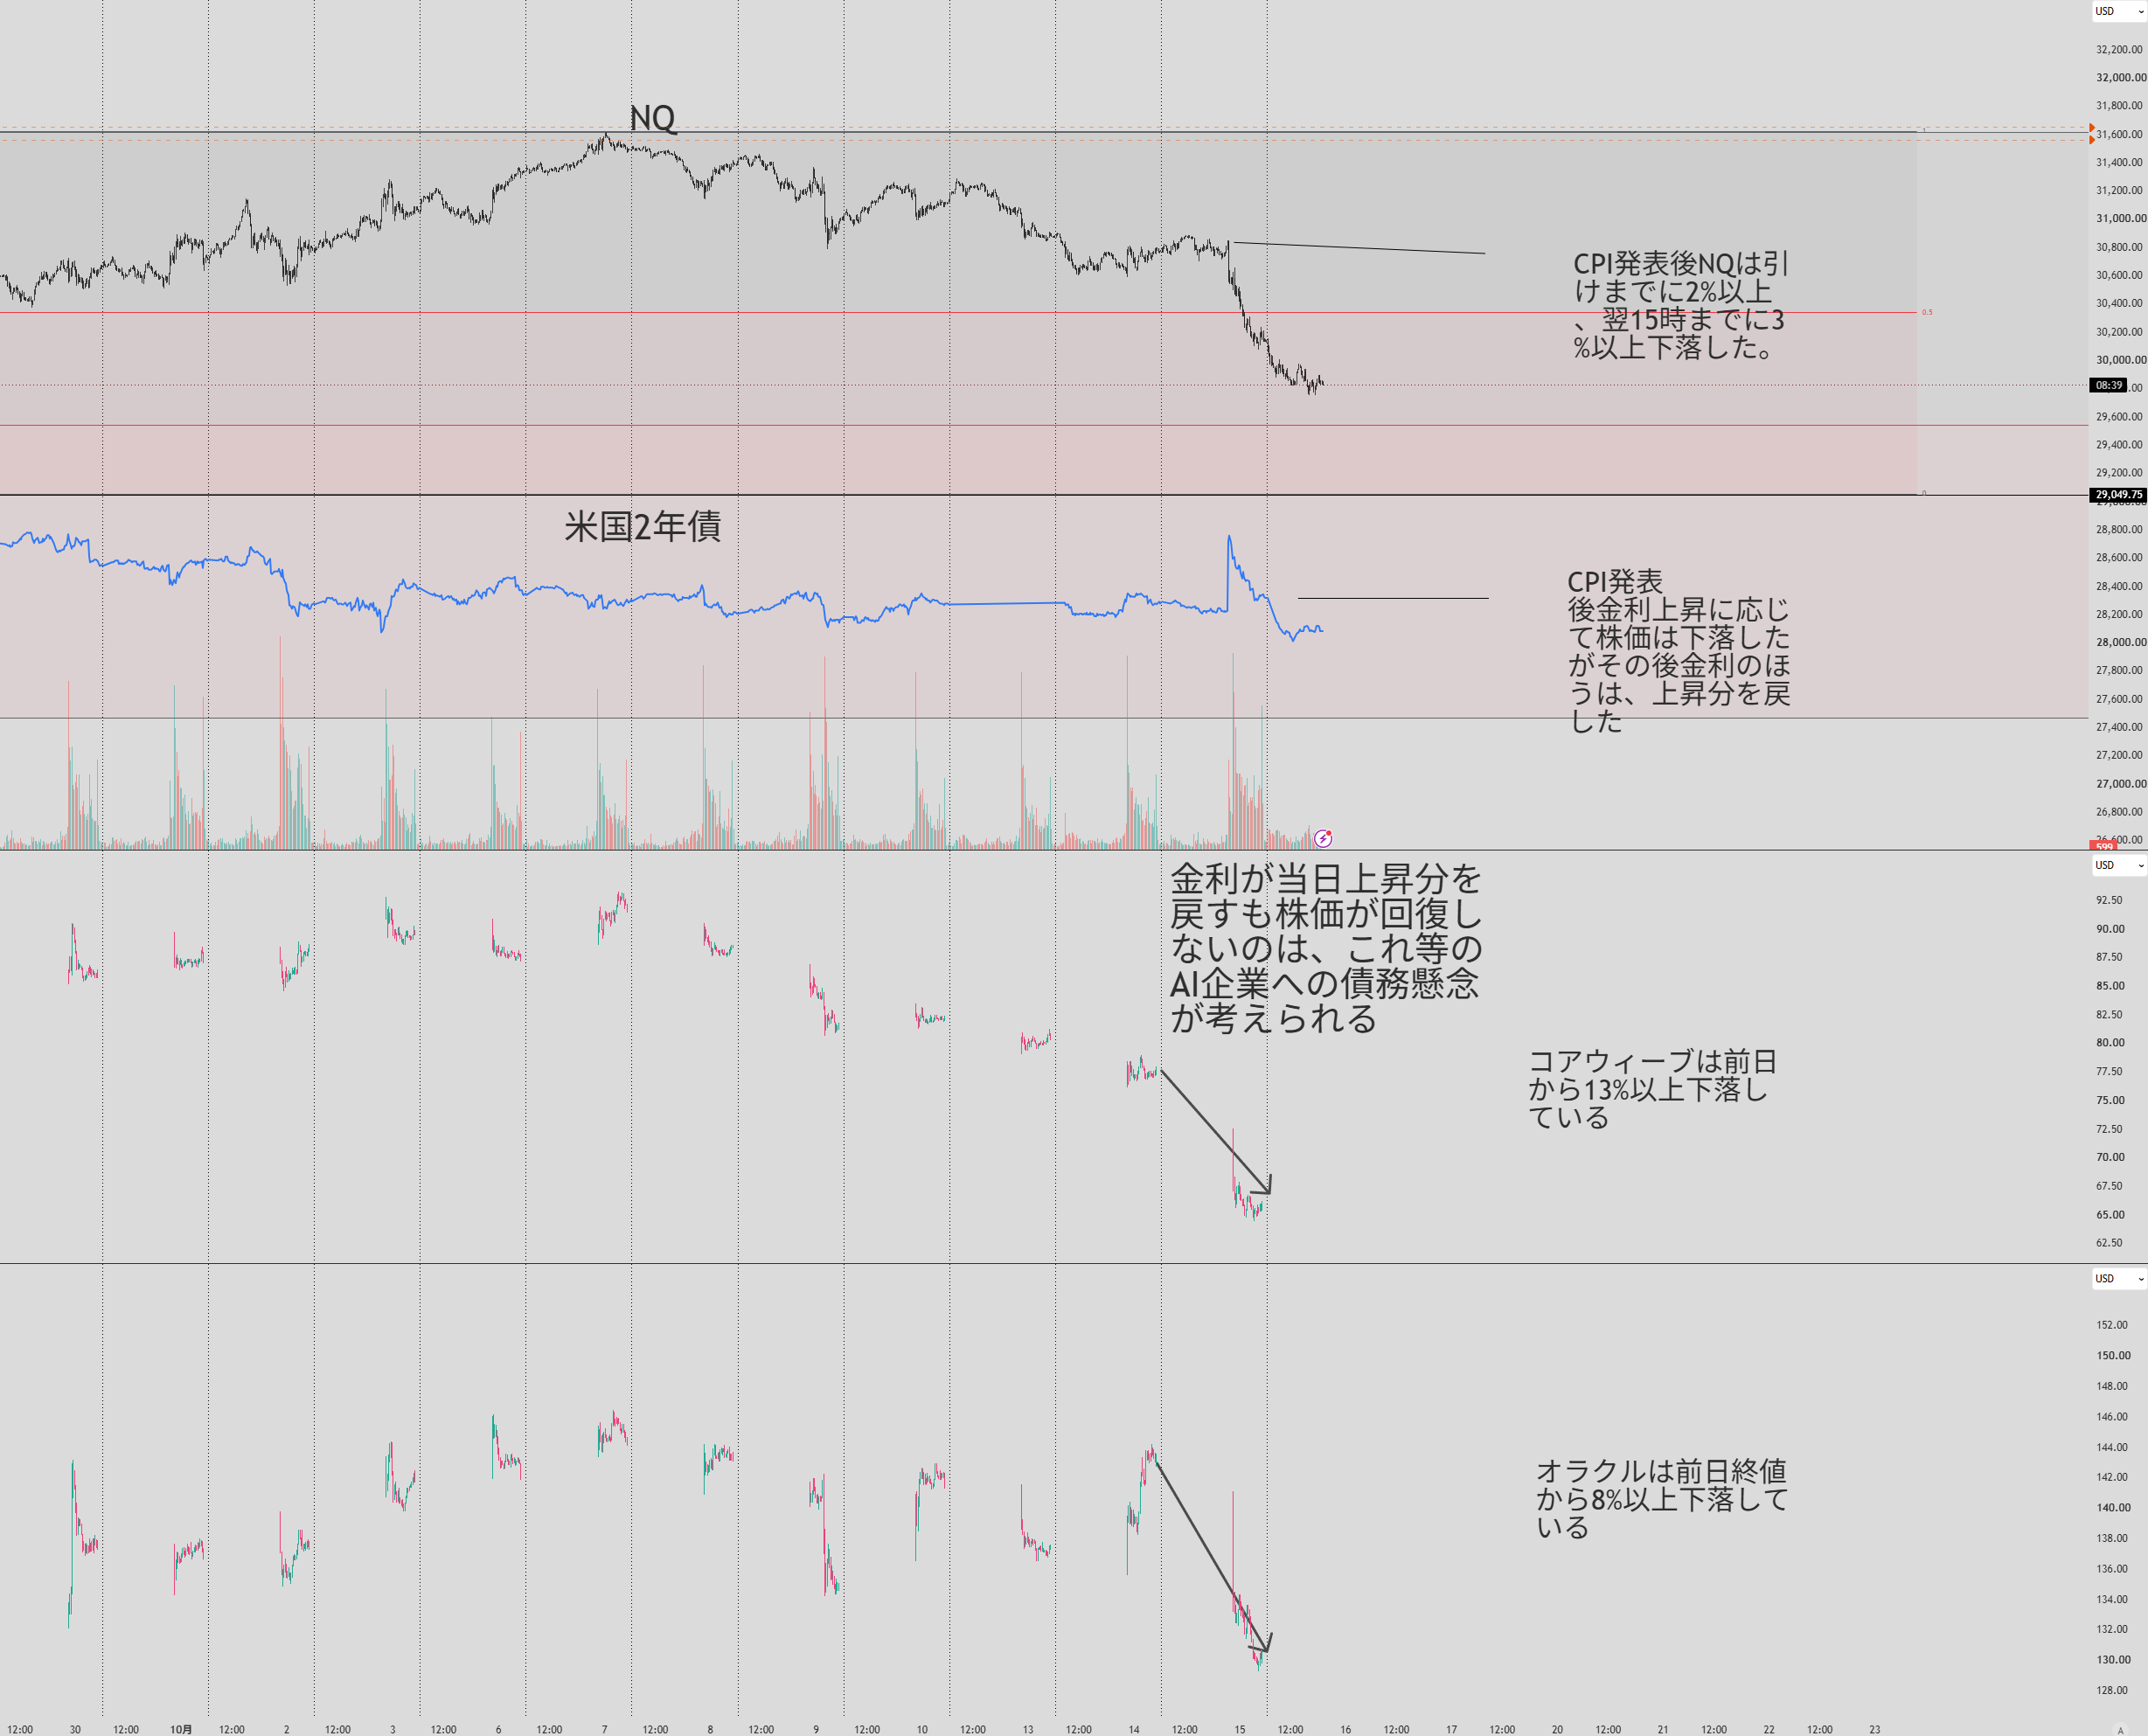
図のCPI発表付近では、米2年金利の急上昇とNQの急落が同時に起きている。NQは発表直前の30,839.75から、当日の米株引けには30,185.50へ2.12%下落した。さらに翌15日15:00(日本時間)には29,879.25となり、発表直前比で3.11%安まで下落が広がった。
注目したいのは、その後の金利と株価の違いである。米2年金利はCPI後の上昇分をほぼ戻した一方、NQは下げ幅を広げた。初動は「金利上昇・株安」だったが、金利が戻っても株価は戻らなかった。図の下段ではCoreWeaveやOracleにも売りが見られ、金融政策とは別にAI関連の不安が重なっていた可能性を考えたい。
今回の下落は、CPI発表日の比較で4番目
2011年から177件のCPIイベント集計した。今回のNQは発表直前から当日引けまでに2.12%下落し、下落率で4番目だった。利上げが続いた2022年の記録に食い込んだ形だ。
比較対象177件のうち、下落率の上位4件
対象:2011年9月~2026年10月。基準はCPI発表直前(米東部時間8:15~8:30足の終値)、終点は当日16:00。前日終値比ではない。
発表1時間後の下落は0.93%にとどまったが、引けには2.12%へ拡大した。
| 局面 | 発表1時間後 | 当日引け |
|---|---|---|
| 2022年7月 | −2.46% | −1.08% |
| 2022年9月 | −2.88% | −4.95% |
| 今回 | −0.93% | −2.12% |
すべて発表直前からの累積騰落率。今回の1時間後から引けまでの変化は−1.19%ポイント。
2022年との比較:今回は金利が戻っても株価が戻らない
| CPI発表日 | NQ当日 | NQ 5営業日後 | 2年金利・当日 |
|---|---|---|---|
| 2022/07/13 | −1.08% | +3.56% | +10.6bp |
| 2022/09/13 | −4.95% | −6.15% | +17.8bp |
| 2022/05/11 | −3.06% | −3.27% | +3.7bp |
| 今回 2026/10/14 | −2.12% | 未確定 | +0.9bp |
NQは発表直前から各時点の16:00までの累積騰落率。2年金利は前営業日終値から当日の日足終値までの変化であり、NQとは起点が異なる。1bp=0.01%ポイント。
2022年のCPI後の値動きを、上段のNQと下段の米2年金利で確認する。赤い破線がCPI発表、灰色の帯がその後のFRB発言・政策決定の日である。騰落率はすべてCPI発表直前を基準としている。
7月:金利急騰の巻き戻しとともに、NQも下げ幅を縮めた
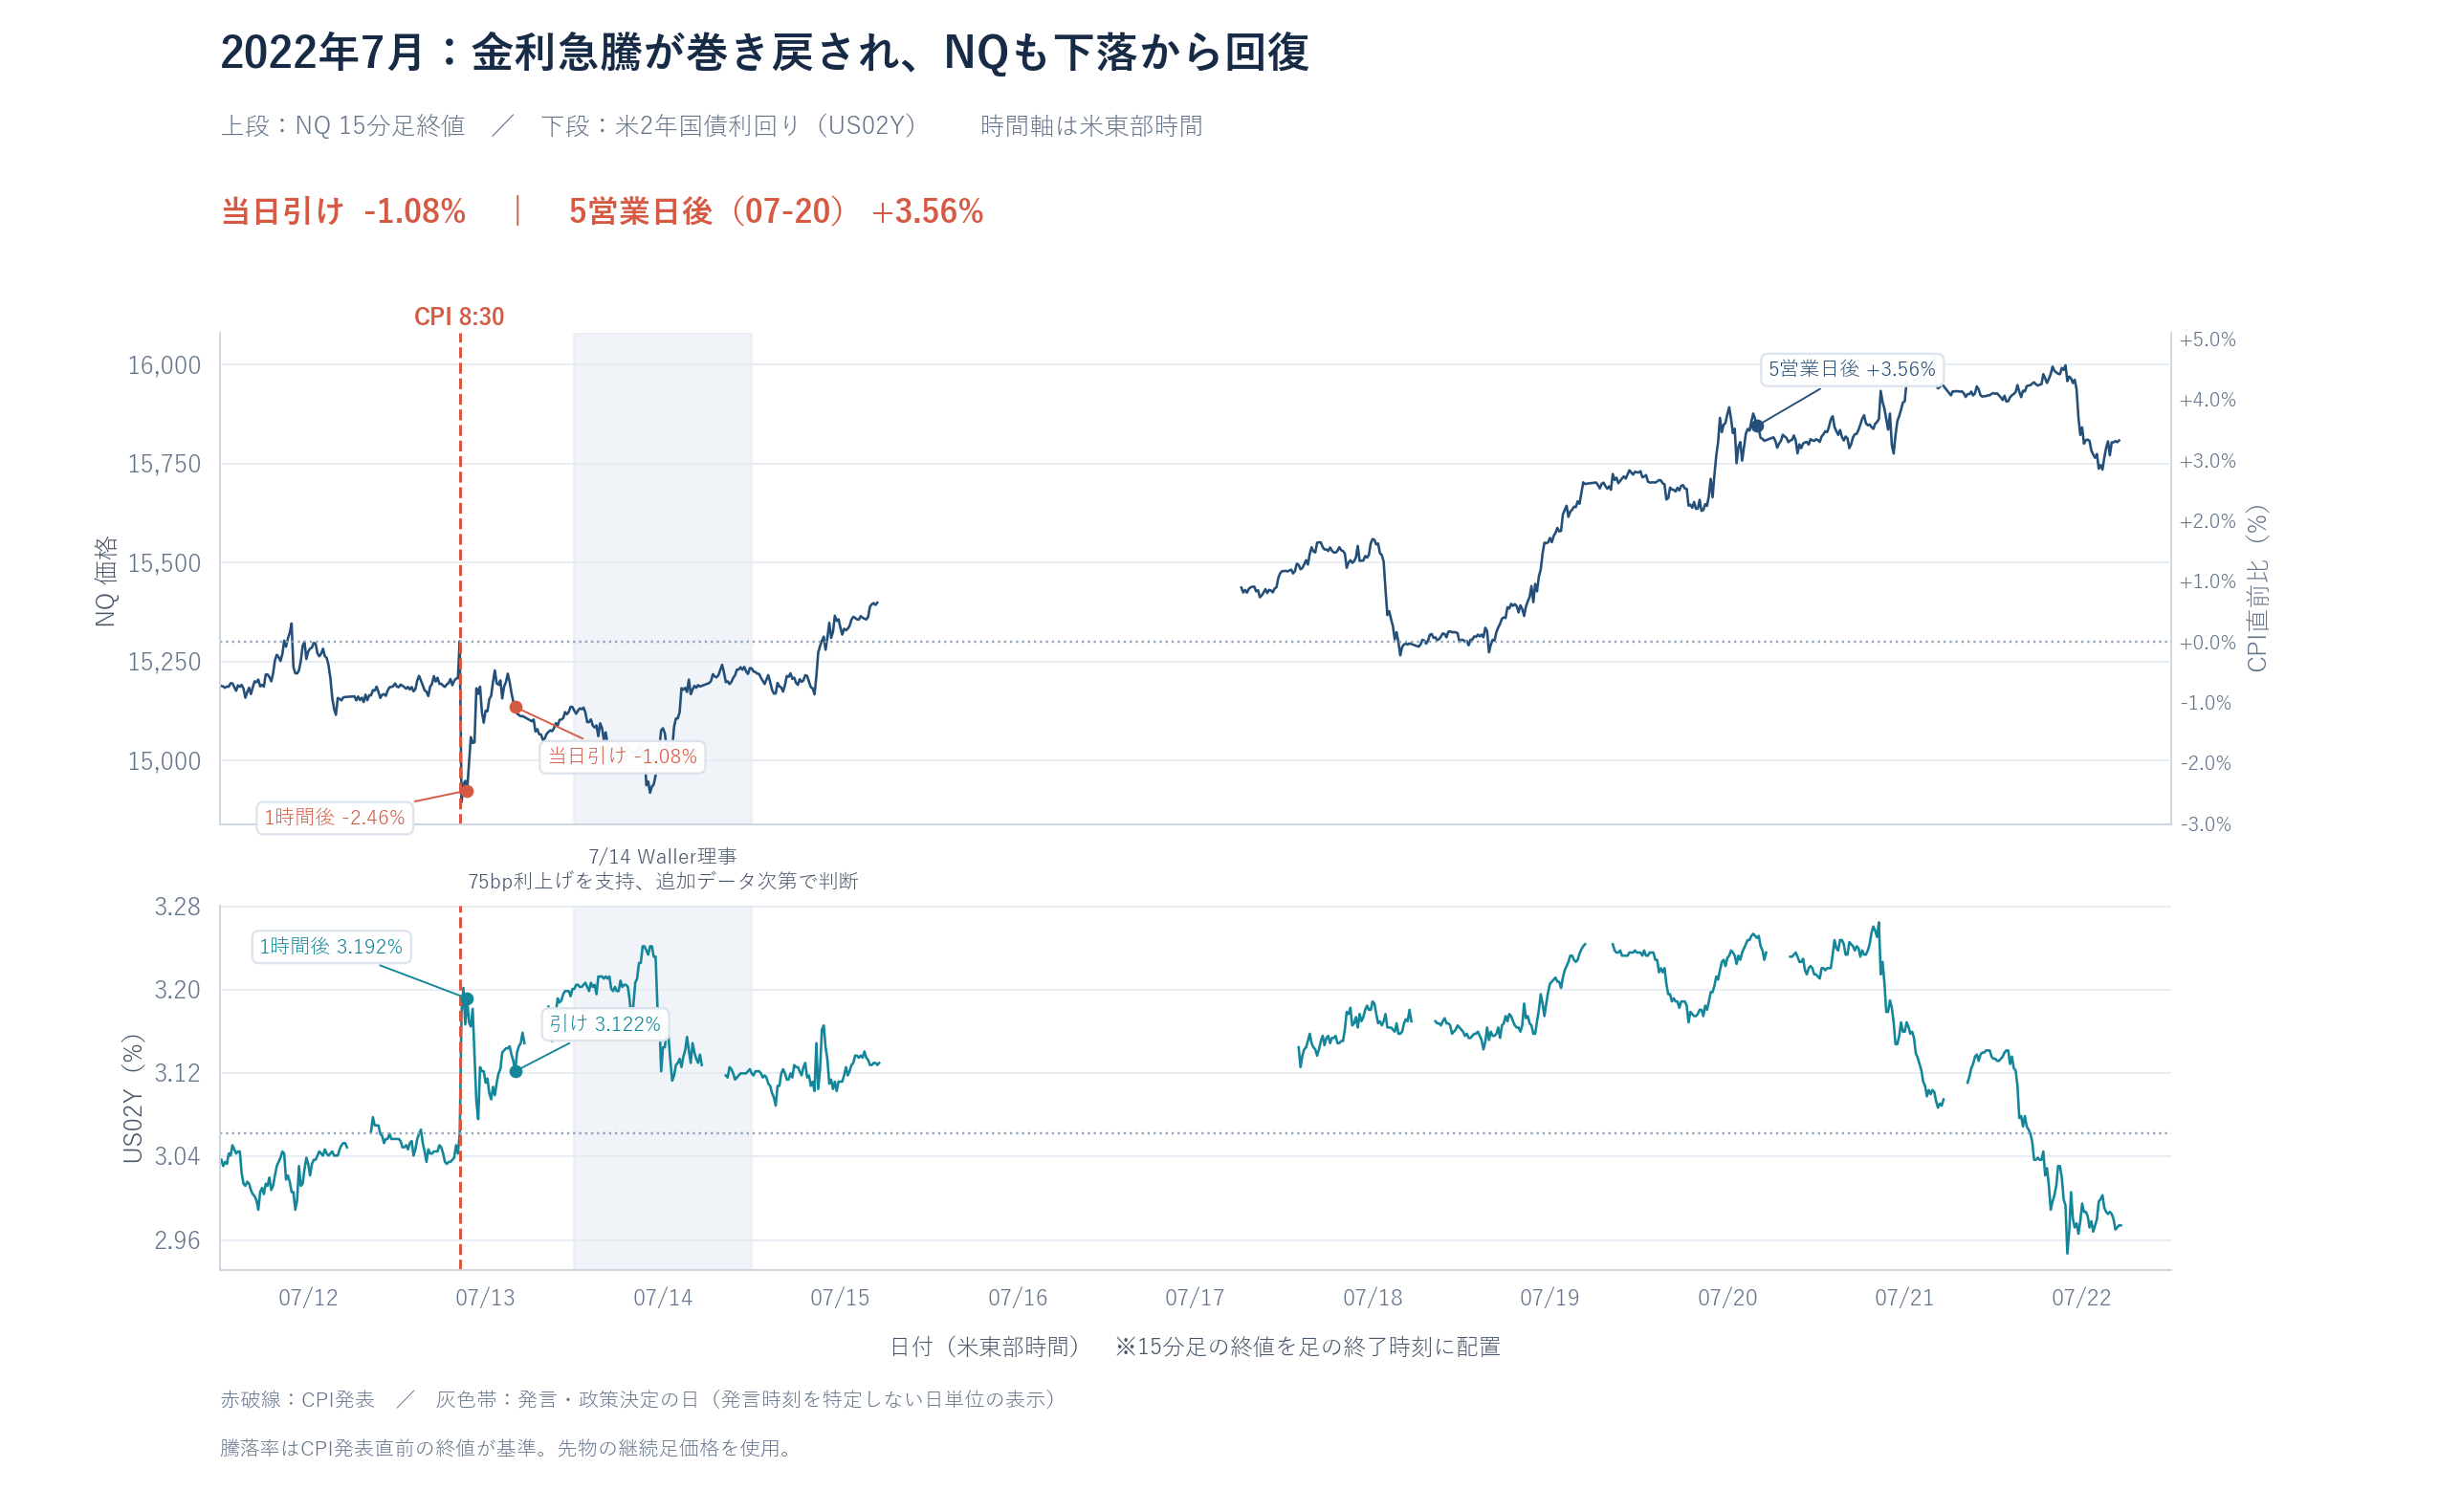
7月13日のCPI発表1時間後、NQは2.46%安、米2年金利は3.192%となった。その後、金利が引けの3.122%まで低下すると、NQも1.08%安へ下げ幅を縮めた。初動の金利上昇が巻き戻される場面で、株価も反対方向に戻している。
翌14日には、Waller理事が75bp利上げを支持した。追加データ次第ではより大きな利上げもあり得るとしつつ、100bpが既定路線ではないことを示した。その後、NQは5営業日後の7月20日引けに3.56%高となった。なお、最初の金利反転とNQの戻りは発言前日の13日に起きており、14日の発言を13日の反転の原因としては扱わない。
9月:金利上昇が定着し、NQも下落を続けた
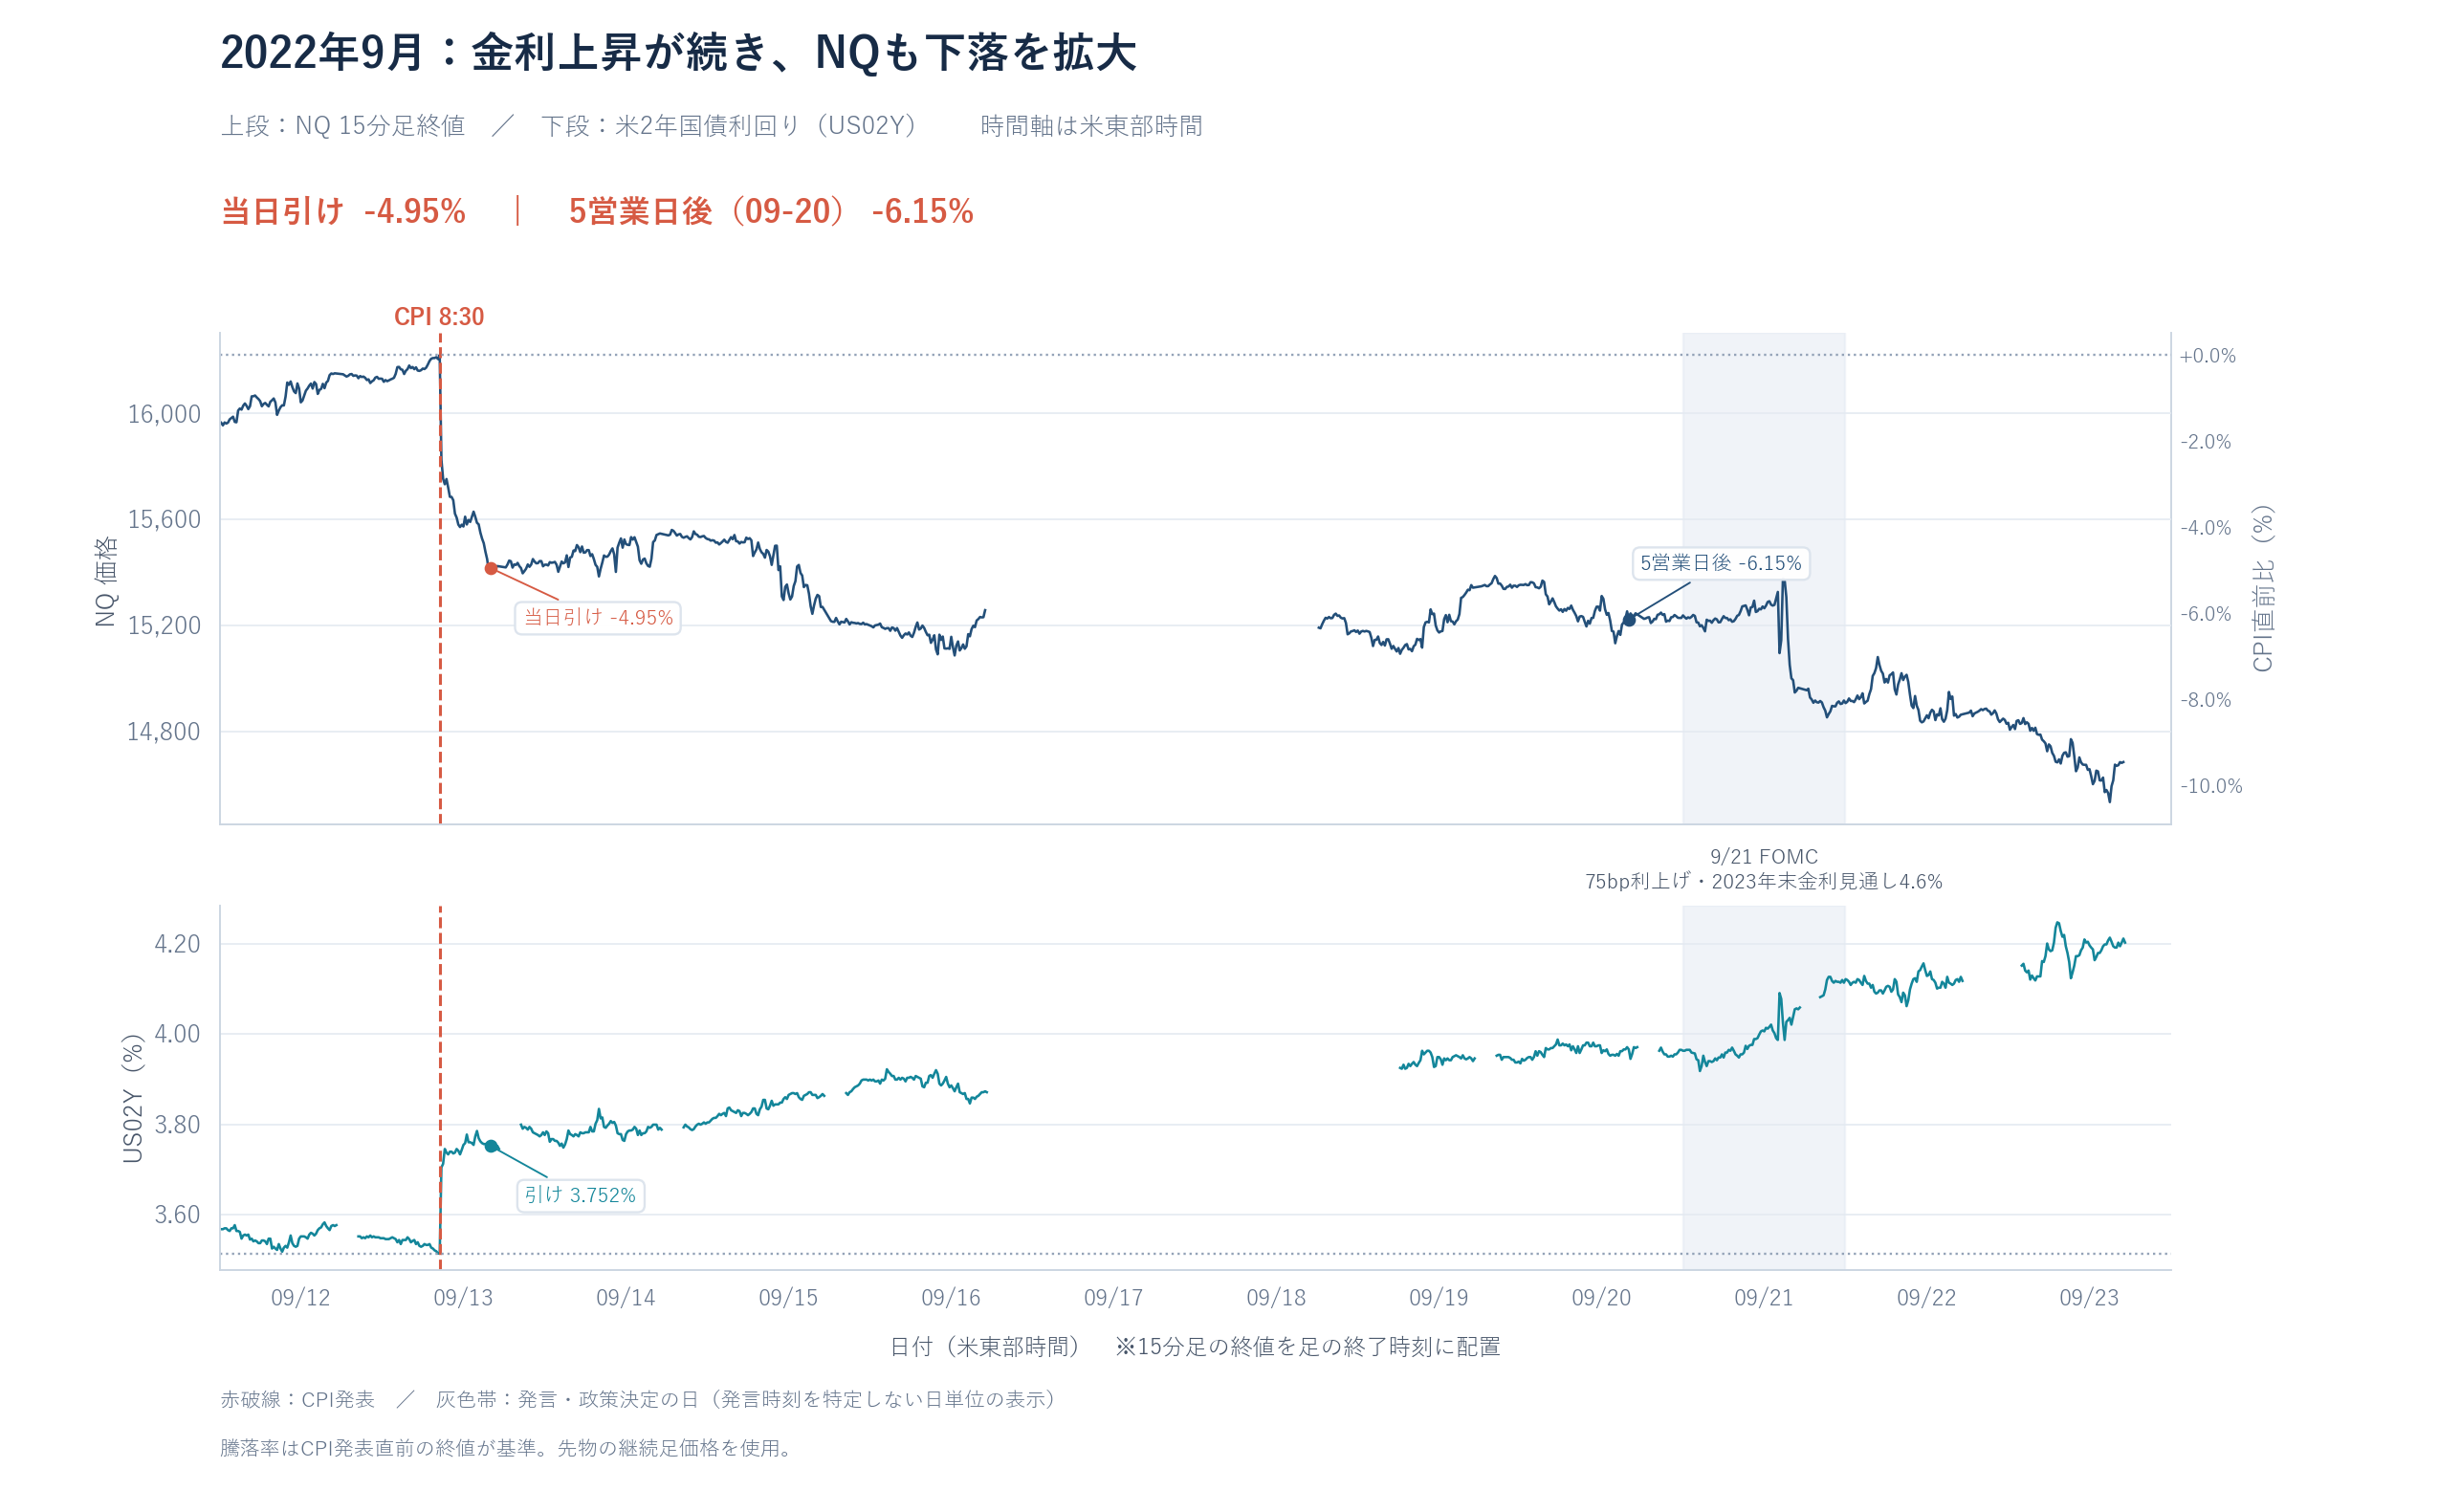
9月13日は、発表直前の米2年金利3.513%に対し、引けは3.752%と高い水準が残った。NQは当日4.95%安、5営業日後も6.15%安となった。7月のような金利急騰の巻き戻しが見られず、株価も下落を続けた局面である。
9月21日のFOMCは75bp利上げを決め、2023年末の政策金利見通しの中央値を4.6%とした。図ではその前から金利上昇と株安が進んでおり、FOMCは、その後も引き締めが続くとの見方を確認する材料として位置付ける。
5月:金利が戻っても、株価の回復は続かなかった
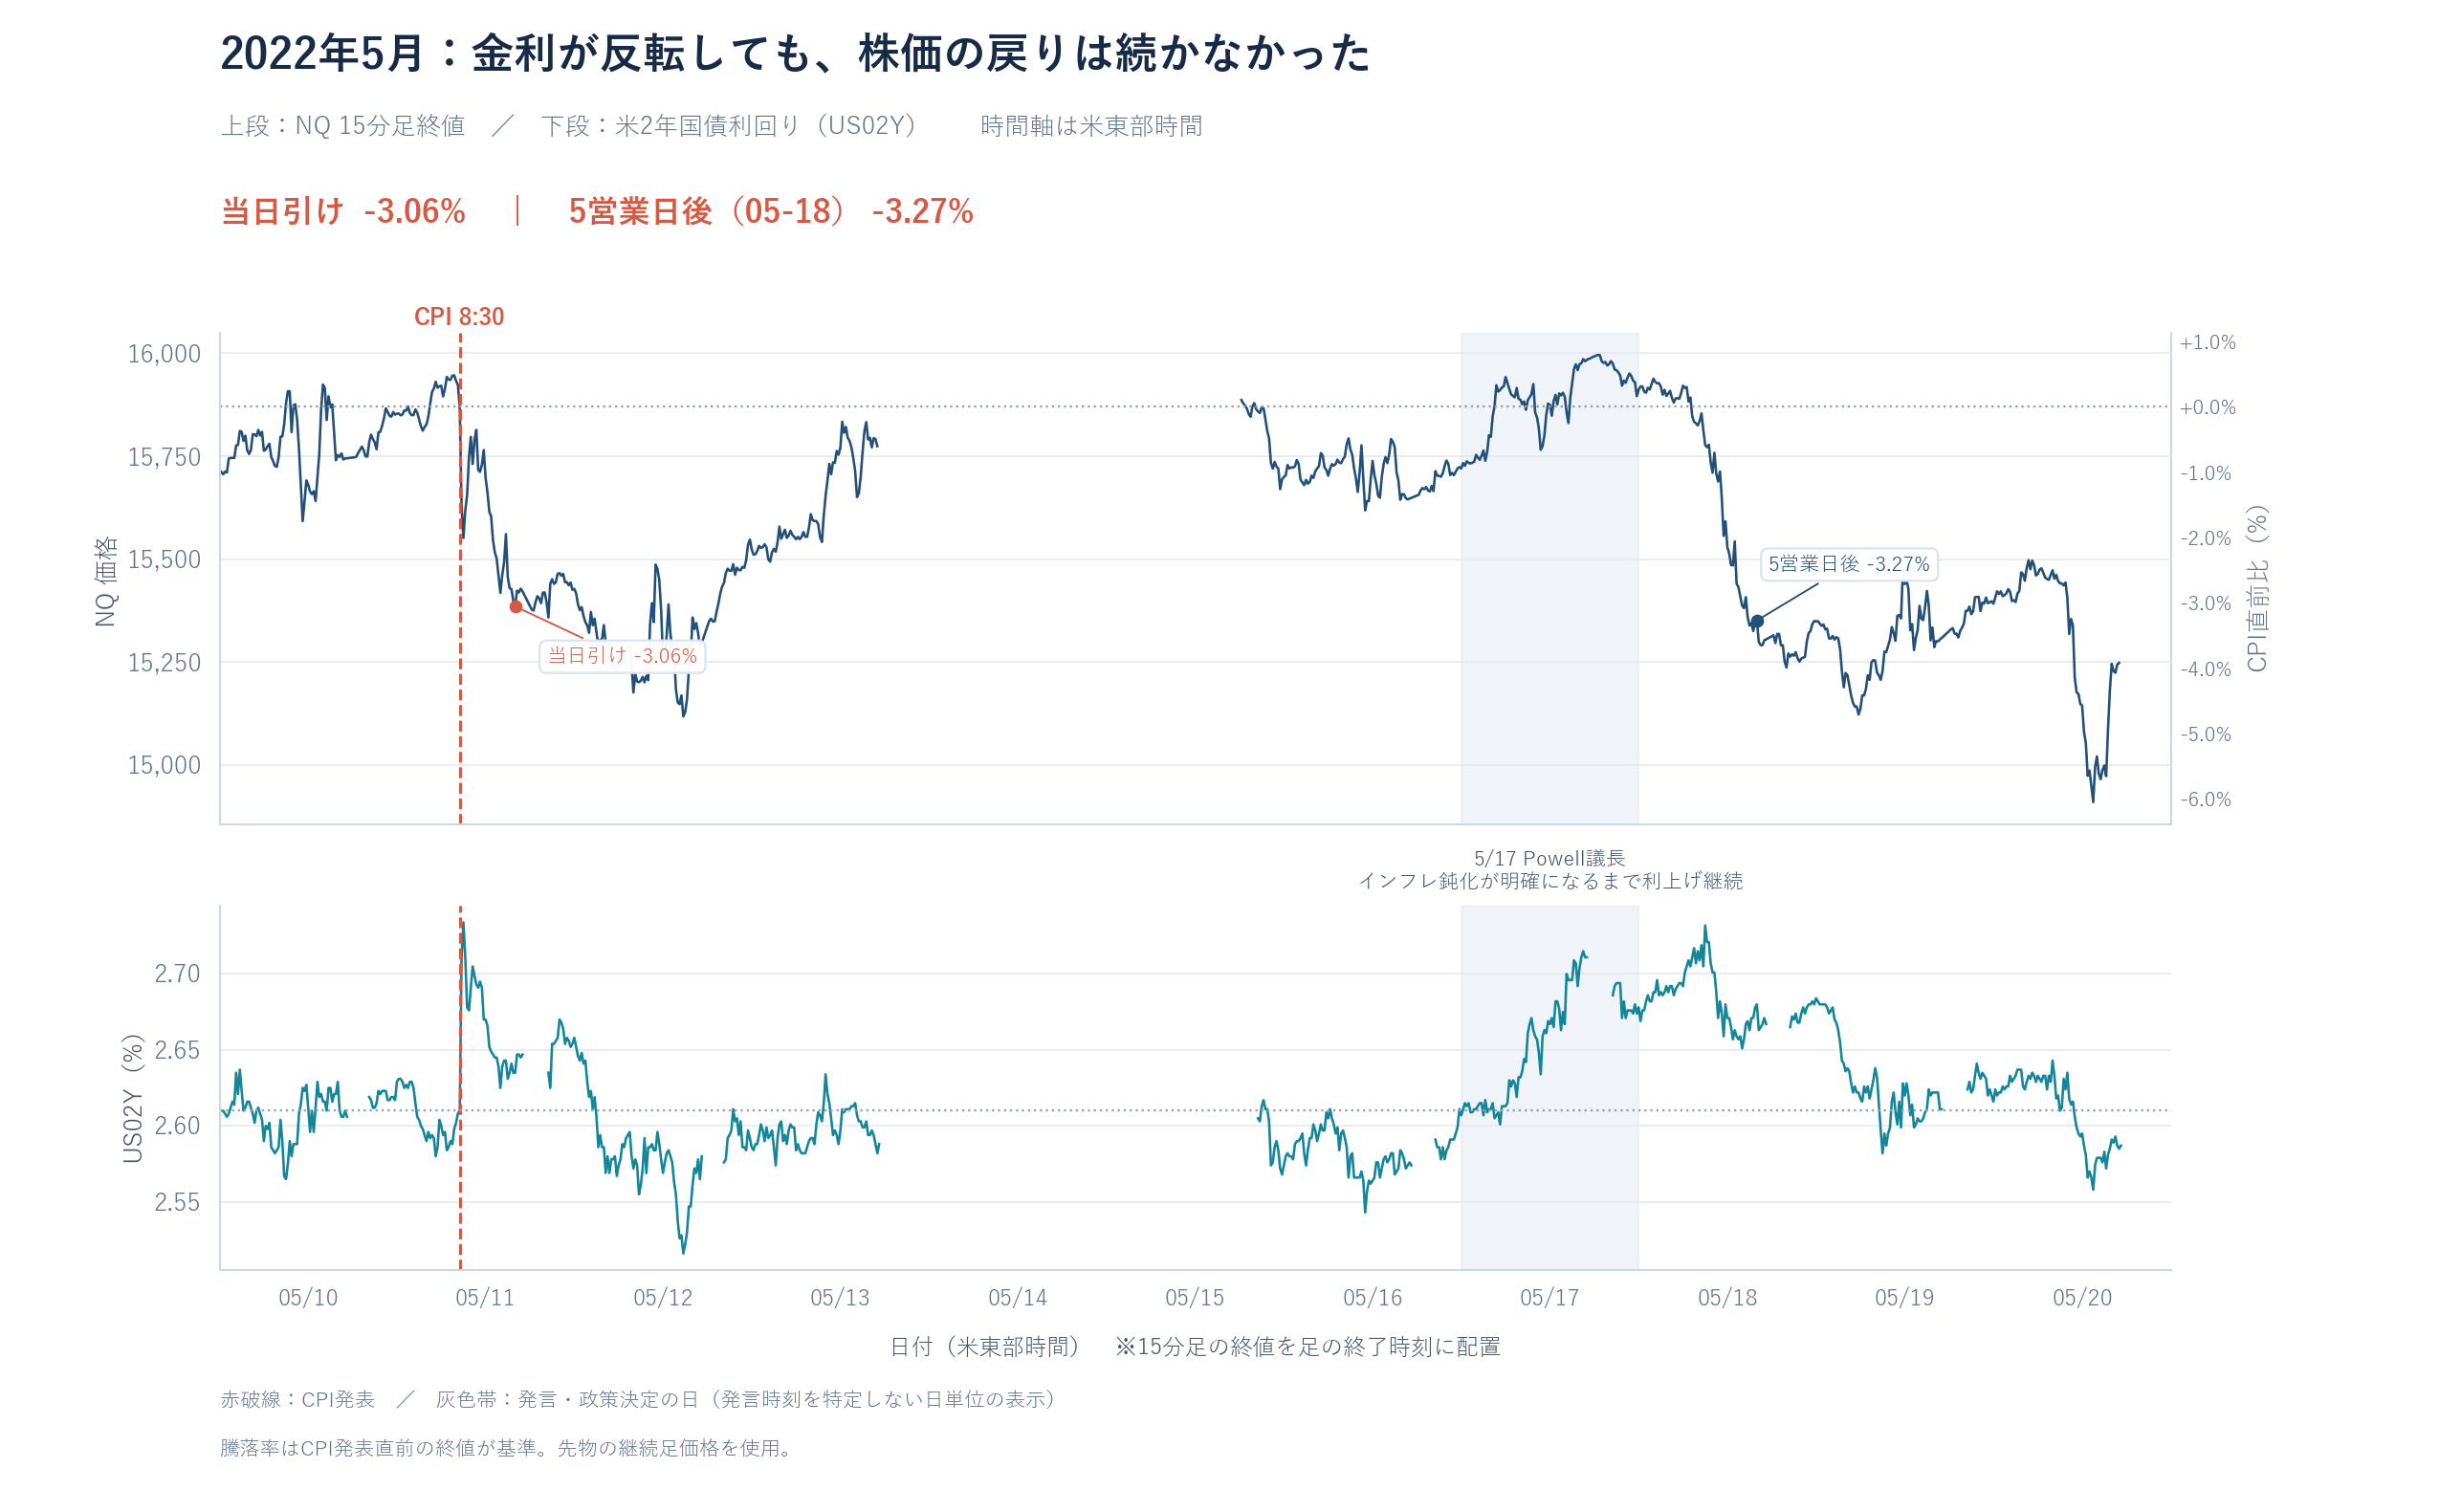
5月11日のNQは当日3.06%安だった。その後はいったん戻し、17日にはCPI発表直前の水準を回復したが、18日に再び下落し、5営業日後の引けは3.27%安となった。下段を見ると、金利が下がる場面でも、株価の回復が続かない時間帯がある。
17日にはPowell議長が、インフレ鈍化が明確になるまで利上げを続ける姿勢を示した。当時は景気や企業利益への懸念も残っていた。金利の低下だけで、株価を押し下げる材料がすべて解消するわけではないことを示す例である。
7月のように金利上昇が巻き戻されれば、今回もNQが戻ってよさそうである。それでも戻らないのはなぜか。今回の追加要因として、AI企業の債務・資金調達への懸念を確認したい。
本文の金利変化は発表直前や発表1時間後からの変化であり、上表の日足の前営業日比とは基準が異なる。
AI企業の借入負担が、金利低下だけでは株価が戻らない理由か
AI向けのGPUやデータセンターへの投資は、収入が立ち上がる前に多額の資金を必要とする。借入に依存する企業では、今後のAI需要で、利息と元本を返せるだけの現金を生み出せるかが問題になる。CoreWeaveは2026年6月末時点で借入元本が約356億ドルあり、4~6月期の売上25.75億ドルに対して純支払利息は6.40億ドルだった。
この懸念は社債市場にも表れている。10月14日の報道では、CoreWeaveの2032年満期の無担保社債(12.5億ドル)の市場利回りが、前日に一時15%に達したとされた。CPI前から信用不安が意識されていたことになる。ただし、投資家が高い利回りを求める状態は、今後の資金調達や借り換えへの警戒を示す。
国債金利が下がっても、企業固有の信用リスクへの上乗せが大きければ、調達環境は十分に改善しない。金利の上昇が巻き戻されても、借金を返せるかという不安が残ることが、今回のNQの戻りを妨げている可能性がある。
返済までの業績と資金調達が重要になる
AI向けのGPUやデータセンターは、利用料収入が十分に立ち上がる前に、多額の投資を必要とする。借入で投資を進める企業にとっては、設備を稼働させ、利息と元本を支払えるだけの現金を、必要な時期までに生み出せるかが重要になる。返済予定は、そのために残された時間と負担の大きさを示している。
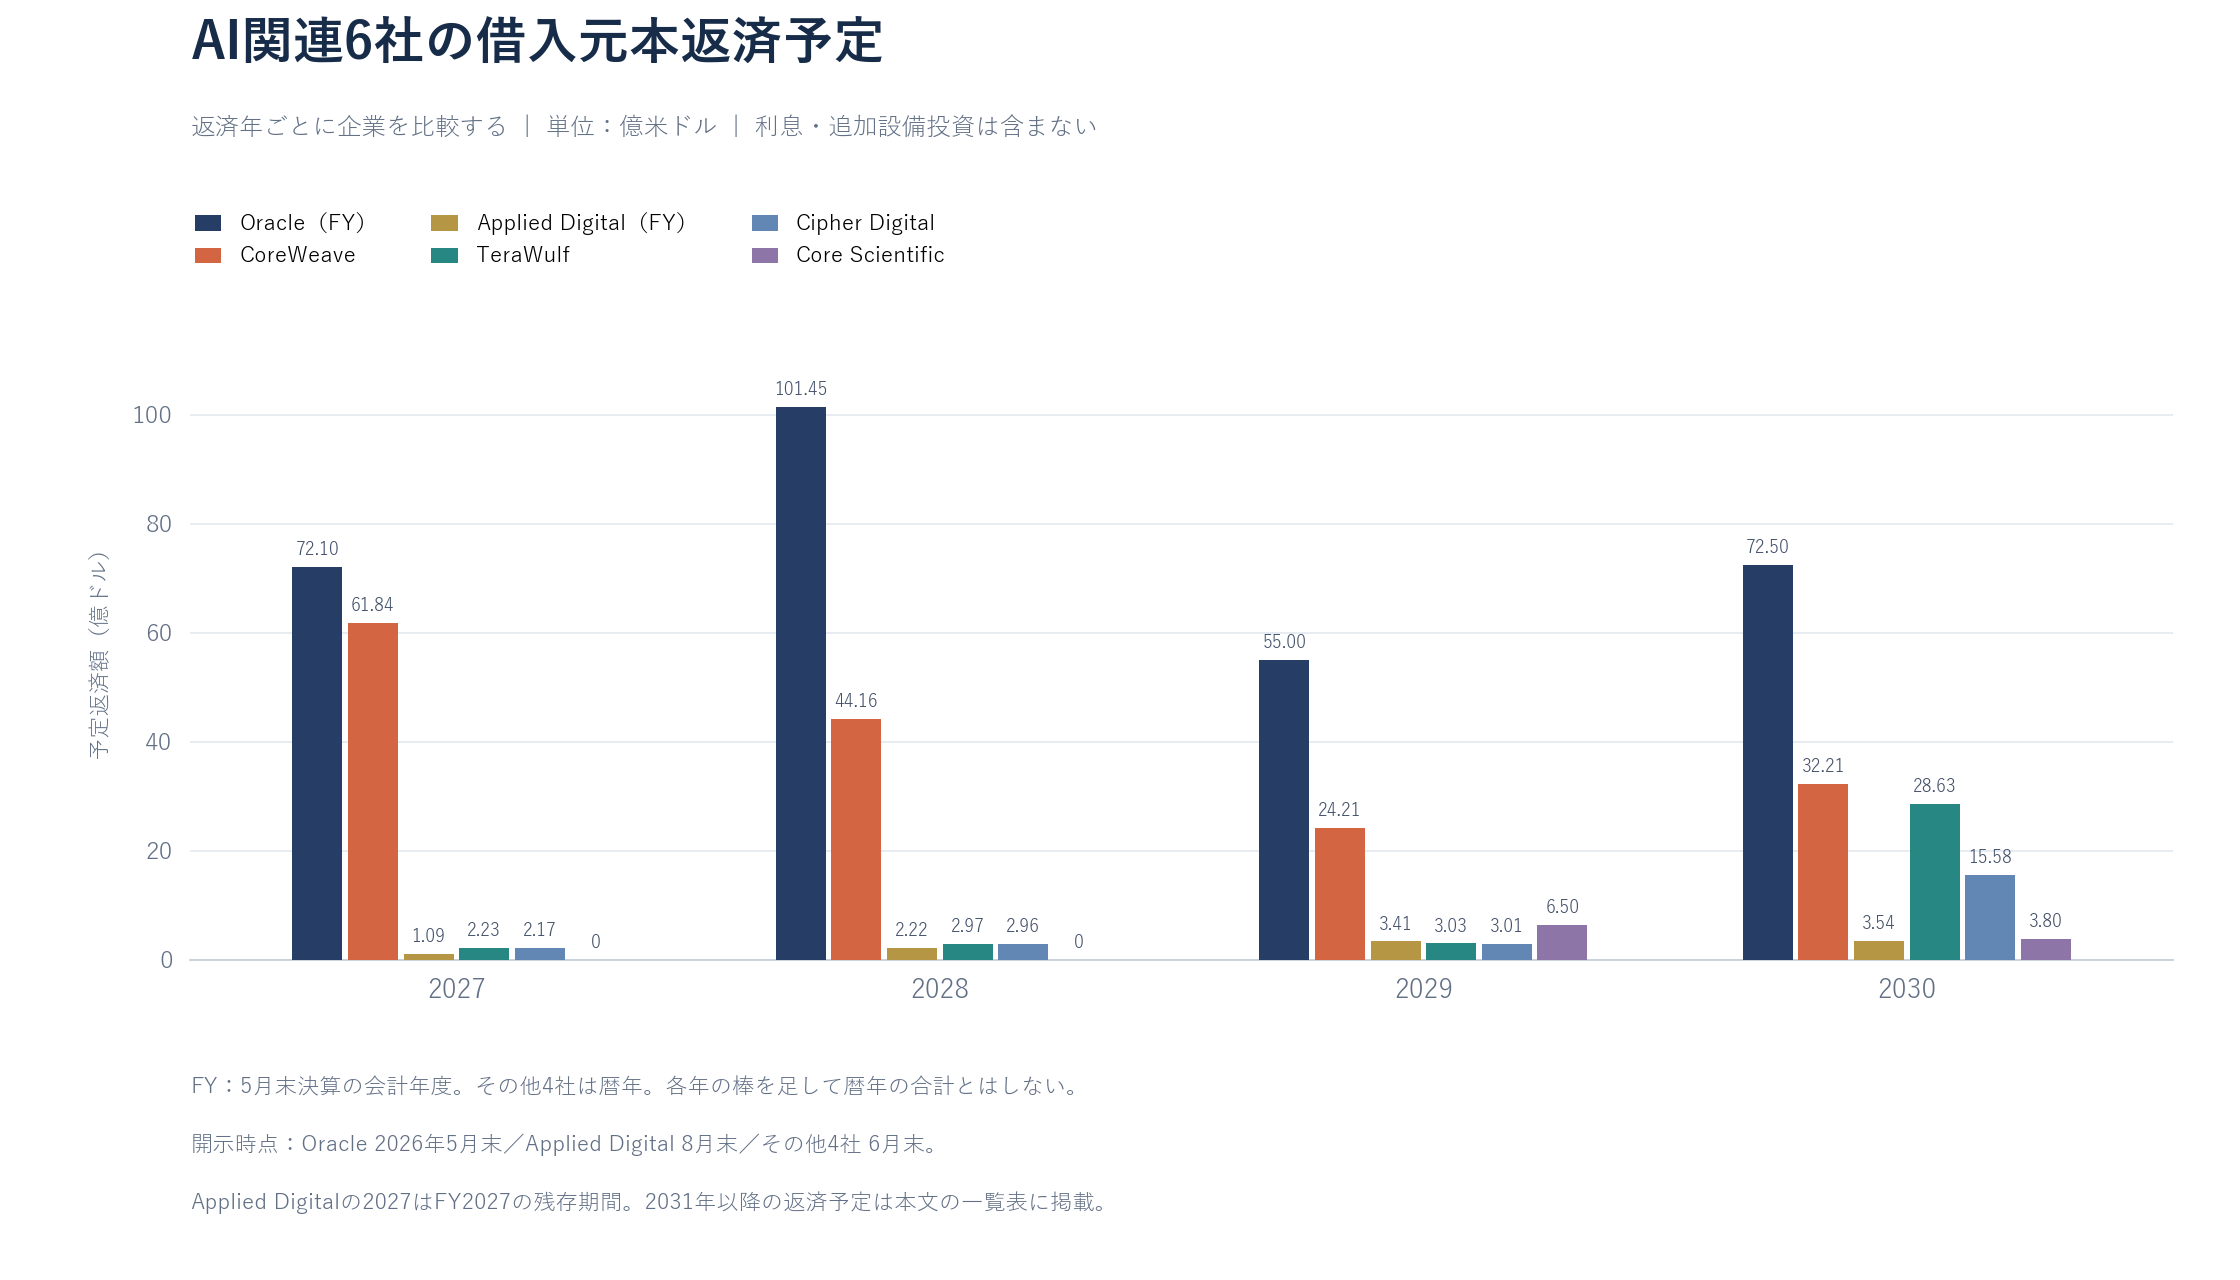
足元から数年の負担が大きいのはCoreWeaveである。2026年後半に44.13億ドル、2027年に61.84億ドル、2028年に44.16億ドルの元本返済が予定されている。OracleもFY2028に101.45億ドルの返済予定を抱える。ただし、返済額の大きさだけで信用リスクは比較できない。既存事業の稼ぐ力や手元資金、新たな投資負担と併せて読む必要がある。
返済期限が先の企業も、それまでの事業進捗が問われる。TeraWulfは2030年に28.63億ドル、Cipher Digitalは15.58億ドルの返済予定がある。Applied DigitalはFY2031に約42.57億ドルを予定し、Core Scientificにも2031年以降に33.56億ドルが残る。建設・通電・稼働が進み、顧客からの入金が増えるまでに時間がかかれば、その間を手元資金や追加調達でつなぐ必要がある。
6社の返済予定額を見る(億ドル)
| 企業 | 2027 | 2028 | 2029 | 2030 | 2031年以降 |
|---|---|---|---|---|---|
| Oracle(FY) | 72.10 | 101.45 | 55.00 | 72.50 | 1,000.00 |
| CoreWeave | 61.84 | 44.16 | 24.21 | 32.21 | 148.96 |
| Applied Digital(FY) | 1.09 | 2.22 | 3.41 | 3.54 | 56.96 |
| TeraWulf | 2.23 | 2.97 | 3.03 | 28.63 | 20.25 |
| Cipher Digital | 2.17 | 2.96 | 3.01 | 15.58 | 36.25 |
| Core Scientific | 0 | 0 | 6.50 | 3.80 | 33.56 |
2031年以降は複数年の合計であり、単年の返済額ではない。Oracleの1,000億ドルのうち902.5億ドルはFY2032以降。Applied Digitalの2027は2026年8月末時点のFY2027残存期間。Core Scientificの予定には賃料発生等に関する前提が含まれる。転換社債には株式等で決済できるものもあり、全額が必ず現金流出するとは限らない。
返済予定のグラフは既存借入の元本だけであり、利払いや設備投資の支出は別に続く。そこで、CoreWeaveの2026年6月末開示を使い、実際の資金の入り方・出方と、返済に向けた資金の構成を確認する。
営業CFの黒字だけでは、設備投資を賄えていない
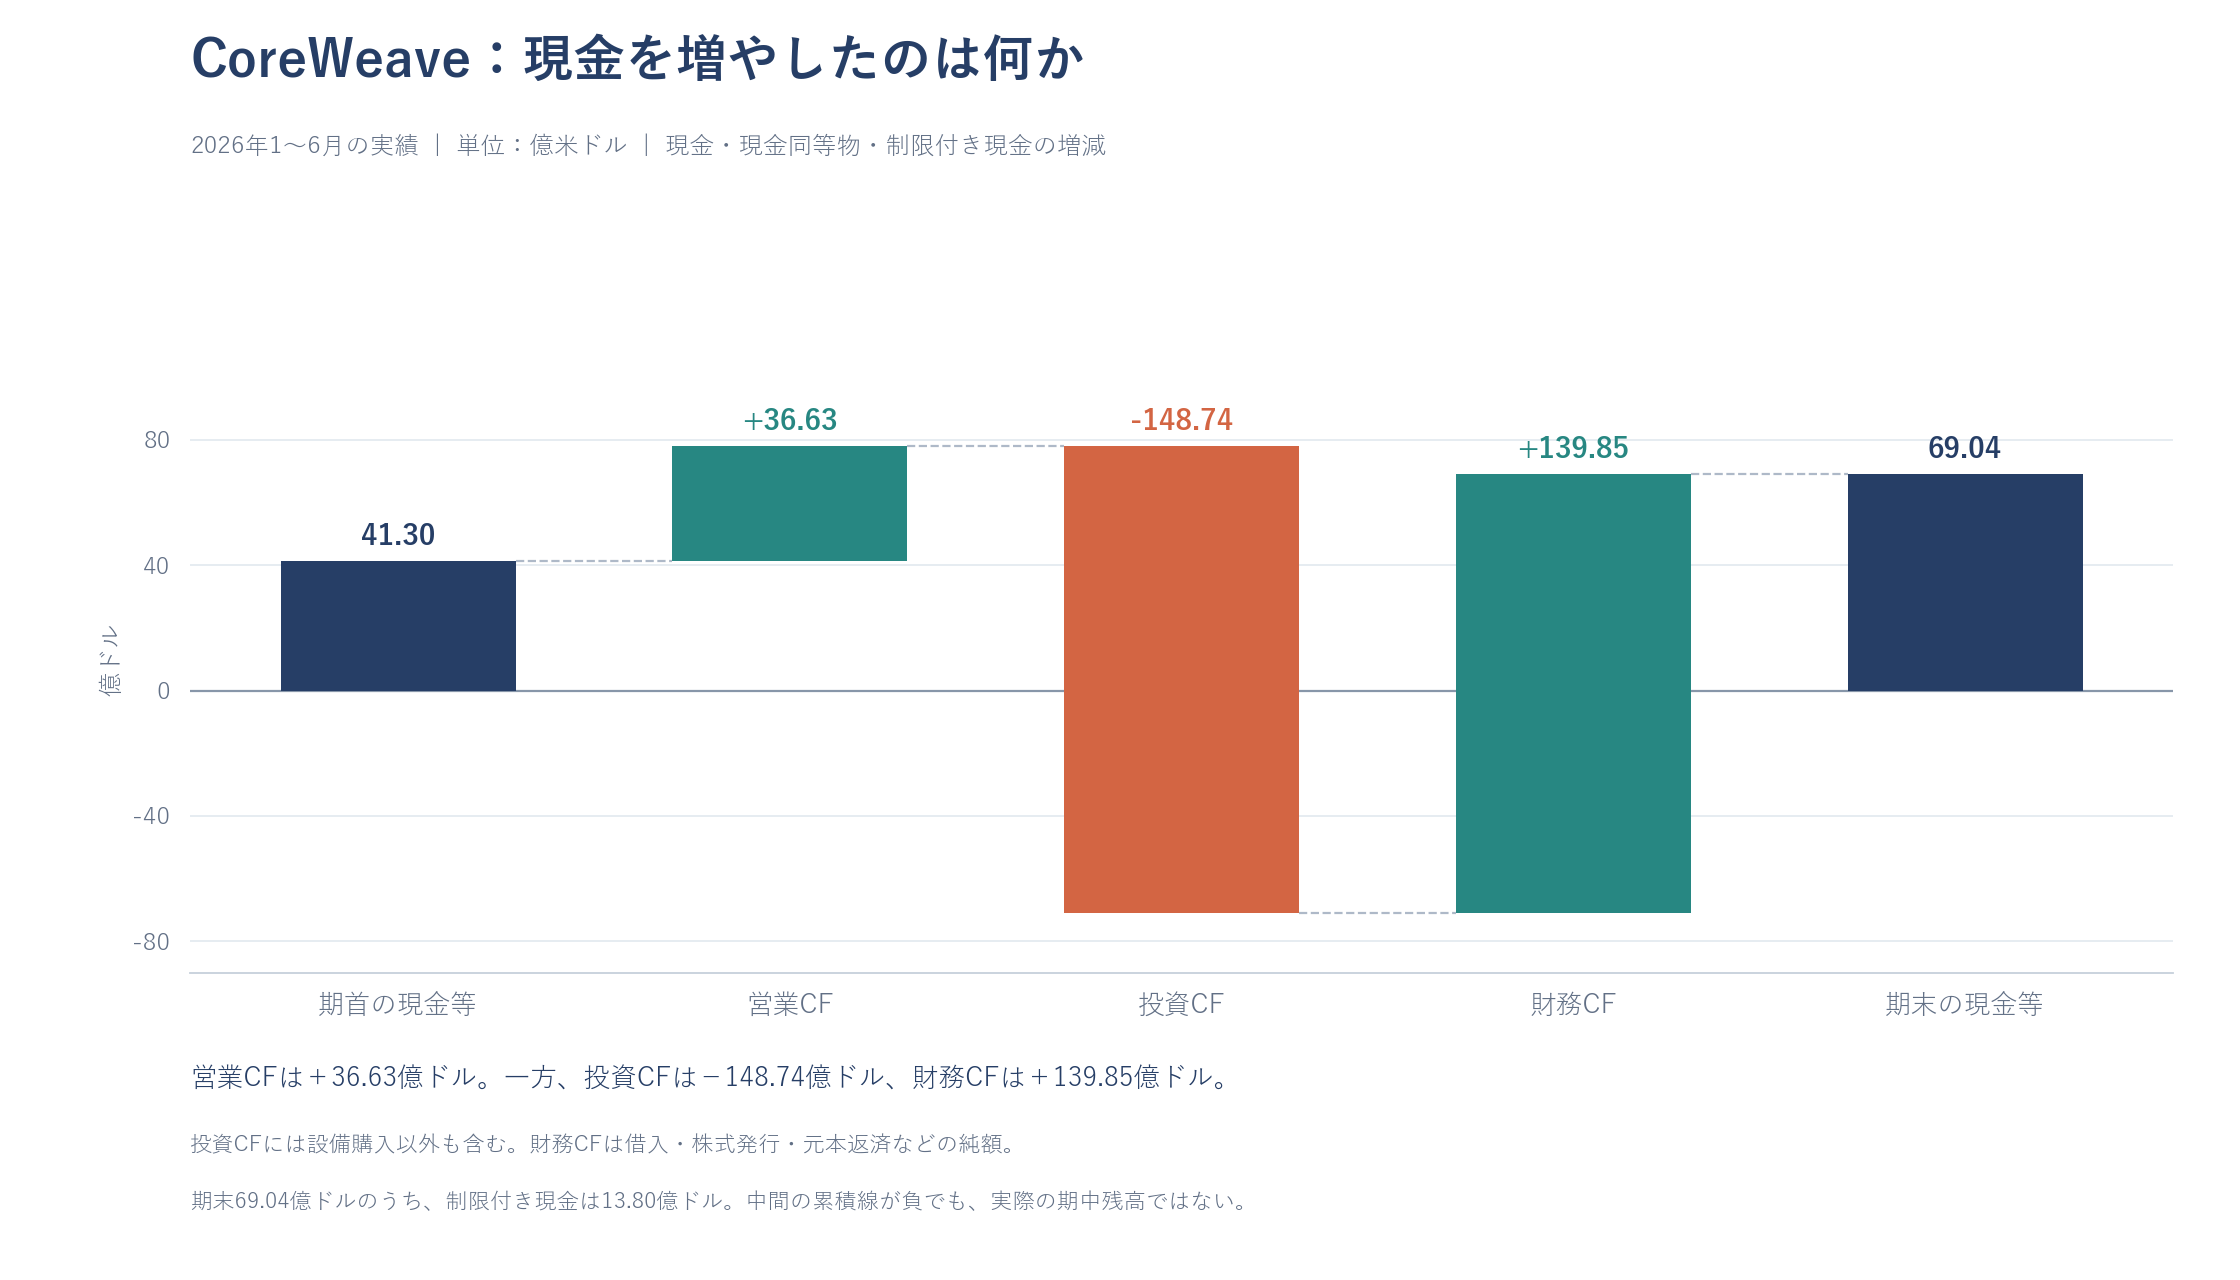
上期の営業CFは36.63億ドルの黒字だった。一方、設備取得への現金支出は141.17億ドルで、営業CFで賄えるのは約26%にとどまる。両者の差額は104.54億ドルである。設備取得以外も含む投資CFは148.74億ドルの流出となり、借入や株式発行、元本返済などを合わせた財務CF139.85億ドルの流入が、期末の現金等を支えていた。事業で現金を生む力に加え、投資資金を調達し続けられるかが重要な状態と読める。
流動性の約64%は、手元現金ではなく未使用融資枠
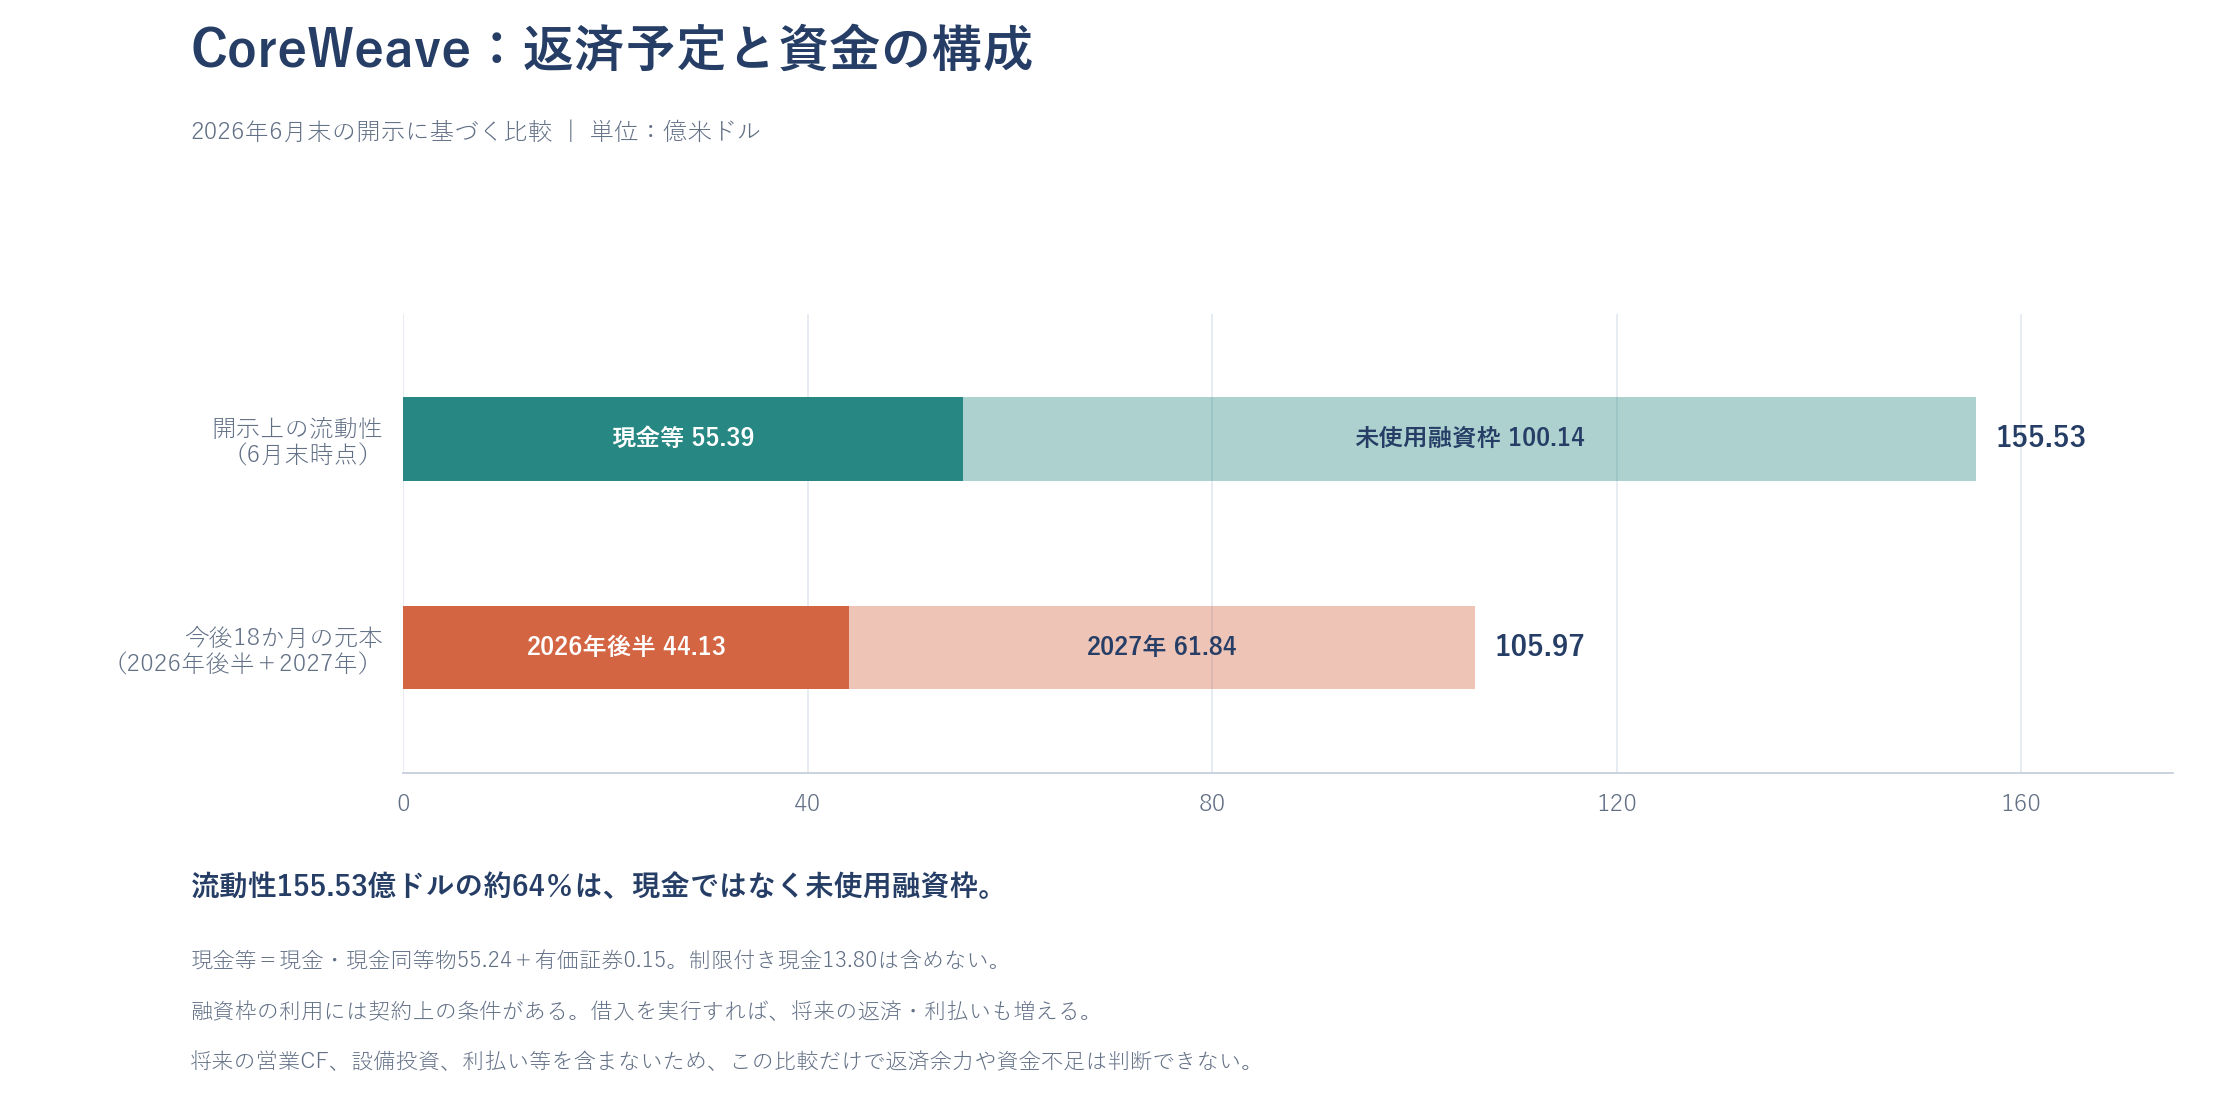
開示上の流動性は155.53億ドルだが、現金・現金同等物と有価証券は55.39億ドル、未使用融資枠は100.14億ドルである。2026年後半と2027年の元本返済予定は合計105.97億ドル。融資枠も資金をつなぐ手段になる一方、利用条件を満たす必要があり、実行すれば借入と利払いが増える。将来の営業CFや投資計画も動くため、この比較だけで資金不足とは判断できないが、資金調達への信頼と、設備投資を収入へ変える進捗が重要であることが分かる。
この構造を踏まえると、CoreWeaveの社債利回りが一時15%に達したという直近の動きは重要である。市場が返済・借り換えへの警戒を強め、高い利回りを求めていることを示すためだ。これは既存の借入すべての金利が15%になったという意味ではないが、信用不安が続けば、新規調達や借り換えで求められる条件にも影響し得る。国債金利が戻っても、企業固有の資金調達への不安が残れば、AI関連株の回復が鈍いことは説明できる。
だからこそ、返済までの間に出る決算、需要見通し、設備の稼働、資金調達の発表を重視したい。コンセンサスを上回る業績や強気の見通しは、将来の返済原資が増える期待につながる。予定通りの稼働や資金の確保は、収入が立ち上がるまでの不安を和らげる。市場は返済日を待たずにこれらを評価するため、最近の株価・社債の下落に対しても、こうした材料で信頼が戻るかを確認していく。
今後、反発を確認するために見るもの
① FRB高官の発言:追加利上げを急がず、据え置きに傾くメッセージが読み取れるか。CPI後に強まった引き締めへの警戒が、発言を通じて和らぐかを確認したい。
② 経済指標:CPIやPCEがインフレ鈍化を示すか。あるいは、雇用や景気の減速によって、FRBが追加利上げを進めにくい環境になるか。景気悪化については、企業利益への影響も併せて確認する。
③ AI企業の業績と見通し:市場コンセンサスを上回る決算や強気の見通しが示され、AI需要・投資回収・資金調達への信頼が戻るか。こうした材料を受け、AI関連株や社債の反応からセンチメントの改善も確認したい。
金利面では追加利上げへの警戒が和らぐこと、AI分野では成長と資金繰りへの信頼が回復すること。この二つを、反発のきっかけとして注目していきたい。
下げ止まりの候補は29,500~29,000
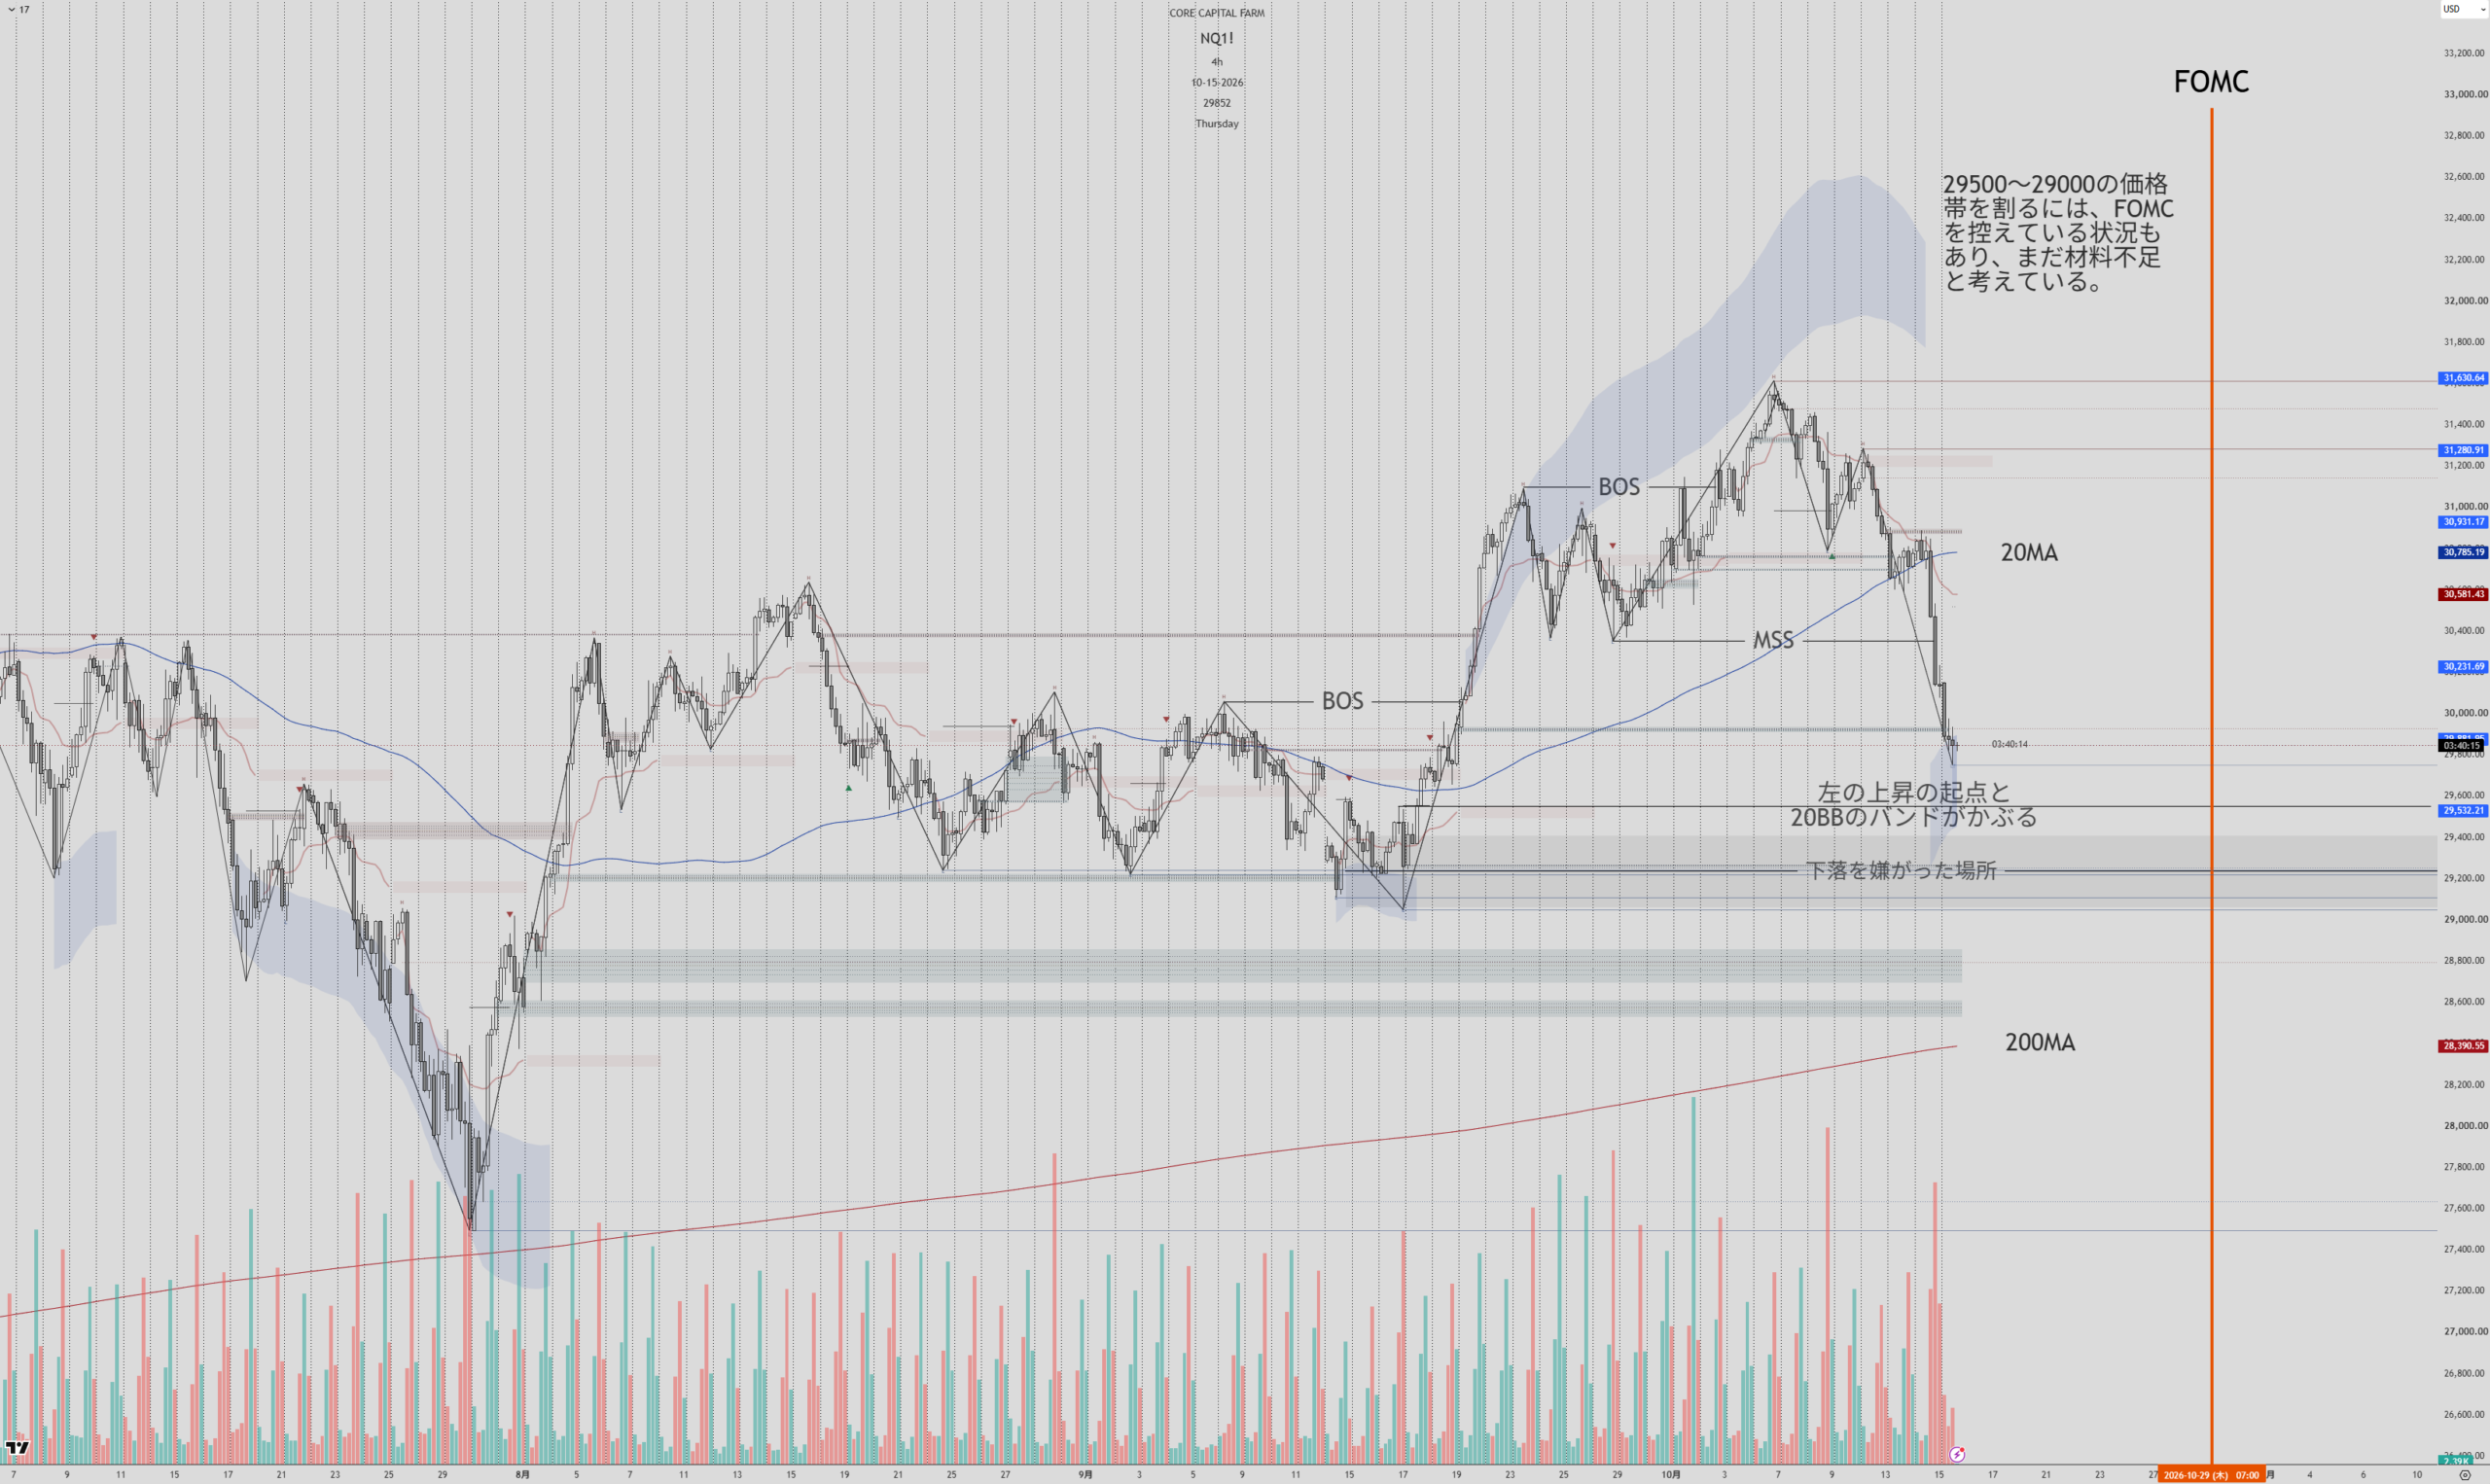
最後に、値幅だけでなく、チャート上でどこが下げ止まりの候補になるかを整理する。図では直近の上昇が崩れ、NQは20MA付近も下回っているため、29,500付近から29,000までの価格帯を最初のボトム候補として見ている。
まず29,500付近。図の注記では、直近の上昇の起点と20期間ボリンジャーバンドの下限が重なる領域である。ここで下落の勢いが弱まり、買い戻しが入るかを確認したい。
そこを下回る場合は、29,200~29,000。過去に下落が止まり、買いが入った領域として図示している。29,500で止まると一点で決めるのではなく、この帯の中でどこに反応が出るかを見る。
金利上昇の巻き戻しが確認できる一方、AIの信用不安が残るため、すぐに高値へ戻るとは考えていない。ただし、10月27~28日(米国時間)のFOMCを前に、29,500~29,000の帯を一気に割り込むと判断するには、現時点では追加の悪材料が必要という見立てである。
実際にこの価格帯へ近づいたとき、FRB発言や経済指標で追加利上げへの警戒が和らぎ、AI企業の決算・見通し・資金調達にも安心材料が出れば、下げ止まりの見方を補強できる。反対に、29,000を明確に下回り、戻しても回復できない場合は、この想定を見直す。その場合は図の28,800~28,600や、さらに下の200MA付近を次の確認対象とする。
データ・出典
価格・金利チャートおよび騰落率の元データ:TradingView。2022年の比較チャートはNQ継続足・US02Yの15分足データから作成した。
一次資料:FRB・Waller理事講演(2022年7月14日)、FRB・FOMC声明(2022年9月21日)、CoreWeave・2026年4~6月期決算。
CoreWeave社債の市場利回り15%:CoreWeave’s AI bonds tumble, raising red flags for the wider market。
6社の元本返済予定:Oracle(2026年5月末)、CoreWeave(6月末)、Applied Digital(8月末)、TeraWulf(6月末)、Cipher Digital(6月末)、Core Scientific(6月末)のSEC提出資料。各開示時点の契約予定額で、その後の返済・借り換え・追加調達は未反映。OracleのFY2027は5月末の開示に基づき、その後の返済を差し引いていない。共有されたAI投資と金利影響の分析を基に図表を再構成した。
CoreWeaveの現金増減・流動性比較:2026年6月末Form 10-Qの連結キャッシュフロー計算書、債務返済予定表、Liquidity and Capital Resourcesに基づく。営業CF/設備取得支出=3,663/14,117≒26%。差額は将来の資金不足予想ではなく、同じ上期の実績比較。
